摩根大通 东鹏饮料(A H)(605499.SS)1Q26:又一个喜忧参半的季度——其他饮料及毛利率超预期,运动饮料不及预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东鹏饮料1Q26业绩喜忧参半:其他饮料和毛利率超预期,但运动饮料收入不及预期。公司1Q26总收入同比增长约15%,其中东鹏特饮收入增长约10%,运动饮料收入下降约5%,其他饮料收入增长约40%。毛利率同比提升约2个百分点至约45%,主要受益于原材料成本下降和产品结构改善。净利润同比增长约18%。管理层维持全年收入增长15-20%的指引。摩根大通维持增持评级,目标价人民币280元。
主要观点
- 1Q26总收入同比增长约15%,略低于市场预期,但符合公司全年指引。
- 东鹏特饮收入同比增长约10%,增速放缓,但市场份额仍稳定。
- 运动饮料收入同比下降约5%,低于预期,主要因渠道去库存和竞争加剧。
- 其他饮料收入同比增长约40%,超预期,主要受新品电解质水驱动。
- 毛利率同比提升约2个百分点至约45%,超预期,因PET和糖成本下降。
- 销售费用率同比上升约1个百分点,因加大运动饮料推广。
- 净利润同比增长约18%,净利率约12%,略超预期。
- 管理层维持2026全年收入增长15-20%的指引,但运动饮料复苏存在不确定性。
- 摩根大通认为运动饮料短期承压,但长期增长逻辑不变。
- 公司计划在2Q26推出更多运动饮料新口味,以提振销售。
论述逻辑
1Q26业绩显示东鹏饮料核心产品东鹏特饮增长稳健,但运动饮料表现疲弱,拖累整体增速。其他饮料(电解质水)成为新增长点,弥补了运动饮料的缺口。毛利率受益于成本下降而改善,但销售费用增加部分抵消了利润弹性。管理层对全年保持乐观,但运动饮料的复苏进度是关键变量。摩根大通认为公司多品类布局和成本优势仍支撑长期增长,维持增持评级。
关键展望
- 运动饮料2Q26能否恢复增长,取决于新口味推广效果和渠道库存消化。
- 全年收入增长15-20%的指引能否实现,需关注东鹏特饮增速和运动饮料拐点。
- 毛利率可能维持高位,但若原材料价格反弹,存在下行风险。
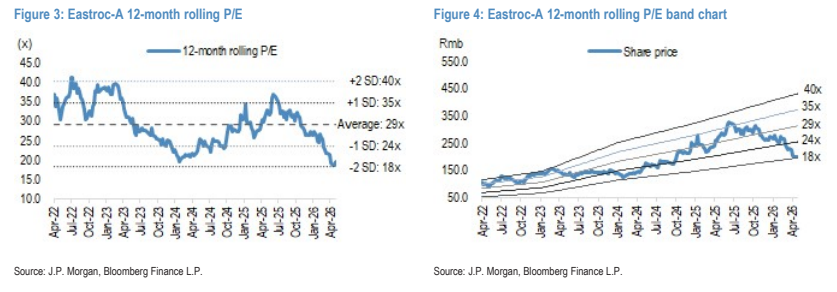
- 摩根大通目标价人民币280元,对应2026年PE约30倍。
推荐标的
- 东鹏饮料(605499.SS):增持评级,目标价人民币280元。理由:多品类布局和成本优势支撑长期增长,短期运动饮料波动不影响核心价值。
关键图表
图1. 关键经营与财务指标

图2. 1026业绩摘要

图3. 东鹏饮料A股12个月滚动市盈率