高盛 勤诚兴业(8210.TW):勤诚:AI基础设施上行周期中机箱与机架业务扩张;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛看好勤诚兴业(Chenbro)在AI服务器机箱领域的领先市场地位,认为其受中美云服务提供商(CSP)的AI资本支出驱动,并正向全机架业务拓展(如降噪机架、液冷CDU机架等)。 勤诚兴业9月营收环比增长1%,高盛预计10-12月将持续环比增长,推动2026年第四季度营收预计实现同比+58%、环比+44%的增长。 2026年第四季度的主要催化剂包括主要ASIC AI服务器客户新机型放量、降噪机架放量及向液冷CDU机架扩张、英伟达平台(如HGX、MGX)随着新芯片组平台扩张,以及持续的产能扩张。 高盛预计公司2026E/2027E/2028E营收分别为33,005百万新台币、46,920百万新台币及63,214百万新台币,净利润分别为5,981百万新台币、9,020百万新台币及12,958百万新台币。 基于2027-28E平均净利润同比增长47%及平均营业利润率26.8%等基本面,高盛将目标市盈率设定为21.2倍,将目标价微调1.7%至1,507新台币(前值为1,482新台币),但因估值合理而维持“中性”评级。
主要观点
- 高盛积极看待勤诚在AI服务器机箱的市场领先地位,受益于中美CSP的AI资本开支,并正在向降噪机架与液冷CDU机架等整机架业务扩张。
- 勤诚9月营收环比增长1%,预计环比增长态势将在10-12月持续,推动2026年第四季度营收实现同比+58%及环比+44%的增长。
- 2026年第四季度催化剂涵盖ASIC AI新机型放量、降噪机架放量与液冷CDU机架拓展、英伟达(HGX、MGX)平台扩张以及产能持续扩建。
- 高盛维持“中性”评级,主因当前估值处于合理水平。
- 高盛预测勤诚2026E营收33,005百万新台币、营业利润8,092百万新台币、净利润5,981百万新台币;毛利率、营业利润率与净利率分别为31.3%、24.5%、18.1%。
- 高盛对勤诚2027E和2028E的业绩预期显著高于彭博一致预期,其中2027E净利润较一致预期高12%,2028E净利润高27%。
- 估值方法沿用近期市盈率法,将2027E目标市盈率定为21.2倍,介于历史平均+1个标准差(17倍)与峰值(26倍)之间。
- 高盛将勤诚兴业的12个月目标价自NT$1,482上调1.7%至NT$1,507。
论述逻辑
- 中美云服务商(CSP)增加AI资本开支 -> 推动勤诚兴业AI服务器机箱需求,并带动降噪机架与液冷CDU机架等全机架业务放量 -> 支撑2026年9月至四季度营收环比持续上行(4Q26E预计同比+58%/环比+44%) -> 2027-28E预计维持47%的平均净利润复合增速与26.8%的营业利润率 -> 给予21.2倍2027E目标P/E并将目标价上调1.7%至NT$1,507 -> 鉴于当前股价对应合理估值,维持“中性”评级。
关键展望
- 2026年第四季度营收预计将持续环比增长,实现同比+58%、环比+44%的增长幅度。
- 2026年第四季度需重点关注四大催化剂:ASIC AI新机型放量、降噪及液冷CDU机架业务扩张、英伟达HGX/MGX平台新芯片组放量、以及产能扩建支持收入增长。
- 财务指标展望:2026E营收33,005 NT$m,2027E营收46,920 NT$m,2028E营收63,214 NT$m;2027-28E平均净利润同比增速预计达47%,营业利润率平均达26.8%。
- 12个月目标价展望为NT$1,507(对应21.2倍2027E市盈率),维持“中性”投资评级。
推荐标的
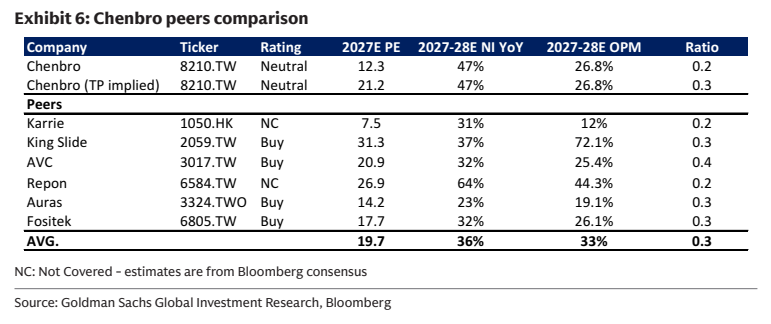
- 勤诚兴业(Chenbro, 8210.TW):投资评级维持中性(Neutral),12个月目标价NT$1,507(前值为NT$1,482),现价NT$874.00。理由是受益于中美CSP的AI服务器机箱与机架扩张,但当前估值合理。
- 奇鋐(AVC, 3017.TW):投资评级买入(Buy),价格NT$3,440.00;2027E PE为20.9倍,2027-28E净利润同比预计增32%,营业利润率25.4%。
- 双鸿(Auras, 3324.TWO):投资评级买入(Buy),价格NT$1,520.00;2027E PE为14.2倍,2027-28E净利润同比预计增23%,营业利润率19.1%。
- 富世达(Fositek, 6805.TW):投资评级买入(Buy),价格NT$2,370.00;2027E PE为17.7倍,2027-28E净利润同比预计增32%,营业利润率26.1%。
- 川湖(King Slide, 2059.TW):投资评级买入(Buy),价格NT$10,615.00;2027E PE为31.3倍,2027-28E净利润同比预计增37%,营业利润率72.1%。
- 嘉利国际(Karrie, 1050.HK):未覆盖(Not Covered),彭博一致预期2027E PE为7.5倍,2027-28E净利润同比预计增31%,营业利润率12%。
- 南俊国际(Repon, 6584.TW):未覆盖(Not Covered),彭博一致预期2027E PE为26.9倍,2027-28E净利润同比预计增64%,营业利润率44.3%。
关键图表
图1. 勤诚营收产品构成及毛利率趋势
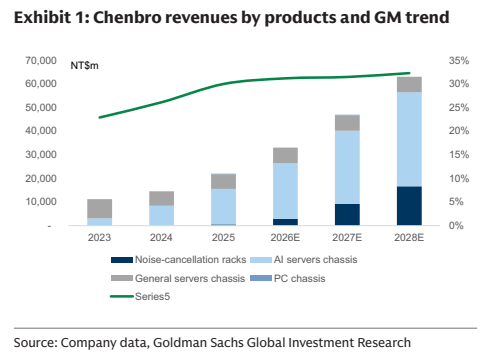
图2. 高盛预测与彭博一致预期对比
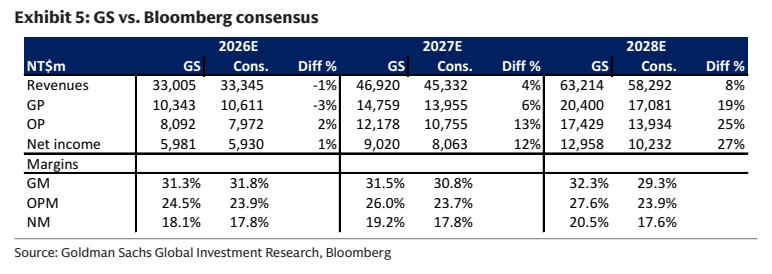
图3. 勤诚同业对比