华泰证券 降低操作频率以结构应对变化 2026 10 11
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出港股短期反弹已兑现,但中期流动性和基本面约束尚未解除,且年底面临解禁高峰,建议投资者降低操作频率,以结构性配置应对市场变化。 当前市场边际变化包括利率压制缓和但“更高更久”仍为基准情形、南向资金恢复净买入、以及衍生品端恐慌定价的快速出清。 盈利预期整体走平,高股息板块相对占优。 配置上,建议红利做底仓,创新药及CXO龙头可继续持有,必需消费品保持耐心。
主要观点
- 利率压制边际缓和,但“更高更久”仍是基准情形
- 南向资金恢复净买入,极端抛压缓解
- 衍生品端恐慌定价单日出清,市场结构修复
- 港股盈利预期整体走平,高股息板块上修加快
- 主动外资连续第五周流出,但规模收窄
- 港股情绪指数回升,但仍处于中性水位下方
论述逻辑
- 短期反弹(南向抄底+恐慌出清) -> 中期约束未解(利率/基本面/解禁) -> 策略建议(降低频率+结构应对)
关键展望
- 油价及美债收益率仍是约束港股风险偏好的主要矛盾
- 10 月加息预期有所降温
推荐标的
- 红利板块:作为底仓配置,控制银行、煤炭等派息率提升难度较大的行业敞口
- 创新药及CXO龙头:作为景气占优的进攻方向,可继续持有
- 必需消费品:缺少催化,保持耐心
关键图表
图1. 图表 1: 10 月 3 日至 10 月 10 日,巴西 IBOVESPA、天然气、巴西里尔领涨,韩国 KOSPI、 创业板、比特币领跌
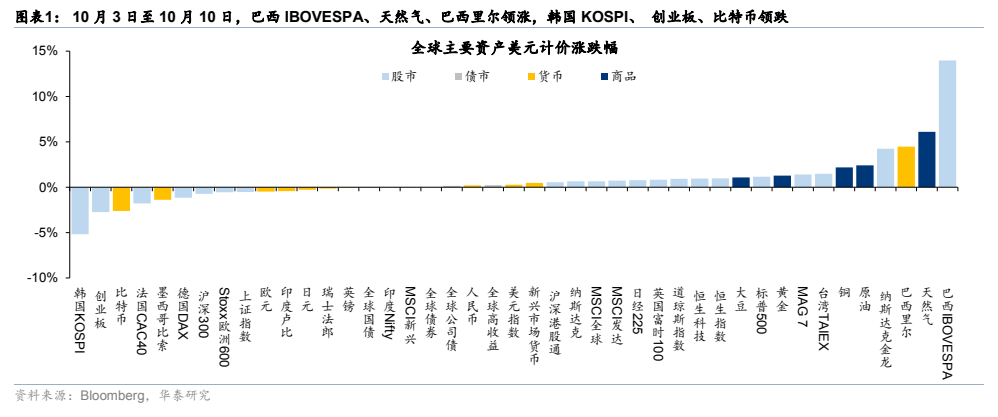
图2. 图表 3: 10 月 3 日至 10 月 10 日,盈利预期为恒指提供+0.2%的正向贡
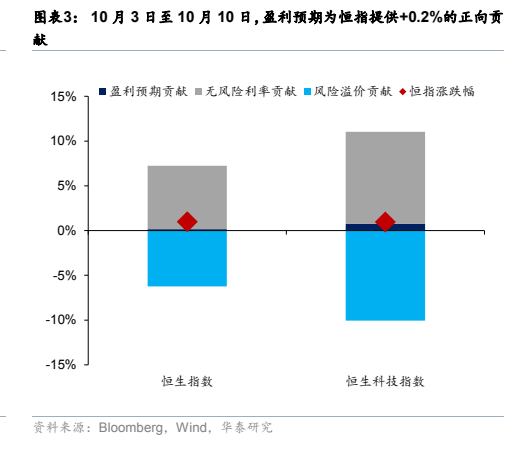
图3. 图表 5: 恒生科技指数涨跌幅贡献拆解

图4. 图表 7: 10 月 3 日至 10 月 10 日,大盘股优于小盘股
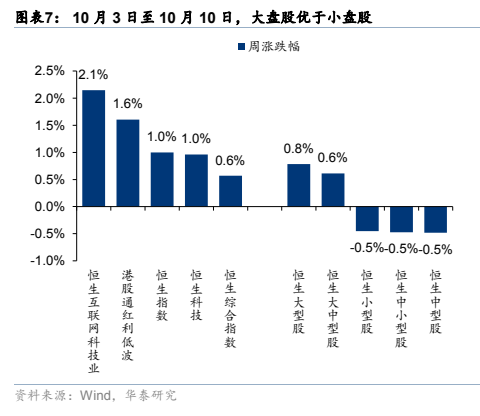
图5. 图表 9: 港股估值相对全球仍具优势

图6. 图表 11: 恒指动态 PE 隐含股权风险溢价处于较低水平

图7. 图表 14: 2026E 盈利预期修正宽度近期略有下行

图8. 图表 17: 上周外资净流入境外中资股 0.2 亿美元,主动外资延续流出,被动外资延续流入

图9. 图表 19: 南向上周净买入友邦保险、华润置地、中国海洋石油等(单

图10. 图表 21: 港股情绪指数维持中性区间

图11. 图表 23: 港股沽空交易比率下降 0.4pct 至 17.7%

图12. 图表 25: 上周港股回购金额下降 4.8 亿港元至 13.6 亿港元
