欧阳予 范子盼 张恒玮 公司研究 业绩点评 盐津铺子(002847):2026年半年报点评:短期调整扰动,转型更进一步
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
盐津铺子2026年上半年营收30.70亿元、同比+4.41%,归母净利润4.25亿元、同比+14.10%;其中Q2营收14.88亿元、同比+6.02%,归母净利润1.95亿元、同比+0.01%,主因线上渠道延续调整、线下主动推进组织架构调整。 分渠道看,26H1线下/线上营收27.79/2.91亿元,同比+17.44%/-49.26%;分产品看,魔芋收入8.8亿元、同比+11.3%有所放缓,深海零食、蛋制品分别收入5.6亿、4.7亿元,同比+55.7%、+51.2%,主要系山姆渠道放量。 报告认为短期业绩平淡系公司主动调整所致,下半年调整临近尾声、收入有望逐季修复,线上拖累预计明显减弱。 中长期看,魔芋、蛋制品、深海零食三大品类锚定高蛋白/健康化主赛道,公司加速向品牌型零食龙头转型。 华创证券略下调26-28年归母净利润预测至8.5/10.0/11.5亿元,对应PE 14/12/11倍,给予目标价60元(对应27年PE约16倍),维持“强推”评级,并提示终端需求、行业竞争与原料成本波动风险。
主要观点
- 26H1营收30.70亿元、同比+4.41%,归母净利润4.25亿元、同比+14.10%,扣非归母净利润3.90亿元、同比+16.76%,利润增速显著快于收入
- 26Q2单季营收14.88亿元、同比+6.02%,归母净利润1.95亿元、同比+0.01%,单季利润增速几乎停滞
- 渠道表现明显分化:26H1线下营收27.79亿元、同比+17.44%,线上仅2.91亿元、同比-49.26%;Q2线上延续调整、线下主动推进组织架构调整进一步拖累增速
- 魔芋收入8.8亿元、同比+11.3%,受渠道调整和高基数影响增速放缓;深海零食、蛋制品分别收入5.6亿、4.7亿元,同比+55.7%、+51.2%,山姆渠道放量同时其他渠道反馈积极
- 26Q2毛利率32.65%、同比+1.67pcts,品类与渠道结构优化对冲了鳕鱼、包材等成本上涨
- 26Q2销售/管理/研发/财务费用率分别为11.12%/3.75%/1.45%/0.58%,同比+1.28/+0.08/+0.26/+0.07pcts,销售费用率上升源于品牌推广与市场投入加大;其他收益占营收比同比-0.65pct系政府补助减少,净利率13.01%、同比-0.78pcts
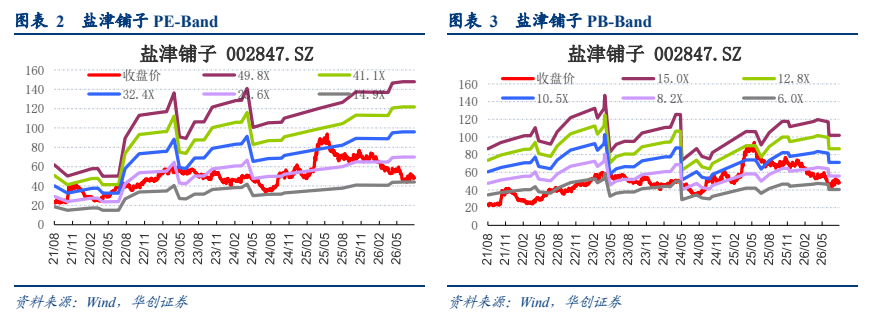
- 公司总市值122.10亿元,12个月内股价最高/最低为79.11/44.09元,当前价45.19元处于区间下沿附近
- 中长期核心成长抓手清晰:魔芋、蛋制品、深海零食三大品类均锚定高蛋白/健康化主赛道,魔芋筑牢基本盘并以辣味新品打磨口味第二增长曲线,蛋制品、深海零食持续高增起量
- 盈利预测略下调:26-28年归母净利润8.5/10.0/11.5亿元(原预测8.8/10.6/12.5亿元),对应26/27/28年PE仅14/12/11倍,估值性价比突出;预测营业总收入63.65/71.20/78.40亿元
- 维持“强推”评级、目标价60元,对应27年PE约16倍;按华创评级体系,“强推”指预期未来6个月内超越基准指数20%以上(A股基准为沪深300)
- 风险提示:终端需求不及预期、行业竞争明显加剧、原料成本大幅波动
论述逻辑
- 起点:公司主动对线上、线下渠道同步调整(线上延续调整、线下组织架构调整)→ Q2营收增速回落至+6.02%、归母净利润同比+0.01%,短期业绩被扰动
- 结构变化:渠道调整叠加高基数使魔芋增速放缓至+11.3%,而山姆渠道放量推动深海零食/蛋制品同比+55.7%/+51.2%;品类与渠道结构优化推动毛利率同比+1.67pcts至32.65%
- 盈利拆解:品牌推广与市场投入加大(销售费用率+1.28pcts)叠加政府补助减少(其他收益占比-0.65pct)→ 净利率同比-0.78pcts至13.01%
- 推演:调整临近尾声→下半年收入逐季修复、线上拖累明显减弱;鳕鱼、包材涨价扰动整体可控叠加产品结构优化→盈利能力有望上行,27年魔芋成本有望回落增添利润弹性
- 结论:三大品类锚定健康化赛道、加速向品牌型零食龙头转型→虽略下调盈利预测,但PE 14/12/11倍估值性价比突出→给予目标价60元(27年PE约16倍)、维持“强推”
关键展望
- 下半年随调整逐步到位,收入增速有望逐季修复;线上渠道对营收的拖累预计明显减弱,且长期有助于改善盈利质量
- 27年魔芋成本有望回落,为利润增添弹性
- 目标价60元、对应27年PE约16倍,维持“强推”评级(当前价45.19元)
- 按华创评级体系,“强推”指预期未来6个月内超越基准指数20%以上,A股基准为沪深300指数
- 后续跟踪点:魔芋新品表现及经营调整进展
推荐标的
- 盐津铺子(002847):维持“强推”评级,目标价60元(当前价45.19元,对应27年PE约16倍)。理由:渠道主动调整接近尾声、下半年收入逐季修复可期;26-28年归母净利润预测8.5/10.0/11.5亿元、对应PE 14/12/11倍,估值性价比突出;魔芋、蛋制品、深海零食三大品类夯实中长期成长动能
关键图表
图1. 盐津铺子季度业绩拆分(单位:THA)
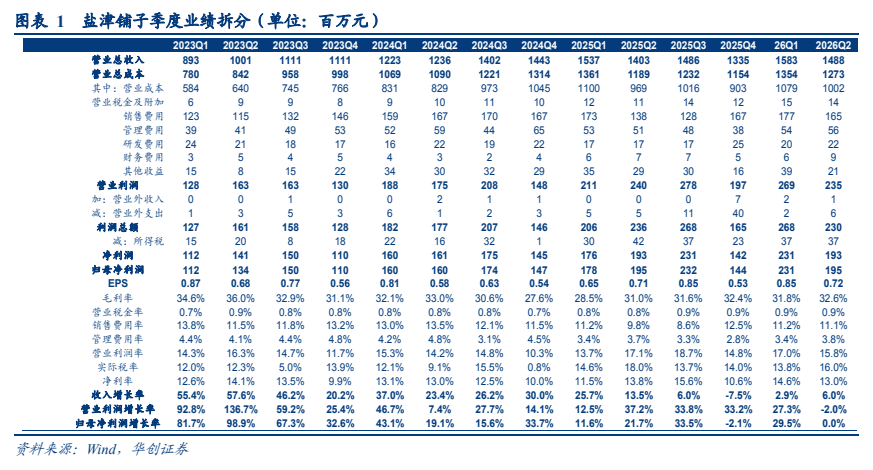
图2. 盐津铺子(002847.SZ)收盘价