瑞银 台积电(2330.TW)26年第三季度业绩前瞻:为下一阶段的人工智能增长筹集2027·28E 资本开支
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在台积电三季度业绩前瞻中维持买入评级与12个月目标价NT$3,650.00(现价NT$2,475,2026年9月24日),并预计股价涨幅47.5%、股票总回报48.7%。 报告认为云AI超级趋势未见需求降温迹象,2027-28年CPU、GPU与ASIC需求进一步走强,支撑2026年美元收入增长略超40%(UBSe 41%)、2027年维持40%增长(高于一致预期的36%)。 UBS估算Q3美元收入环比增长14%、毛利率67.1%,均处于指引区间高端;Q4收入预计环比再增10%,毛利率因N2稀释与海外扩张持平于67.0%。 基于N3/N2扩张加速、A14机台交付提前至2028年量产前、设备涨价与预付款要求以及先进封装投入,瑞银将2027/28年资本开支预估从US$80bn/95bn上调至US$90bn/105bn,2026年维持US$63bn,并将2028年底N3/N2产能预估升至220/210kwpm(此前为200/160kwpm)。 资本密集度预计从2026年的36.6%升至2027年的37.4%、2028年回落至32.6%;毛利率2027年企稳于67.2%。 长期盈利CAGR预测由25%上调至27%,目标价基于21x 2027-28E PE,较当前16.6x/12.2x的2027/28E PE存在显著重估空间。
主要观点
- 云AI超级趋势是核心驱动:行业分析显示云AI需求没有放缓迹象,且2027-28年CPU、GPU与ASIC需求进一步走强,支撑2026E美元收入增长超40%(UBSe 41%)、2027E维持40%增长(高于一致预期的36%)。
- 三季度前瞻:UBS估算Q3美元收入环比增长14%、毛利率67.1%,双双处于指引区间高端;Figure 8分项预测Q326E美元收入US$45,707mn(同比38%)、Q426E US$50,278mn(同比49%),2026E全年US$172,213mn(同比41%)。
- 四季度展望:受旗舰手机季节性备货和HPC(高性能计算)加速放量带动,Q4收入预计环比增长10%,毛利率考虑N2稀释与海外扩张持平于67.0%。
- 上调资本开支:2026E维持US$63bn,2027/28E从US$80bn/95bn上调至US$90bn/105bn,UBS认为更高资本开支对巩固台积电在先进代工的领导地位至关重要。
- 上调理由有三:一是N3/N2扩张进一步加速、A14机台交付计划提前以在2028年量产时获得更大产能;二是设备涨价更有意义且需预付款;三是先进封装资本开支更高。
- 资本密集度2026年36.6%温和升至2027年37.4%、2028年回落至32.6%;2028年底N3/N2产能预估从200/160kwpm上调至220/210kwpm。
- 业绩会焦点之一:UBS预测半导体(剔除存储)收入2026/27年分别增长31%和15%(由云AI带动),但对消费端需求保持保守,预计2027年智能手机/PC出货量分别再下降3%/4%。
- 竞争格局关注点:三星代工与Terafab投资能力增强,但UBS同时认为台积电可能就Terafab寻求潜在合作切入点。
- 毛利率展望:预计H226小幅降至67.0%,2027年企稳于67.2%,支撑因素为涨价、规模效益与产品组合改善。
- 估值与上调:将长期盈利CAGR从25%上调至27%,目标价NT$3,650基于21x 2027-28E PE,较当前16.6x/12.2x的2027/28E PE有显著重估空间;催化剂包括更强的2027-28年增长前景、持续的TAM扩张和更高资本开支。
- 盈利预测概要(NT$m):2026E/2027E/2028E收入分别为5,476,015/7,702,256/10,318,264,摊薄EPS为109.06/148.98/202.52;预测股价涨幅47.5%、股息率1.3%,股票总回报48.7%、超额回报42.4%(市场回报假设6.3%)。
- 评级与目标价持续上调:2026-05-21目标价NT$3,000(Buy)→2026-06-29 NT$3,400(Buy)→2026-07-16 NT$3,650(Buy),评级始终为买入。
论述逻辑
- 行业调研与近期分析(Summit Day 1-3、CoWoS更新)显示云AI需求没有放缓迹象,且2027-28年CPU/GPU/ASIC需求进一步走强 → 台积电有望达成2026年美元收入略超40%增长的指引(UBSe 41%),UBS分析指向2027年延续40%增长、高于一致预期的36% → Q3美元收入环比+14%、毛利率67.1%处指引高端,Q4在旗舰机备货与HPC加速放量下环比+10% → 为承接下一阶段AI增长,N3/N2扩张加速、A14机台交付提前至2028年量产前,叠加设备涨价/预付款和先进封装投入 → 2027/28E资本开支上调至US$90bn/105bn,2028年底N3/N2产能预估升至220/210kwpm → 资本密集度2027年升至37.4%、2028年回落至32.6%,毛利率靠涨价、规模效益与组合改善在2027年企稳于67.2% → 长期盈利CAGR由25%上调至27% → 以21x 2027-28E PE得出NT$3,650目标价,重申买入评级。
关键展望
- 业绩会验证点:整体半导体周期展望、未来3-4年资本开支策略及扩张计划是否面临瓶颈、竞争格局、以及H226/2027年毛利率。
- 毛利率路径:预计H226小幅降至67.0%,2027年企稳于67.2%。
- 资本开支与产能路径:2027/28E资本开支US$90bn/105bn,资本密集度2027年37.4%、2028年32.6%,2028年底N3/N2产能220/210kwpm。
- 催化剂:更强的2027-28年增长前景、持续的TAM扩张和更高的资本开支。
- 风险提示:技术快速变化、激烈竞争、高资本投入、周期性需求,以及员工股票期权对盈利的潜在摊薄。
- 预测回报:预计股价涨幅47.5%、股息率1.3%、股票总回报48.7%,超额回报42.4%(市场回报假设6.3%)。
推荐标的
- 台积电(TSMC,2330.TW):12个月评级Buy,12个月目标价NT$3,650.00,基于21x 2027-28E PE;现价NT$2,475(2026年9月24日),较现价有约47.5%的预测涨幅。
- 台积电评级历史显示目标价持续上调:2026-05-21 NT$3,000(Buy)、2026-06-29 NT$3,400(Buy)、2026-07-16 NT$3,650(Buy)。
关键图表
图1. 台积电各平台驱动因素概要

图2. 台积电高性能计算驱动因素:由CPU、GPU和AI加速器引领

图3. 台积电更均衡的大客户群体收入预计在2026年持续并在2027年加速增长(单位:百万美元)
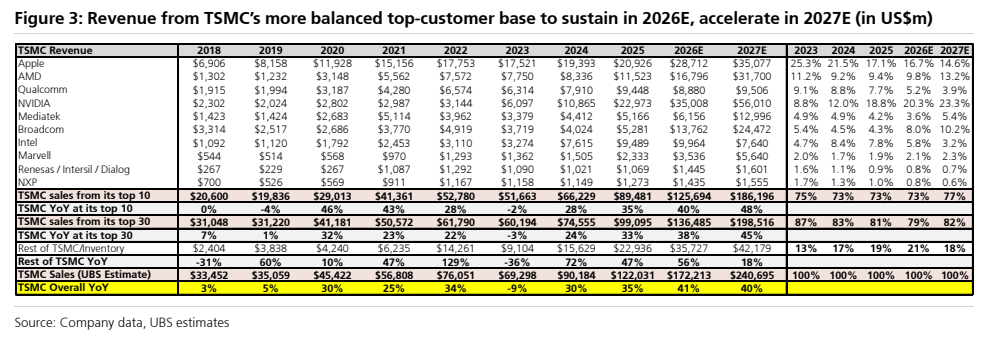
图4. N3供求分析
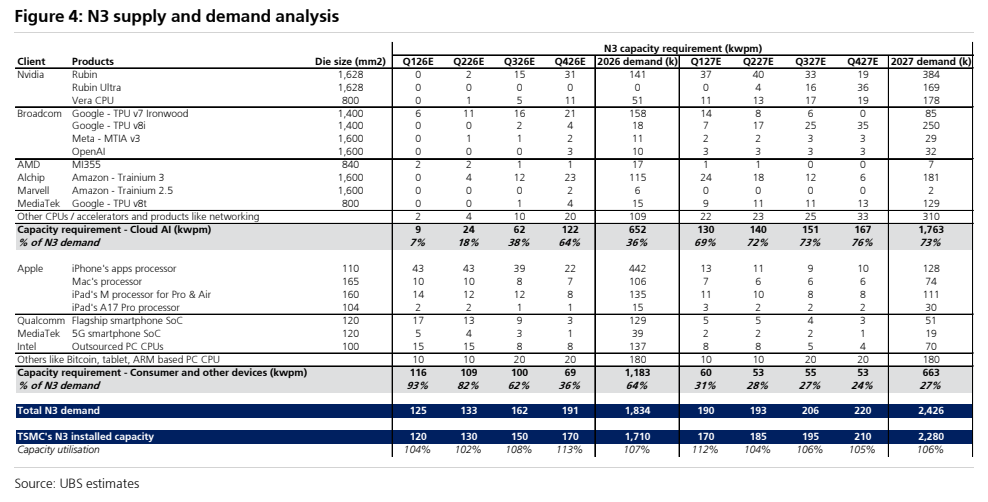
图5. 台积电运营指标
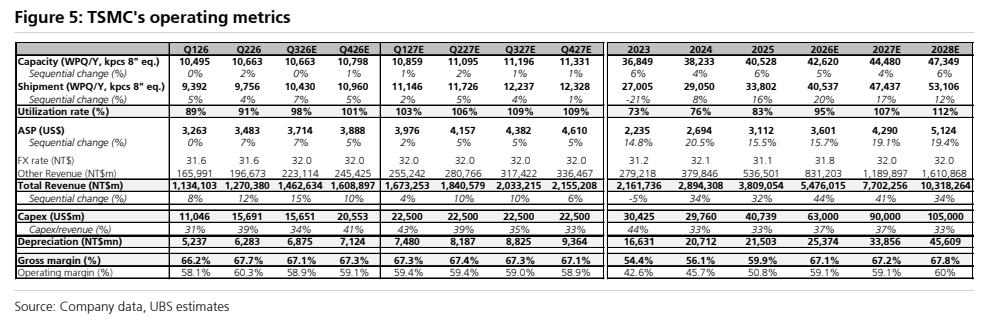
图6. 我们的盈利预测调整
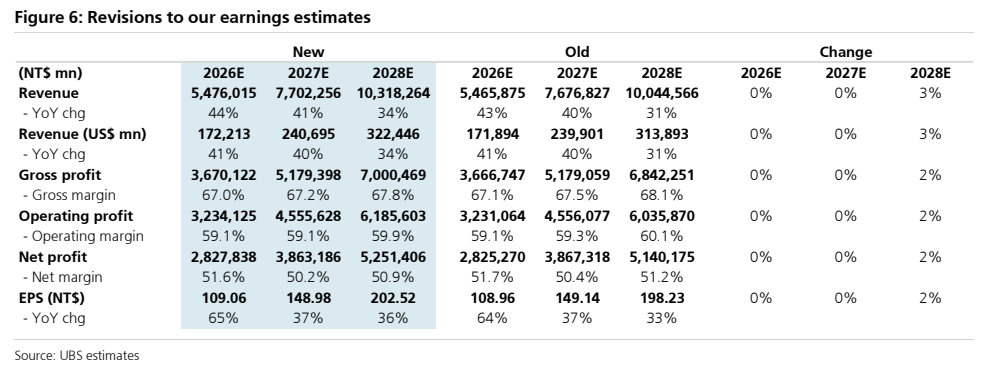
图7. 瑞银盈利预测与市场一致预期对比
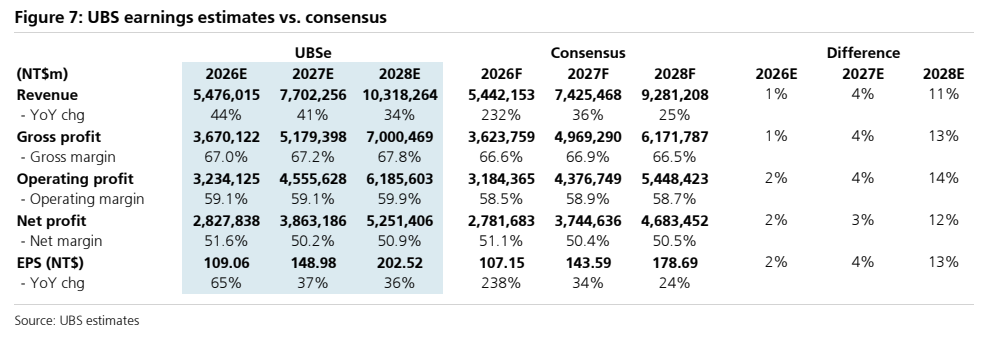
图8. 瑞银盈利预测
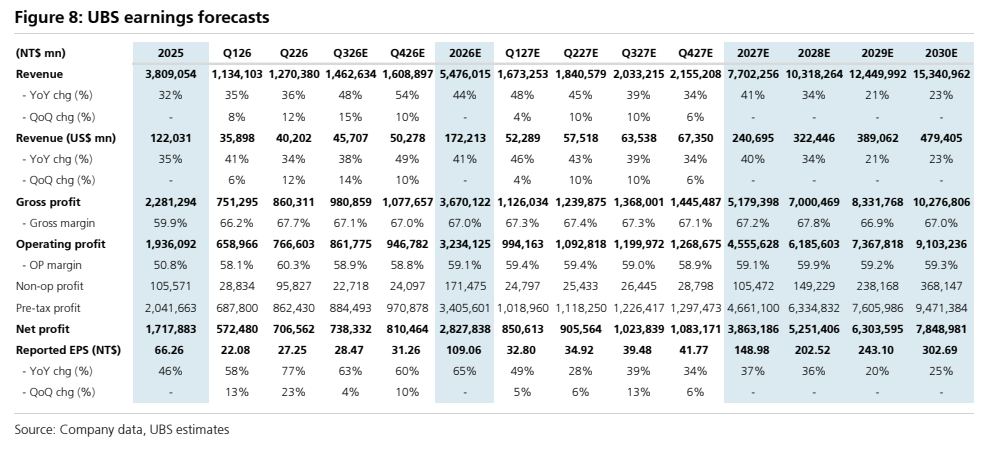
图9. 台积电12个月远期市盈率区间(倍)
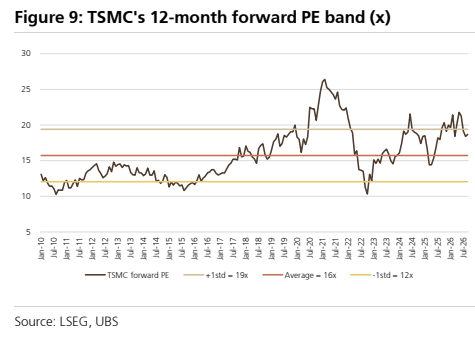
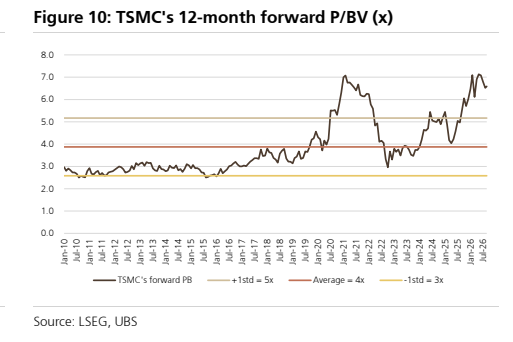
图10. 台积电12个月远期市净率(倍)