信达证券 石油加工行业大炼化周报假期下游工厂放假,长丝需求偏疲弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
信达证券本期大炼化周报跟踪显示,截至10月9日当周,国内重点大炼化项目价差为3355.50元/吨,环比+56.26元/吨(+1.71%),国外项目价差2951.54元/吨,环比+156.78元/吨(+5.61%),布伦特原油周均价101.53美元/桶,环比-2.17%。 地缘多空博弈下油价先抑后扬:周初沙特管道及延布港装船重启叠加美国释出战略储备令油价大跌,周后期美国加码伊朗原油运输制裁、海峡油轮遇袭及飓风致墨西哥湾油气停产推动反弹,10月9日布伦特、WTI分别报104.72、91.85美元/桶,较10月2日分别+2.47、+0.74美元/桶。 化工品价差普遍改善,苯乙烯在成本坚挺且华东码头节中无明显累库支撑下价格明显上涨,聚烯烃价格、价差震荡上行。 聚酯板块上游受假期原油高位支撑,PX、PTA价格大幅走高,PTA行业平均单吨净利润412.61元/吨,但MEG需求端支撑不足价格弱势下滑;国庆期间下游中小型工厂停工放假偏多,长丝补货意愿不足、以去库为主,POY/FDY/DTY库存天数升至18.70/24.60/26.80天,需求疲弱明显。 个股上,截至10月9日恒逸石化周涨4.22%居六家民营大炼化公司之首,近一月六家公司全线下跌;自2017年9月4日以来信达大炼化指数累计上涨94.99%,同期石油石化行业指数涨48.98%、沪深300涨12.26%。
主要观点
- 截至10月9日当周,国内重点大炼化项目价差3355.50元/吨(环比+56.26元/吨,+1.71%),国外重点大炼化项目价差2951.54元/吨(环比+156.78元/吨,+5.61%),布伦特原油周均价101.53美元/桶(环比-2.17%)。
- 自2020年1月4日至2026年10月9日,布伦特周均原油价格涨幅+50.45%,国内、国外重点大炼化项目周均价差涨跌幅分别为+43.76%、+213.55%。
- 本周油价先抑后扬:周初缓和预期推动大跌,周后期美国加码伊朗原油运输制裁、海峡油轮遇袭频发、飓风致墨西哥湾油气停产,供应风险重燃油价反弹;10月9日布伦特、WTI分别报104.72、91.85美元/桶,较10月2日分别+2.47、+0.74美元/桶。
- 国内成品油价格小幅下跌、价差震荡运行:柴油、汽油、航煤周均价分别为9286.29(-195.00)、9885.71(-191.43)、8820.00(-42.86)元/吨。
- 海外成品油分化:新加坡柴油、汽油、航煤周均价8363.80(-252.33)、8376.05(+158.88)、9531.93(+99.10)元/吨;美国柴油、汽油、航煤9541.19(-302.01)、7844.19(-198.39)、9958.96(-116.87)元/吨;欧洲柴油、汽油、航煤9163.70(-44.48)、8565.63(+348.99)、10696.41(+292.56)元/吨。
- 化工板块本周价差普遍改善:聚烯烃价格、价差震荡上行,LDPE、LLDPE、HDPE均价分别为12300.00(+157.14)、8598.43(+293.14)、9000.00(+0.00)元/吨;EVA小幅上涨、纯苯价格中枢继续上行。
- 苯乙烯受成本坚挺且华东码头节中无明显累库支撑价格明显上涨,均价10928.57(+342.86)元/吨;聚丙烯、丙烯腈、PC、MMA整体价格偏稳、价差有所改善。
- 国庆假期国际原油维持高位、原料端支撑强势,PXCFR中国主港周均价8706.00(+259.16)元/吨,与原油价差3713.16(+371.78)元/吨,与石脑油周均价差-383.76(-214.91)元/吨,开工率81.36%(-1.69pct)。
- PTA价格继续上涨:现货周均价7754.29(+387.14)元/吨,行业平均单吨净利润412.61(+127.09)元/吨,开工率70.44%(-2.37pct),社会流通库存55.05(+3.04)万吨;MEG需求端支撑不足,现货周均价6182.14(-342.86)元/吨。
- 涤纶长丝需求疲弱明显:国庆期间下游中小型工厂停工放假偏多、补货意愿不足、以去库为主,POY/FDY/DTY库存天数分别18.70/24.60/26.80天,单吨盈利-217.54/-449.84/-264.95元/吨,开工率73.08%(+0.07pct),江浙织机开工率50.85%(+0.27pct)。
- 短纤与瓶片价格明显上涨:涤纶短纤周均价9128.57(+320.71)元/吨、PET瓶片9057.14(+250.71)元/吨;锦纶纤维POY、FDY、DTY产品价格、价差有所下跌。
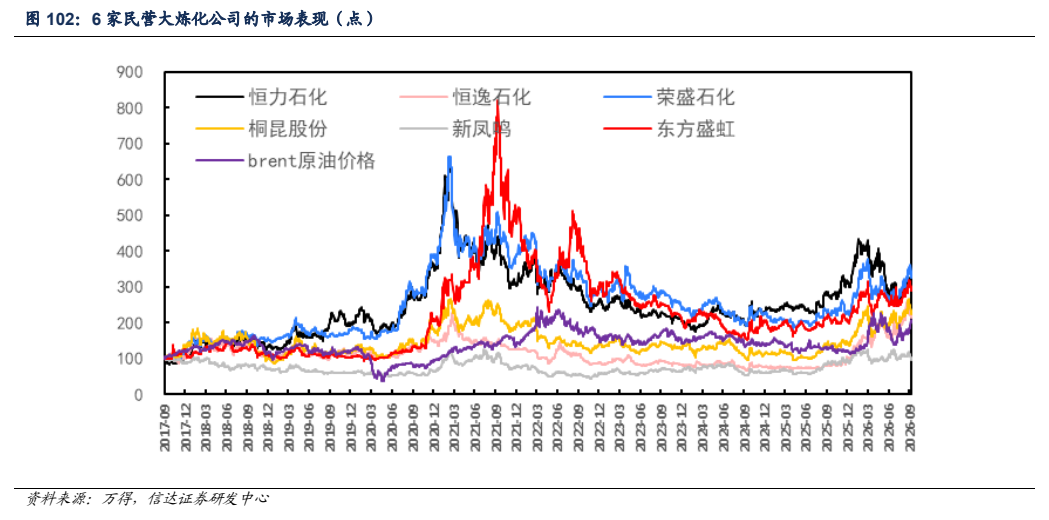
- 截至2026年10月9日,恒逸石化周涨+4.22%领涨六家民营大炼化公司,荣盛石化-0.98%;近一月六家公司全线下跌,其中恒力石化-12.45%;自2017年9月4日以来信达大炼化指数涨幅+94.99%,同期石油石化行业指数+48.98%、沪深300指数+12.26%、brent原油价格+100.08%。
论述逻辑
- 国庆假期国际原油维持高位、成本端支撑强势 → PX市场价格大幅走高、PTA价格继续上涨(单吨净利润412.61元/吨)→ 但假期下游中小型工厂停工放假偏多、对长丝补货意愿不足 → 长丝多以去库为主,POY/FDY/DTY库存天数升至18.70/24.60/26.80天,需求疲弱明显,MEG亦因需求支撑不足价格下滑 → 叠加地缘事件多空交替(缓和预期压价、制裁与遇袭推升供应风险)令油价先跌后反弹 → 国内外大炼化项目价差环比双双走阔(+1.71%、+5.61%)、化工品价差普遍改善 → 六家民营大炼化公司股价近一周多数上涨、近一月仍全线下跌。
关键展望
- 报告为周度数据跟踪,未给出明确的价格预测、目标价或时间窗口;明确提示四项风险因素:大炼化装置投产、达产进度不及预期;宏观经济增速下滑导致需求端表现不振;地缘政治以及厄尔尼诺现象对油价出现大幅度的干扰;PX-PTA-PET产业链产能的重大变动。
推荐标的
- 报告跟踪6家民营大炼化公司股价表现:截至2026年10月9日近一周涨跌幅为荣盛石化(-0.98%)、恒力石化(+2.36%)、东方盛虹(+2.72%)、恒逸石化(+4.22%)、桐昆股份(+0.97%)、新凤鸣(+1.67%);近一月为荣盛石化(-8.90%)、恒力石化(-12.45%)、东方盛虹(-6.76%)、恒逸石化(-9.58%)、桐昆股份(-8.46%)、新凤鸣(-9.72%)。报告未给出评级与目标价。
关键图表
图1. 国内大炼化项目周度价差(元/吨,美元/桶)
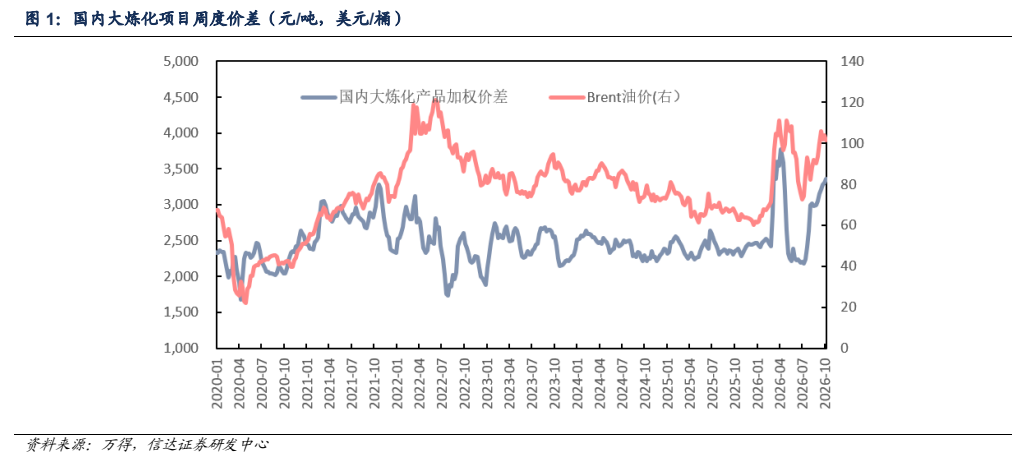
图2. 国内柴油批零价差(元/吨)
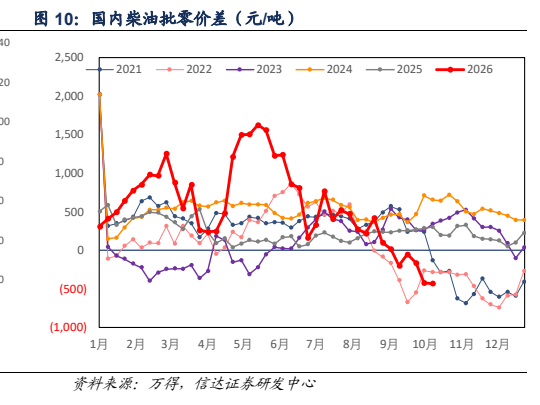
图3. 原油、新加坡 FOB 航煤价差(美元/桶,美元/桶)
图4. 原油、欧洲汽油价格及价差(美元/桶,美元/桶)
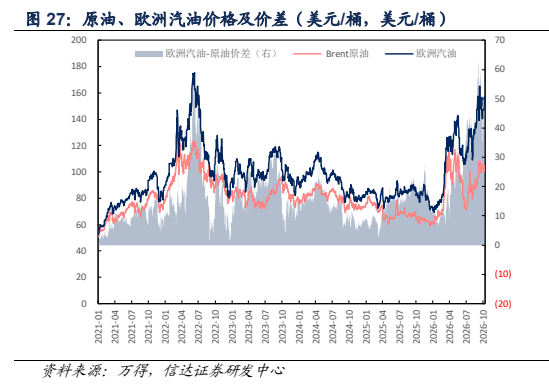
图5. 原油、均聚聚丙烯价差(元/吨,元/吨)
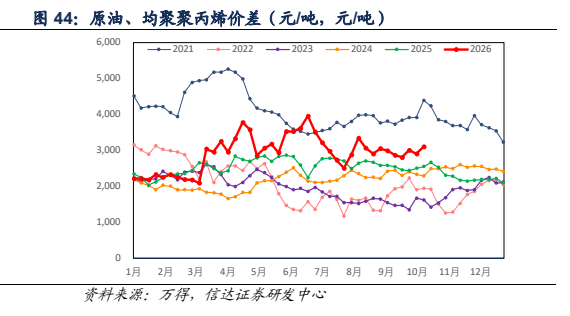
图6. 原油、PC 价差(元/吨,元/吨)
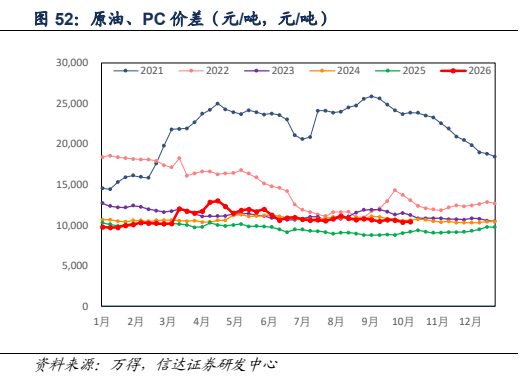
图7. MEG 开工率(%)
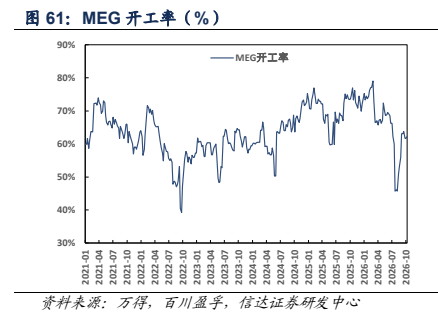
图8. PTA 库存(万吨)
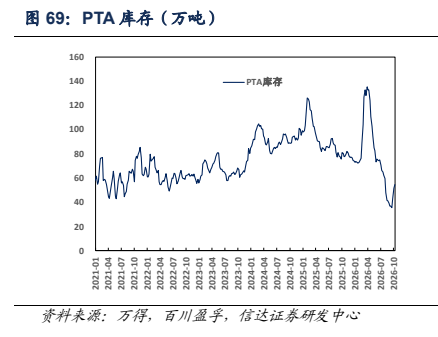
图9. 聚酯企业的涤纶长丝库存天数(天)
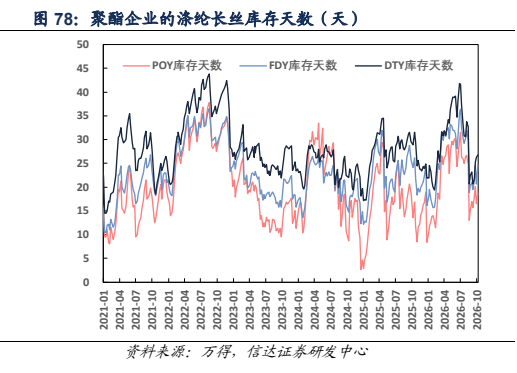
图10. 锦纶 DTY 与切片价差(元/吨)
图11. 6 家民营大炼化公司的市场表现(点)