伯恩斯坦 迪斯科(6146.JP)快评:迪斯科27财年第二季度初步结果超预期;反驳HBM 对despec 的担忧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
迪斯科公布FY27/3第二季度初步数据:母公司收入¥118.5bn(环比+24.7%、同比+38.9%),出货¥123.9bn(环比+6.4%、同比+60.0%)。 伯恩斯坦基于回归分析推算合并收入/出货约为¥143.9bn/¥149.1bn,隐含收入高于指引12%、高于共识3.4%,隐含出货高于指引5.8%、高于共识2.7%,确认双双超预期。 汇率影响极小,公司美元汇率约¥159、与预期一致;公司并表示合并/母公司比率大体符合惯例的1.2x,出货比率可能因耗材占比更高而落在偏高水平。 针对市场对HBM降规格(despec)的担忧,公司明确反驳:总晶圆数量不会因despec改变,且层数减少可能增加HBM封装数量、进而带动模具分割设备用量。 按应用看,生成式AI相关应用继续驱动强劲出货,HBM按公司指引增长、逻辑保持高位;按产品看,出货上行主要来自耗材、收入上行主要来自设备,AI相关与中国客户稼动率持续强劲,硅光子亦有一些用量。 毛利率预计大致中性,SG&A可能因出货超指引(与奖金计提挂钩)而略高于¥34bn的指引。 伯恩斯坦维持Outperform评级与¥99,000目标价,较¥65,500收盘价有51%上行空间,核心理由是EMIB、硅光子、NAND/DRAM键合等新增长驱动,以及近期股价相对前端设备同业的跑输提供了机会。
主要观点
- Q2初步业绩超预期:母公司收入¥118.5bn(环比+24.7%、同比+38.9%),出货¥123.9bn(环比+6.4%、同比+60.0%)
- 按回归分析推算,隐含合并收入¥143.9bn、出货¥149.1bn:隐含出货高于指引5.8%、高于共识2.7%;隐含收入高于指引12%、高于共识3.4%
- 汇率影响极小(美元约¥159、与预期一致);合并/母公司比率预计大体符合惯例的1.2x,出货比率可能因耗材占比更高而偏高
- 公司正面反驳HBM despec担忧:不负面看待8-hi堆叠,总晶圆数量不因despec改变,且层数减少可能增加HBM封装数量、带动模具分割设备用量
- 制造支持计划的目标不只是增加人手,而是让负责研发和产品设计的工程师亲自组装实际产品,以改进未来设计的生产效率
- 按应用看,生成式AI相关应用继续按预期驱动强劲出货:HBM按公司指引增长,逻辑保持高位
- 按产品看,Q2出货上行主要来自耗材、收入上行主要来自设备;AI相关和中国客户稼动率持续强劲,并提及硅光子的一些用量
- GPM预计大致中性(汇率基本符合预期);SG&A可能因出货超指引(与奖金计提挂钩)而略高于¥34bn的指引
- 维持Outperform评级:EMIB、硅光子、NAND/DRAM键合等多个新增长驱动有望推动DISCO增长,近期股价相对前端设备同业的跑输被视为机会
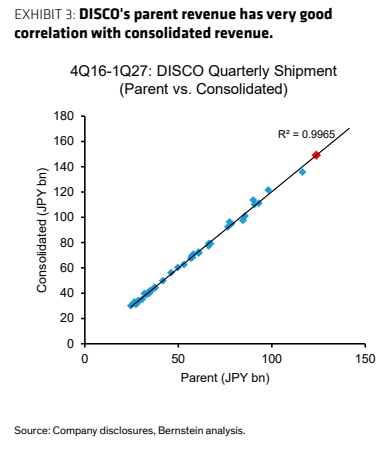
- 回归推算方法有数据支撑:DISCO母公司收入/出货与合并口径相关性极高(收入R²=0.997、出货R²=0.9965,4Q16-1Q27季度数据)
- 估值参考:现价¥65,500、52周区间91,680/42,370;F27E每股收益¥2,336.94,对应P/E 28.0倍
论述逻辑
- 迪斯科发布Q2 FY27/3初步数据 → 母公司收入¥118.5bn(+24.7% QoQ/+38.9% YoY)、出货¥123.9bn(+6.4% QoQ/+60.0% YoY)→ 由于母公司与合并口径相关性极高(收入R²=0.997、出货R²=0.9965),伯恩斯坦用回归推算合并收入¥143.9bn、出货¥149.1bn → 隐含收入高于指引12%和共识3.4%、出货高于指引5.8%和共识2.7%,确认超预期 → 针对市场最担心的HBM despec,公司解释总晶圆数量不变、封装数量可能增加并带动模具分割设备用量 → 需求端由gen-AI(HBM按指引增长、逻辑高位)叠加AI相关与中国客户稼动率及硅光子用量支撑 → 出货超预期或推高SG&A(奖金计提),但汇率约¥159符合预期使GPM中性 → 结合EMIB、硅光子、NAND/DRAM键合等新增长驱动以及近期相对前端同业的跑输 → 维持Outperform、目标价¥99,000(51%上行空间)。
关键展望
- 维持Outperform评级、目标价¥99,000,较¥65,500收盘价有51%上行空间
- 公司预计合并/母公司比率大体符合惯例的1.2x,出货比率可能因耗材占比更高而落在偏高水平
- GPM预计大致中性;SG&A可能略高于¥34bn指引
- 伯恩斯坦预计F26E/F27E收入分别为578,525百万日元和727,187百万日元,F27E每股收益¥2,336.94、对应P/E 28.0倍
- HBM despec是报告重点回应的担忧,公司明确不负面看待;新增长驱动落在EMIB、硅光子、NAND/DRAM键合
- 近期股价相对前端设备同业跑输被视为机会(过去6个月相对JPL回报(18.0)%、12个月(8.6)%)
推荐标的
- 迪斯科(DISCO,6146.JP):Outperform(O),目标价¥99,000(JPY),收盘价¥65,500,上行空间51%;理由:Q2初步业绩超预期、EMIB/硅光子/NAND-DRAM键合等新增长驱动、近期相对前端同业跑输提供机会
关键图表
图1. Disco 2927:初步营收与出货量

图2. DISCO母公司营收与合并营收具有非常高的相关性。

图3. DISCO母公司营收与合并营收具有非常高的相关性。