8月工业企业利润数据点评:高基数下的利润增速放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券点评2026年8月工业企业利润数据:国家统计局9月28日公布,1-8月规上工业企业利润总额同比增长15.7%,较1-7月回落1.9pp;估算8月当月利润总额同比增长4.2%,较7月的11.2%回落。 三因素拆解显示,8月剔除价格的营业收入当月同比增速回升0.5pp至3.4%、PPI当月同比回升0.3pp至3.8%,量价贡献仍稳,而利润率对当月利润同比的拉动由7月约4.2pp转为-2.3pp,是本月回落主因。 分行业看,回落源于两条主线:一是去年8月投资收益集中确认带来的高基数,去年8月投资收益对利润同比拉动高达9.3pp(当年7月为-0.9pp)、去年国企利润由-5.5%跳升至48.3%,对应今年8月酒饮料茶、公用事业降幅分别扩大至81.1%、43.0%,两者合计拉动率较上月下降约12pp;二是前期强势行业增长放缓,计算机电子、煤炭采选拉动率分别由13.5pp、4.0pp降至12.5pp、2.4pp。 库存方面,8月末产成品存货同比增11.0%,实际库存增速小幅放缓,但营收当月同比上行至7.3%、为年内第二高,中期或暂未进入去库阶段,周转天数21.3天持平上月。 报告认为本月回落更多是数据层面的短期扰动,短期基数影响消除后利润同比增速仍有望反弹;中期利润增长的主要引擎仍是AI链上的计算机电子行业以及上游的煤炭、有色行业,未来出口的强劲与否和周期品价格的拐点是主要观察变量。 风险提示为外部经济环境波动性放大与政策相机抉择的不确定性。
主要观点
- 事件:2026年9月28日国家统计局公布,1-8月规上工业企业利润总额同比增长15.7%,较1-7月回落1.9pp。
- 估算8月当月利润总额同比增长4.2%,较7月的11.2%回落。
- 利润增速回落主要源自利润率的转弱:8月剔除价格的营业收入当月同比增速回升0.5pp至3.4%,PPI当月同比增速回升0.3pp至3.8%,量的贡献稳中有升、价格贡献仍在高位,而利润率对当月利润同比的拉动由7月约4.2pp转为-2.3pp。
- 分大类看,8月采矿业利润当月同比增长36.4%、较上月回落8.0pp,制造业增长9.1%,公用事业当月利润同比降幅由13.4%大幅扩大至43.0%。
- 回落第一条主线是去年8月高基数:去年利润当月同比由2025年7月的-1.5%跳升至20.4%,或部分源自投资收益集中确认——去年8月投资收益对利润总额当月同比的拉动高达9.3pp(当年7月为-0.9pp),去年国有企业利润当月同比由-5.5%大幅跳升至48.3%,酒饮料茶、供电供热去年8月利润分别由约-5%、11%跳升至约234%、63%。
- 今年8月酒饮料茶当月利润同比降幅由5.9%大幅扩大至81.1%,公用事业降幅由13.4%大幅扩大至43.0%,两者合计对当月整体利润的拉动率较上月下降约12pp,与高基数线索相互印证。
- 第二条主线是前期表现较好行业的利润增长放缓:计算机电子、煤炭采选对当月利润同比的拉动率分别由13.5pp、4.0pp降至12.5pp、2.4pp,煤炭采选或与煤价涨势放缓有关,计算机通信电子或与存储等资本品价格上涨对利润的压制有关。
- 8月末产成品存货同比增长11.0%、较上月回升0.2pp,剔除价格的实际库存增速小幅放缓;但营业收入当月同比增速继续上行至7.3%、为年内第二高,中期可能暂未进入去库存阶段,仍处于本轮主动补库周期的中后期。
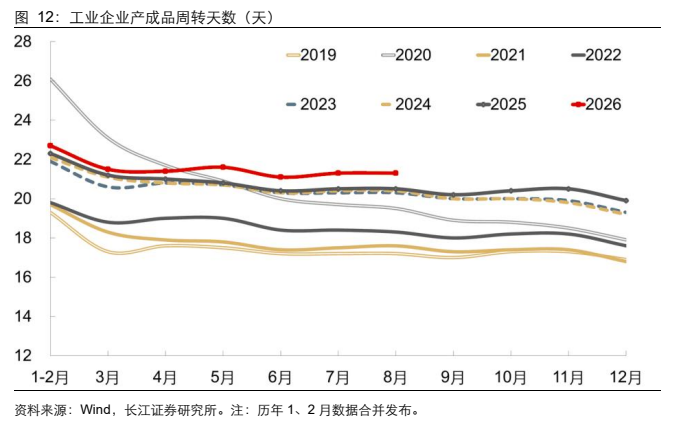
- 周转表现相对平稳:产成品周转天数21.3天、持平上月,产成品库存销售比小幅回落至60.5%,企业经营压力未见明显变化。
- 报告判断本月利润增速回落更多是数据层面的短期扰动,短期基数影响消除后利润同比增速仍有望反弹;中期利润增长的主要引擎仍然是AI链上的计算机电子行业以及上游的煤炭、有色行业。
- 风险提示:一是外部经济环境波动性放大,特朗普政策不确定性高、外需变化节奏不明确;二是政策相机抉择仍有不确定性。
论述逻辑
- 统计局公布8月利润数据(1-8月同比+15.7%、8月当月+4.2%,较7月11.2%回落)→ 量价利三因素拆解显示剔除价格营收当月同比+3.4%、PPI当月同比+3.8%,量价贡献仍稳,利润率拉动由约4.2pp转为-2.3pp,锁定回落主因在利润率 → 行业拆解给出两条解释线索:其一,去年8月投资收益集中确认推高基数(去年8月投资收益拉动9.3pp、国企利润-5.5%跳升至48.3%、酒饮料茶与供电供热跳升至约234%、63%),对应今年8月酒饮料茶降幅扩至81.1%、公用事业扩至43.0%、合计拉动率较上月下降约12pp;其二,前期强势行业放缓,计算机电子、煤炭采选拉动率由13.5pp、4.0pp降至12.5pp、2.4pp → 库存与周转数据显示实际库存增速小幅放缓,但营收当月同比上行至7.3%为年内第二高、周转天数21.3天持平 → 结论:本月回落属数据层面短期扰动,短期基数影响消除后利润增速有望反弹,中期引擎为AI链上的计算机电子及上游煤炭、有色行业,出口强弱与周期品价格拐点是利润能否持续增长的主要观察变量。
关键展望
- 短期:预计基数影响消除后,利润同比增速仍有望反弹。
- 中期:当前利润增长的主要引擎仍然是AI链上的计算机电子行业,以及上游的煤炭、有色行业。
- 主要观察变量:未来出口的强劲与否和周期品价格的拐点,仍是利润能否持续增长的主要观察变量。
- 库存周期:中期可能暂未进入去库存阶段,仍处于本轮主动补库周期的中后期。
- 风险:外部经济环境波动性放大;政策相机抉择仍有不确定性。
推荐标的
- 报告未明确给出推荐标的,本篇为宏观数据点评,未涉及覆盖公司、评级或目标价。
关键图表
图1. 规上工业企业利润总额同比增速(%)
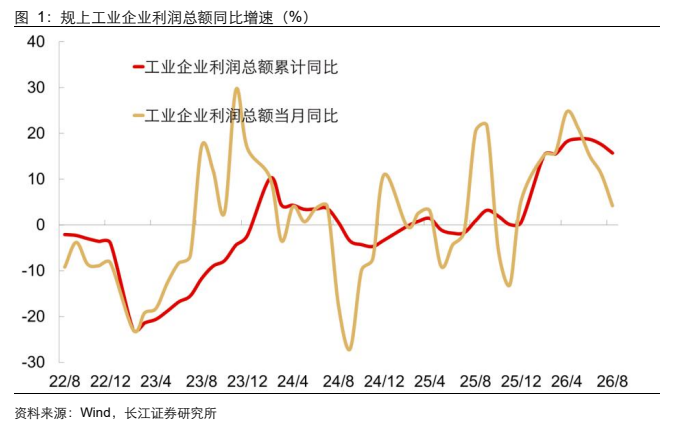
图2. 规上工业企业营业收入同比增速(%)
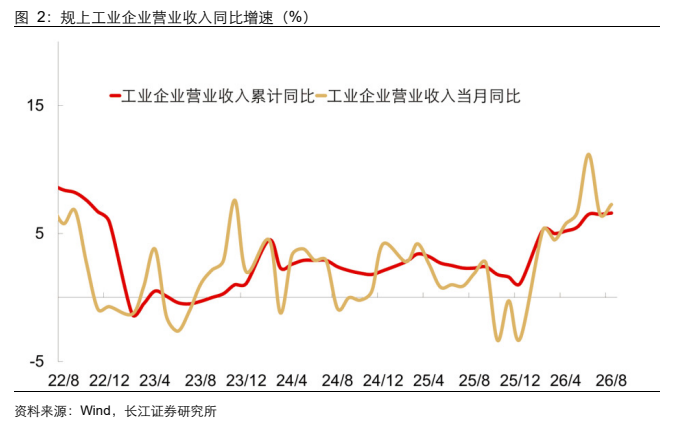
图3. 规上企业量、价、利润贡献拆分(%)
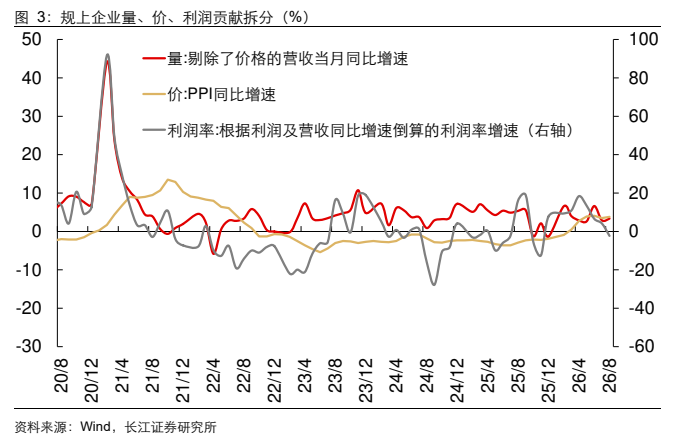
图4. 采矿业、制造业、公用事业企业利润总额当月同比(%)
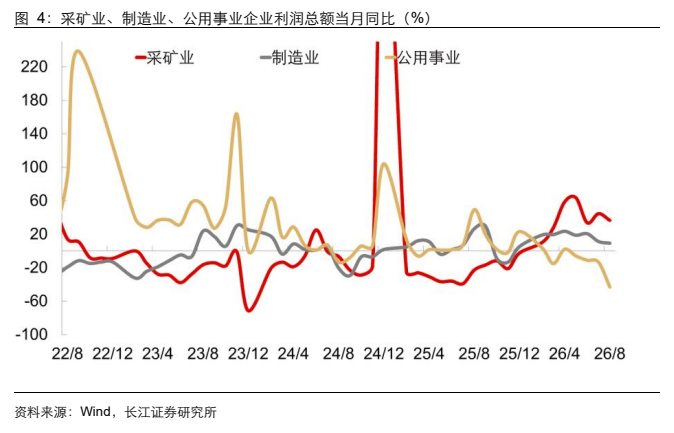
图5. 制造业上、中、下游企业利润总额当月同比(%)
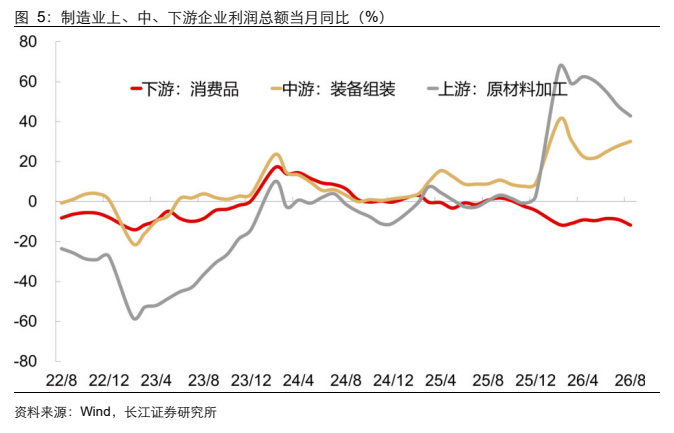
图7. 分类型工业企业利润总额当月同比(%)
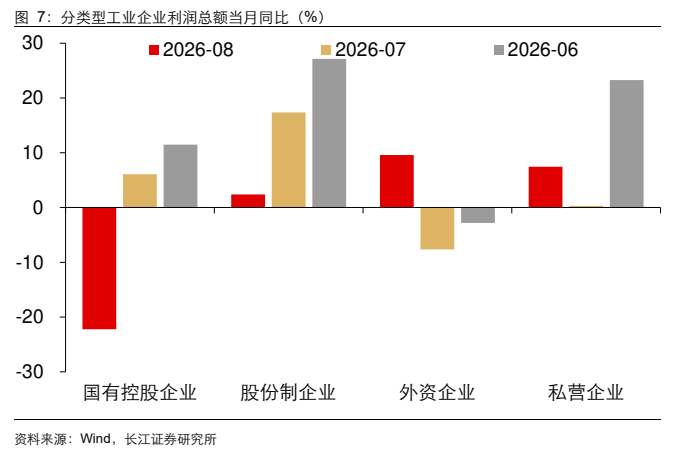
图8. 过去两期利润拉动率前 10 的行业(pp)
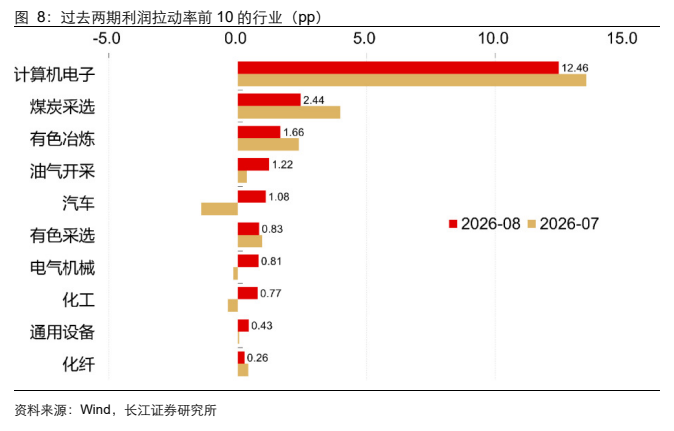
图9. 过去两期利润拉动率后 10 的行业(pp)

图10. 产成品库存名义增速及实际增速(%)
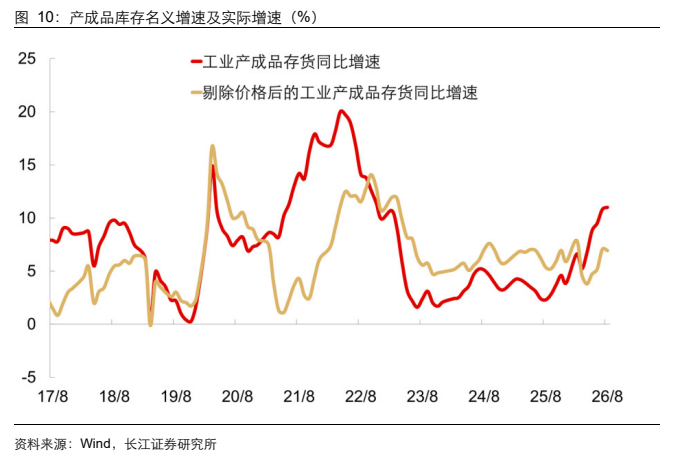
图11. 营收同比增速和产成品库存同比增速(%)
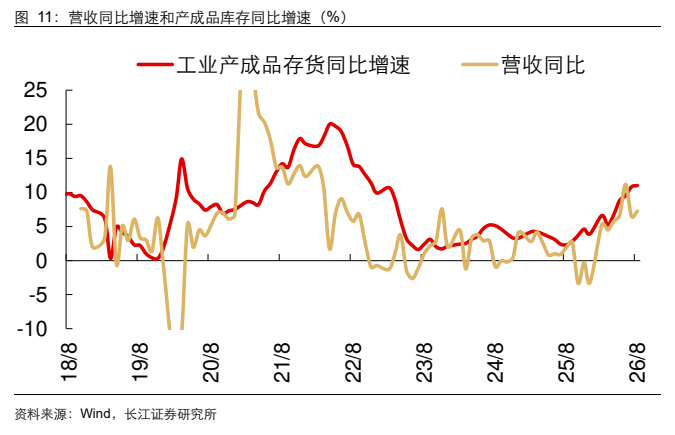
图12. 工业企业产成品周转天数(天)