摩根士丹利 北美IT硬件:平均售价上涨与需求放缓对27年PC构成压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,受创纪录的平均售价(ASP)和需求疲软影响,全球PC市场正经历显著下滑。 2026年第三季度全球PC出货量同比下降约21%,所有美国PC原始设备制造商(OEM)的出货量均低于预期。 报告下调了2026年和2027年的PC出货量预测,分别至2.49亿台(同比下降14%)和2.21亿台(同比下降11%)。 尽管预计ASP将持续上涨,但不足以抵消内存和CPU等组件价格的上涨,预计2027年PC OEM的利润率将面临压力。 分析师对HPQ和Acer持减持(Underweight)评级,认为其面临更严峻的挑战。
主要观点
- 2026年第三季度全球PC出货量同比下降约21%,表现远逊于上半年。
- 所有美国PC OEM厂商第三季度出货量均未达预期,其中HPQ同比下降超30%,DELL下降27%,AAPL下降11%。
- 下调2026年及2027年全球PC出货量预测,分别至2.49亿台和2.21亿台。
- 预计2026年和2027年PC平均售价(ASP)将分别增长25%和15%。
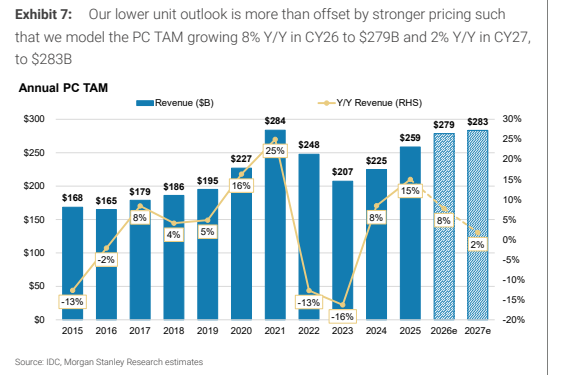
- 预计2027年PC市场总收入(TAM)仅增长2%,较2026年的8%显著放缓。
- PC更换周期预计将延长至4.8-4.9年,回归历史峰值水平。
论述逻辑
- PC需求疲软与高ASP导致出货量下滑 -> 尽管ASP上涨,但组件成本(内存/CPU)上涨挤压利润率 -> 预计2027年PC OEM面临收入下降与利润率压力 -> 维持对HPQ和Acer的减持评级。
关键展望
- 预计2027年PC出货量同比下降11%,至2.21亿台。
- 预计2027年中期单台设备ASP将超过1300美元。
推荐标的
- HP Inc. (HPQ.N): 评级减持(Underweight),目标价19美元。
- Acer Inc. (2353.TW): 评级减持(Underweight),目标价23.50新台币。
关键图表
图1. 我们预计平均售价(ASP)同比增速将在2026年第四季度达到39%的峰值,远超历史水平
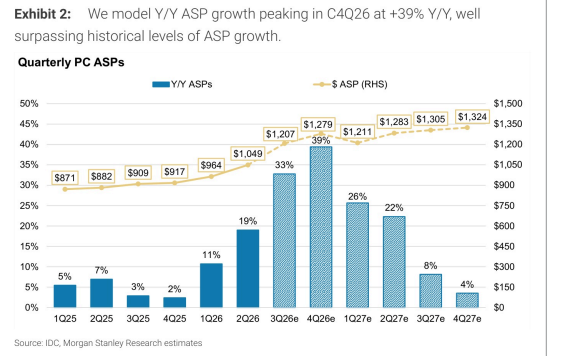
图2. 我们预计PC平均售价(ASP)增速将在2026日历年加速至创纪录的25%,并在2027日历年达到15%
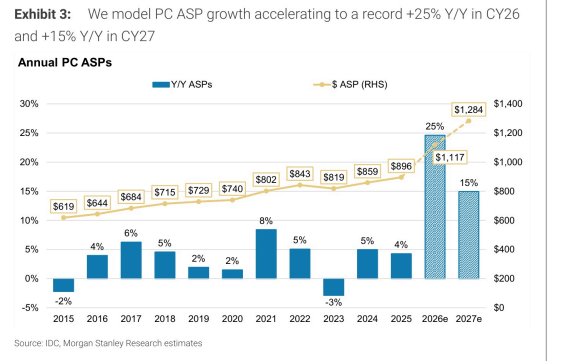
图3. 我们下调了2026年第三季度至2027年第四季度的PC出货量同比预测
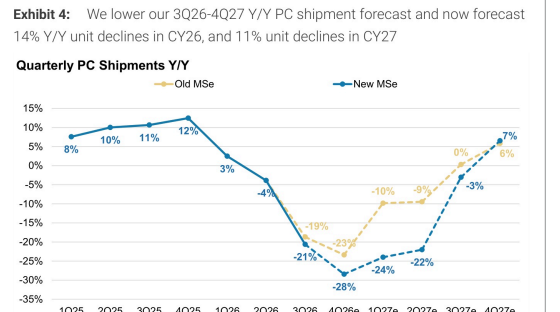
图4. 回归以往的换机周期峰值意味着2027日历年的PC出货量将进一步下降约11%
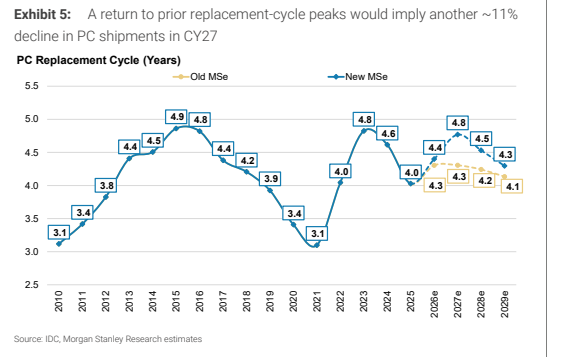
图5. 我们对2026日历年PC出货量的新预测为2.49亿台
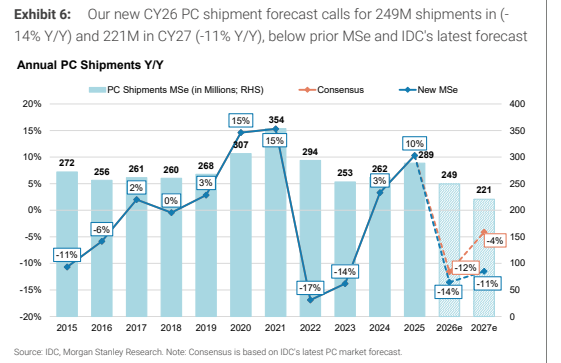
图6. 我们对出货量预期的下调被更强劲的定价所抵消,预计PC总潜在市场(TAM)在2026日历年同比增长8%至2790亿美元,2027日历年增长2%