高盛 26年第三季度前瞻:关注存款竞争,利率,贷款持续增长和不确定的宏观
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对区域性银行进入2026年第三季度财报季持乐观态度,尽管面临利率上升、存款竞争加剧及AI对盈利能力影响等宏观与微观挑战。 报告指出,银行股自8月1日以来跑输大盘约1000个基点,目前估值处于低位,交易价格低于2027年预期市盈率的10倍。 高盛预计三季度业绩稳健,贷款增长持续,存款成本上升幅度低于市场预期,且银行将受益于滞后的存款重新定价。 预计第四季度展望相对乐观,资本市场业务将支持费用收入增长,这可能推动板块出现救济性反弹。
主要观点
- 区域性银行股目前处于低位,交易价格低于2027年预期市盈率的10倍。
- 预计三季度存款成本环比上升约4个基点,高于市场预期的2个基点。
- 商业贷款增长在全行业范围内环比放缓。
- 预计KEY三季度每股收益为0.49美元,高于市场预期的0.46美元,主要受准备金释放驱动。
- 预计CFG第四季度净息差(NIM)将达到3.26%,高于市场预期的3.24%。
- 预计COF三季度净息差为8.34%,高于市场预期的8.23%。
- 预计UWMC三季度贷款发放额为326亿美元,低于市场预期的412亿美元。
论述逻辑
- 宏观利率上升(9月加息及预计2027年中前再加息3次)与长期利率走高 -> 银行面临存款竞争与资产敏感度挑战 -> 银行通过滞后存款重新定价、持续贷款增长及资本市场费用收入抵消压力 -> 预计业绩稳健并推动估值修复。
关键展望
- 预计2027年净息差(NIM)将受益于资产重新定价和业务表现。
- 预计2026年第四季度银行将受益于滞后的存款重新定价。
推荐标的
- 报告未明确给出具体的买入/卖出评级,但提供了各银行的2026年指引及目标价历史。
关键图表
图1. 市场一致预期2027E Nil增长6%
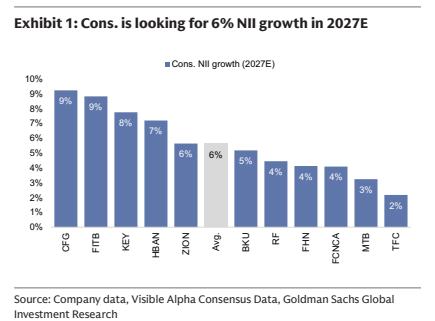
图2. 我们认为年初至今利率变动对调整后CET1造成约23个基点的阻力

图3. 将第四季度年化并纳入我们对净利息收入、手续费及成本增长的看法,指向2027年约52.3%的效率比率

图4. 我们预计FCNCA的净息差为3.19%,较市场一致预期高7个基点

图6. 我们预计营收同比增长3.3%,对比3%-7%

图7. 我们估计按季度计算每次加息约为1800万美元的阻力,而ALLY若要在第四季度实现净息差扩大3个基点,需要约32%的beta

图9. BKU指引摘要

图10. FITB指引摘要

图11. 区域银行和消费金融的预估、目标价及主要风险
