万联证券 策略跟踪报告:8月我国工业生产继续加快,经济动能延续向新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
万联证券发布策略跟踪报告指出,8 月我国规模以上工业增加值同比增长 5.2%,比上月加快 0.7 个百分点,国民经济延续动能向新、结构向优的态势。 海外方面,美联储于 9 月 16 日宣布将联邦基金利率目标区间上调 25 个基点至 3.75%-4%,为 2023 年 7 月底以来首次加息;8 月美国零售销售同比增长 6.01%,美股主要指数走势分化,10 年期美债收益率处于高位。 9 月 14 日至 9 月 18 日当周,A 股主要宽基指数多数走高,科创 50 以 6.39% 的涨幅领跑,全市场日均成交额达 18,100.30 亿元。 行业层面,电子板块表现最为亮眼,单周上涨 6.06%、成交额达 25,614.90 亿元均居首位,且估值扩张明显。 投资配置上,建议聚焦受益于政策利好与业绩回暖的人工智能与算力基础设施产业链,以及具备盈利修复预期的高股息与上游资源板块。
主要观点
- 8 月全国规模以上工业增加值同比加快增长,国民经济平稳且动能向新
- 美联储时隔三年多重启加息,联邦基金利率区间上调至 3.75%-4%
- A 股宽基指数多数上涨,科创 50 指数涨幅居首且估值弹性最大
- 市场交投规模小幅回落,沪深京三市日均交易额超 1.8 万亿元
- 电子行业领跑申万一级板块,成交额突破 2.5 万亿元位居第一
- 行业估值走势分化,电子、机械设备与建材/医药估值提升幅度居前
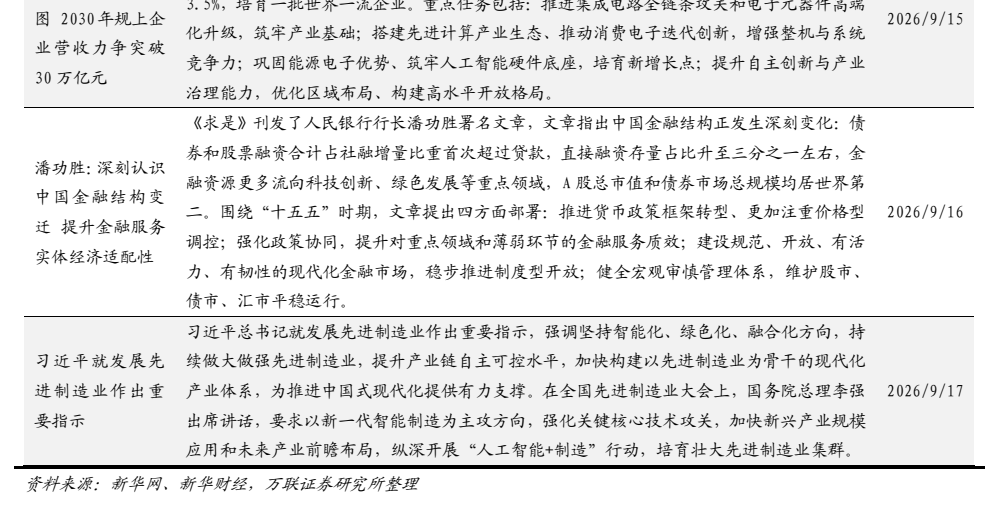
- 电子信息制造业十五五规划出炉,部署全链条攻关并力争 2030 年规上营收破 30 万亿元
- 金融结构深刻变迁,股债直接融资比重上升且政策强化现代产业支持
论述逻辑
- 宏观基本面工业生产提速及先进制造业政策导向 -> 叠海外美联储加息 25bp 收紧流动性 -> 驱动 A 股内部科创与先进制造风格占优 -> 资金集中涌向电子与通信等 AI/算力链条并推升估值 -> 得出聚焦 AI 算力与高股息/上游资源两端配置的结论
关键展望
- 政策与产业落地期需跟踪政策变动风险、企业盈利不及预期以及后续宏观经济数据波动
- 先进制造与科技产业链景气延续,需验证 AI 产业业绩回暖及上游资源品盈利修复节奏
推荐标的
- 建议重点配置人工智能与算力基础设施产业链,受益于政策利好支持及基本面业绩回暖支撑产业景气延续
- 建议关注高股息与上游资源板块,受益于盈利预期延续修复格局
关键图表
图1. 图表 1: 9月14日-9月18日当周主要指数涨跌幅(%)
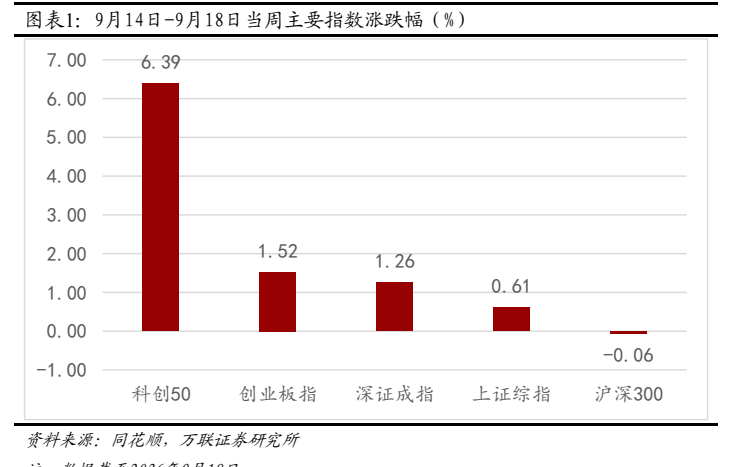
图2. 图表 2: 9月14日-9月18日当周申万一级板块涨跌幅(%)
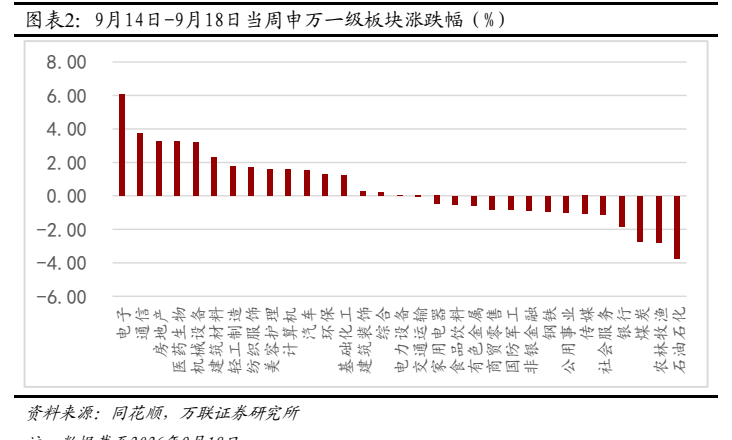
图3. 图表 3: A股日均交易额(亿元)
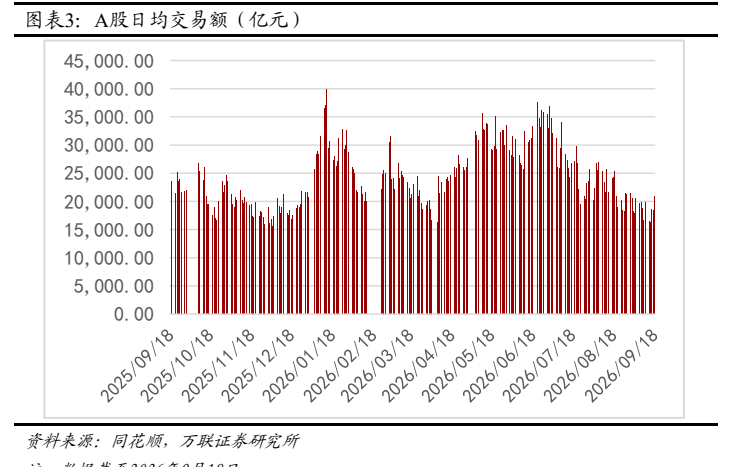
图5. 图表 6: 主要宽基指数当前估值水平(%)
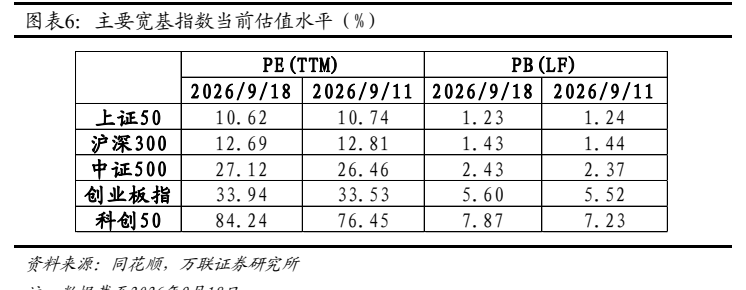
图6. 图表 7: 申万一级行业当前估值水平
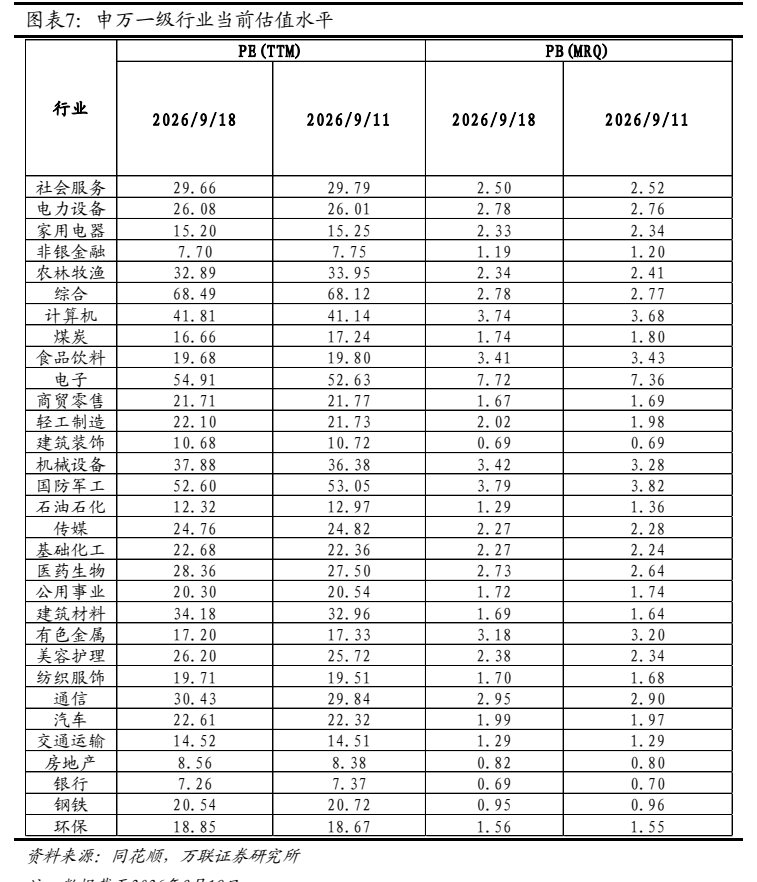
图7. 图表 8: 9月14日-9月18日财经要闻
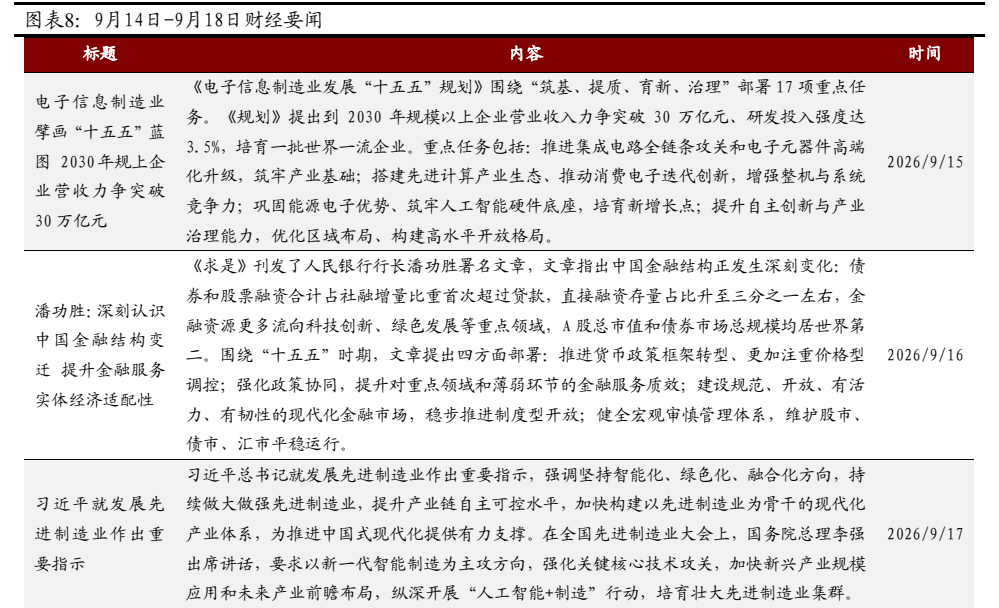
图8. 年规上企2026/9/15