环保行业:江苏零碳园区方案发布,绿色能源多途利用需求增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持环保行业“强于大市”评级。 核心事件是江苏省发改委、省工业和信息化厅联合印发《江苏省零碳园区建设实施方案》,提出到2030年全省培育建成10个左右省级零碳园区:供热端积极利用地热能、生物质清洁供热、热电联产,有条件地区开展核能供热、余热利用、LNG冷能阶梯利用、绿氢供热;能源转型端大力发展分布式光伏,应用钙钛矿光伏、小型垂直型风电机组、清洁热泵、氢能等技术,加快以电代煤、以电代油,并加强用地、用水、用能、绿电绿证、环境容量等要素保障,研究“一对多”绿电直连及园区级“绿电聚合直供”机制。 行情方面,9月19日-9月24日环保(申万)指数下跌0.56%,跑赢沪深300指数(下跌1.51%)0.95个百分点,2026年初至今累计跌幅3.48%、跑赢沪深300指数0.64个百分点。 碳市场方面,截至2026年9月24日全国碳配额价格95.0元/吨、同比增长62.3%,年累计成交量12072.2万吨、同比增长37.3%;欧盟碳配额期货结算价85.5欧元/吨、同比增长11.9%。 行业要闻覆盖广东拟提高环保税适用税额、上海至2030年新增450平方公里海绵城市达标区域(径流总量控制率75%、径流污染控制率53%)、深圳印发全国首个市级“六张网”规划统筹方案(6大领域22项重点任务)。 投资建议沿“十五五”碳达峰窗口期展开,重点推荐环卫装备电动化的宇通重工、垃圾焚烧的瀚蓝环境和光大环境、供热业务发力的中科环保、投资收益增厚业绩的中山公用以及高分红的新奥股份,盈利预测表另覆盖城发环境、永兴股份。 风险为环保公司财务状况恶化、政策推进落实不及预期、环保治理财政资金拨付下滑。
主要观点
- 江苏省发改委、省工业和信息化厅联合印发《江苏省零碳园区建设实施方案》,提出到2030年全省培育建成10个左右省级零碳园区,园区绿色能源结构持续优化。
- 供热端绿色能源多途利用:《方案》提出积极利用地热能、生物质清洁供热、热电联产等清洁能源供热,有条件地区开展核能供热、余热利用、LNG冷能阶梯利用、绿氢供热等方式。
- 能源结构转型明确:积极利用园区及周边非化石能源,大力发展分布式光伏,积极应用钙钛矿光伏、小型垂直型风电机组、清洁热泵、氢能等新能源技术,加快以电代煤、以电代油,积极参与绿电绿证交易。
- 政策支持方面,《方案》加强对零碳园区在用地、用水、用能、绿电绿证、环境容量等要素保障力度,并开展“一对多”绿电直连及园区级“绿电聚合直供”机制研究。
- 报告认为“十五五”是深入打好污染防治攻坚战、实现2030年前碳达峰的关键期和窗口期,建议关注新能源环卫装备、节能减排、固废综合治理、污水提标改造等投资机会。
- 行业要闻:广东拟提高应税大气污染物、水污染物环境保护税适用税额;上海明确至2030年新增450平方公里海绵城市达标区域,平均年径流总量控制率75%、平均年径流污染控制率53%;深圳印发全国首个市级“六张网”规划统筹方案,部署6大领域共22项重点任务。
- 重点公司盈利预测及估值表覆盖6家公司:中山公用、瀚蓝环境、城发环境、永兴股份、光大环境本次评级“买入”,中科环保“增持”;盈利预测采用Wind一致性预期,评级来源于历史覆盖报告。
- 9月19日-9月24日上证综指单周累计下跌0.6个百分点报3888.37,环保(申万)指数下跌0.56%,跑赢沪深300指数0.95个百分点、跑赢创业板指数(下跌2.48%)1.92个百分点;2026年初至今环保板块累计跌幅3.48%,跑赢沪深300指数0.64个百分点。
- 报告跟踪环保板块125家A股和10家H股:9月18日-9月24日54家A股上涨、60家下跌,涨幅前三为金达莱(+21.86%)、聚光科技(+13.71%)、丛麟科技(+10.71%),跌幅前三为*ST仕净(-17.75%)、先河环保(-11.13%)、侨银股份(-8.92%)。
- 碳市场:截至2026年9月24日全国碳配额价格95.0元/吨,环比下降0.9%、同比增长62.3%,年累计成交量12072.2万吨、同比增长37.3%;截至9月23日欧盟碳配额期货结算价85.5欧元/吨,环比增长1.5%、同比增长11.9%,当日成交量3556.8万吨、同比增长18.6%。
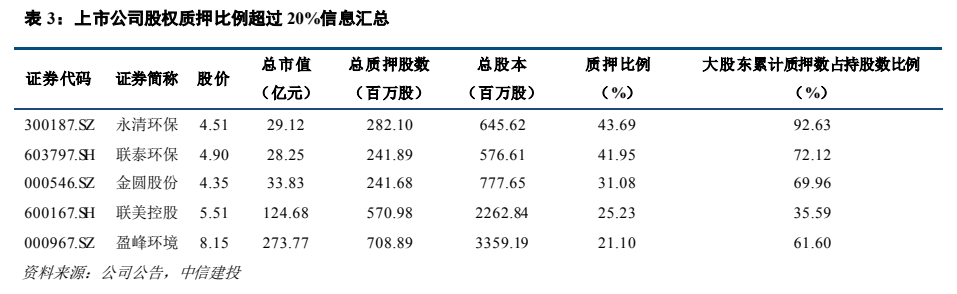
- 股权质押监控:质押比例超过20%的公司包括永清环保(43.69%,大股东累计质押数占持股数92.63%)、联泰环保(41.95%)、金圆股份(31.08%)、联美控股(25.23%)、盈峰环境(21.10%)。
论述逻辑
- 江苏省发改委与省工信厅联合印发零碳园区实施方案(到2030年培育建成10个左右省级零碳园区)→ 方案明确清洁供热多途利用(地热能、生物质、热电联产,有条件地区核能供热、余热利用、LNG冷能阶梯利用、绿氢供热)与非化石能源转型路径(分布式光伏、钙钛矿光伏、小型垂直型风电、清洁热泵、氢能、以电代煤以电代油、绿电绿证交易)→ 叠加用地、用水、用能、绿电绿证、环境容量等要素保障及绿电直连机制研究 → 报告判断绿色能源多途利用需求增长,并将“十五五”定位为2030年前碳达峰的关键期和窗口期 → 由此沿环卫装备电动化(宇通重工)、垃圾焚烧产能增长与布局完善(瀚蓝环境、光大环境)、供热业务发力与投资收益增厚(中科环保、中山公用)、稳健高分红燃气(新奥股份)给出重点推荐 → 维持环保行业“强于大市”评级,同时提示财务恶化、政策落实、财政拨付三类风险。
关键展望
- 江苏零碳园区建设目标:到2030年全省培育建成10个左右省级零碳园区,园区绿色能源结构持续优化。
- 上海海绵城市建设目标:至2030年全市新增450平方公里达标区域,平均年径流总量控制率达到75%、平均年径流污染控制率达到53%,历史易涝积水区域实现动态消除。
- “十五五”被定位为深入打好污染防治攻坚战、实现2030年前碳达峰的关键期和窗口期,报告认为期间将继续坚持环境保护与高质量发展原则、紧抓3060碳方针。
- 风险提示:环保公司财务状况恶化、政策推进力度及落实程度不及预期、环保治理财政资金拨付下滑。
推荐标的
- 宇通重工:环卫领域重点推荐,受益于环卫装备电动化趋势,拥有环卫装备制造、环卫运营投资全产业链;盈利预测表未列其评级与股价。
- 瀚蓝环境(600323.SH):评级“买入”,当前股价28.68元,26E EPS 3.12元、26E PE 9.20;焚烧产能不断增长、业务布局持续完善。
- 光大环境(0257.HK):评级“买入”,当前股价4.60元,26E EPS 0.68元、26E PE 6.77;垃圾焚烧领域重点推荐。
- 中科环保(301175.SZ):评级“增持”,当前股价5.55元,26E EPS 0.36元、26E PE 15.42;供热业务持续发力、经营业绩稳健增长。
- 中山公用(000685.SZ):评级“买入”,当前股价10.81元,26E EPS 1.58元、26E PE 6.85;环保主业稳中向好、投资收益增厚业绩。
- 新奥股份:燃气板块推荐,经营稳健高分红;盈利预测表未列其评级与股价。
- 城发环境(000885.SZ):盈利预测表评级“买入”,当前股价11.63元,26E EPS 2.08元、26E PE 5.58。
- 永兴股份(601033.SH):盈利预测表评级“买入”,当前股价14.19元,26E EPS 1.19元、26E PE 11.89。
关键图表
图1. 表 1: 重点公司盈利预测及估值
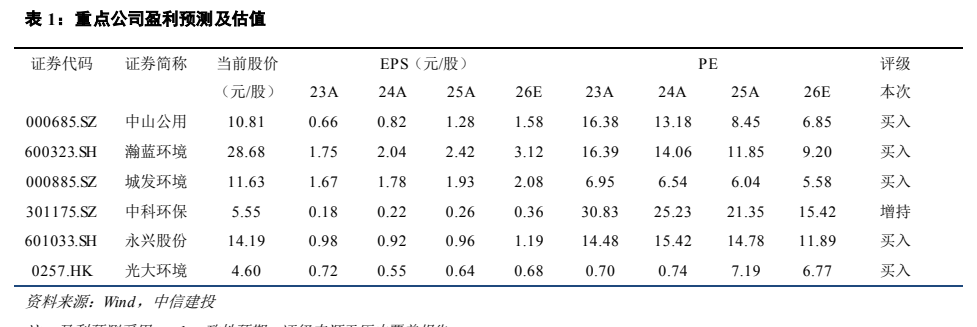
图2. 2026 年初至今,环保板块整体指数表现一般,累计跌幅为 3.48%,跑赢沪深 300 指数 0.64 个百分点。
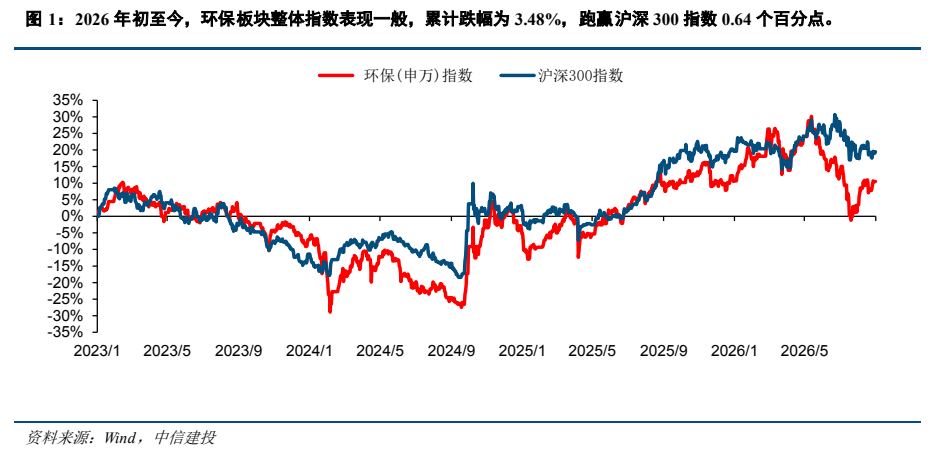
图3. A 股部分环保上市公司周涨跌幅情况(单位:%)
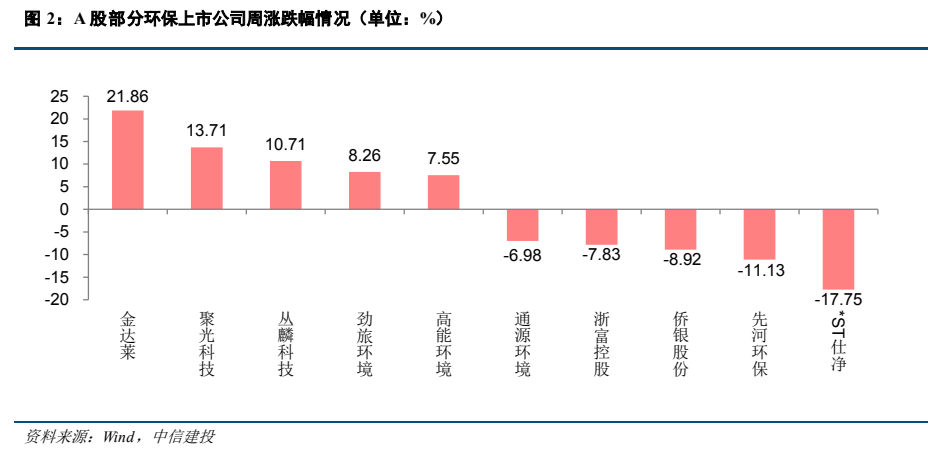
图4. 细分板块周涨跌幅情况(单位:%)
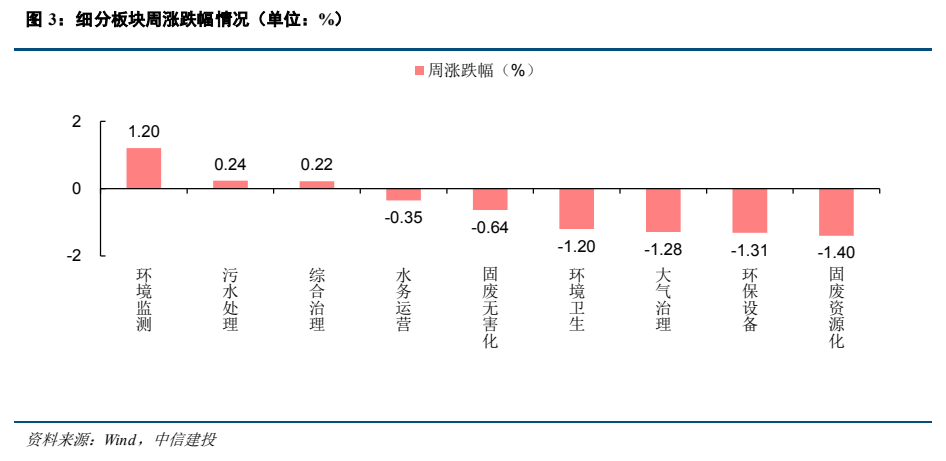
图5. 全国碳配额成交均价(单位:元/吨)
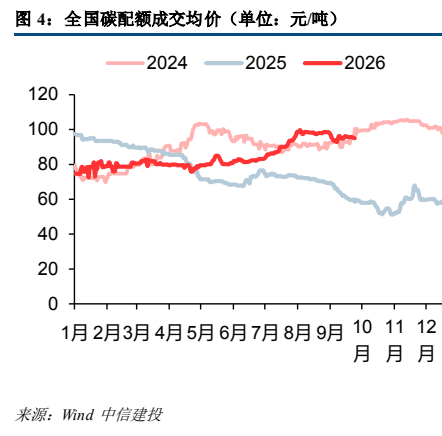
图6. 全国碳配额累计成交量(单位:万吨)
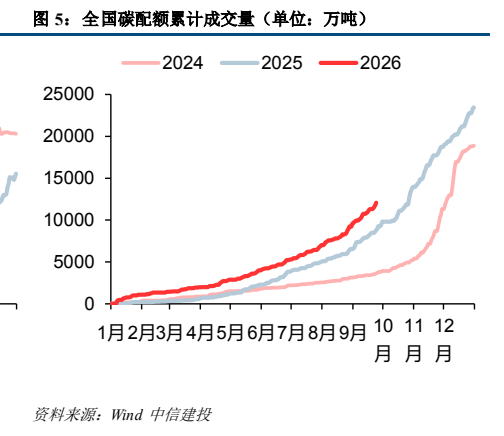
图7. 欧盟碳配额的期货结算价格(单位:欧元/吨)
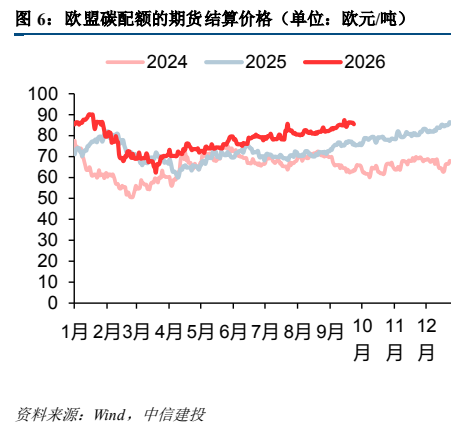
图8. 欧盟碳配额成交量(单位:万吨)
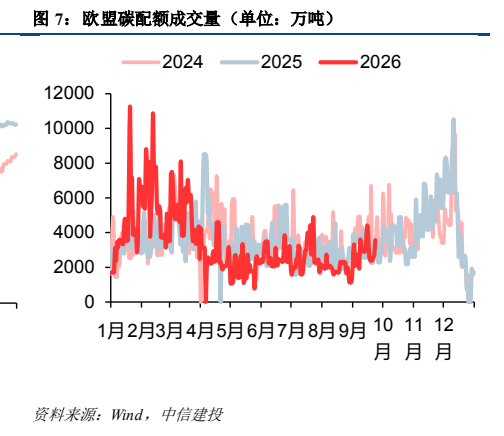
图9. 表 3: 上市公司股权质押比例超过 20%信息汇总