摩根大通 美国能源:原油和产品因库存释放而下降,俄罗斯出口潜力,液化天然气运输量和需求增加,WMB 到AFL,启动SOC @增持,将HESM 降级为增持从N,活动更新…
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布美国能源行业每日专家销售观察。 受法国提议释放100 million barrels柴油与原油库存以及俄罗斯副总理表示若过剩将考虑部分重启柴油出口影响,成品油与原油价格健康回调,BCOM Energy Index下跌约3%。 天然气与LNG方面,9月霍尔木兹海峡LNG船运量达到19艘(卡塔尔13艘、阿联酋6艘),同时上周NWE+UL天然气总需求受德国取暖需求拉动周环比上升18%。 公司评级与标的配置方面,中游团队将The Williams Companies (WMB)作为增长标的纳入分析师聚焦名单(AFL),主因看好其表后(BTM)电力基础设施放量、Transco管网扩张及近期回调带来的入场点;同时将Hess Midstream LP (HESM)评级从Neutral下调至Underweight,警告其2028年最低运量承诺(MVC)大幅下阶梯及2029年MVC重置风险。 上周美国陆地钻机数量周环比减少4部至633部,其中特拉华盆地减少2部。 此外,报告还分析了Diamondback Energy (FANG)修订股东协议对其股权悬顶或并购筹备的影响,以及海外关于中国限制成品油出口、日本Jera对卡塔尔供应预期等动态。
主要观点
- 成品油与原油因库存释放提议及俄罗斯潜在出口而回落,BCOM能源指数下跌约3%。
- 霍尔木兹海峡LNG出港量创战后单月新高,欧洲取暖需求受德国提振单周反弹18%。
- WMB被纳入分析师聚焦名单(AFL),BTM电力合作与Transco管网扩张驱动增长。
- WMB具备6GW电力创新储备项目,黑石合资企业出资5.34bn美元锁定资金通道。
- HESM评级下调至Underweight,2028年MVC量化指标大幅滑落构成结构性逆风。
- HESM面临2029年MVC挂钩Chevron钻井计划的重置风险,以及2033年商务协议到期压力。
- 美国陆地活跃钻机数量单周减少4部至633部,特拉华盆地减少2部最为显著。
- FANG修订8-K股东协议放弃1个董事席位,或为消除SGF减持悬顶或为并购发行股票做准备。
- 中国暂停成品油出口加剧亚洲供应紧缺,新加坡轻质馏分油库存跌至五年低位。
- 日本Jera指出卡塔尔LNG短期难以恢复,现货价格较去年同期翻倍。
- NOV三季度业绩预计符合预期但四季度因中东安全局势不确定性下调预期。
- 澳大利亚矿业板块低配幅度收窄,摩根大通上调中远期铜价预期并上调SFR评级至增持。
论述逻辑
- 宏观供应端情绪:欧美库存释放预期(IEA/法国提出100 million barrels计划)叠加俄罗斯可能部分放宽柴油出口,直接导致大宗能源出现健康回调(BCOM能源指数-3%)。
- 中游天然气与电力基础设施逻辑:AI数据中心激增带动电力需求,WMB通过Socrates Phase 1项目及黑石5.34bn美元注资锁定资金,结合Transco主干管网溢价,驱动其入选AFL。
- 单一客户与管网下行风险逻辑:HESM依赖Chevron单一客户,面临2028年MVC天然气与原油收集量的明确量化下阶梯,加之2029年MVC重置面临Chevron放缓钻井节奏的负面传导,促使分析师下调其评级至Underweight。
关键展望
- 欧洲天然气需求展望:气象预测显示10月中旬起欧洲大陆将迎来更广泛的寒冷天气,区域供暖度日(HDD)预计将接近历史正常水平。
- WMB合作落地时间窗口:预计在2026年年底前与超大规模云厂商签署至少一项新协议,并有可能达到两项。
- HESM关键节点与下行风险:Chevron将于2026年年底提交开发计划,将直接决定2029年MVC重置幅度(按计划的80%计算);长期商务协议将于2033年到期。
- 大宗商品价格展望:2027-2028年铜价预测上调至约$6.55/lb,长期铜价上调至$6/lb;2026年年底黄金目标价上调至$6,300/oz。
推荐标的
- The Williams Companies, Inc. (WMB):调入分析师聚焦名单(Analyst Focus List),成长型标的,看好表后电力基础设施与天然气输送管网扩张。
- Hess Midstream LP (HESM):评级由中性(Neutral)下调至减持(Underweight),因2028年MVC滑坡及单一客户集中度风险。
- Sandfire Resources (SFR):评级上调至增持(Overweight),受益于铜价中长期预期提升及估值吸引力。
- BHP、RIO、PLS、EVN、GMD:维持重点推荐,涵盖大型多元化矿商、锂矿及黄金标的。
关键图表
图1. TTF地区及德国近期天气预报
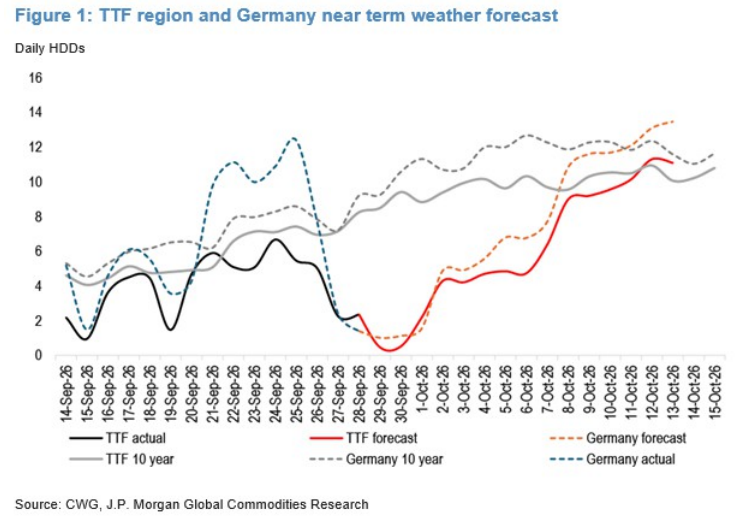
图4. 天然气中游2026年迄今总回报
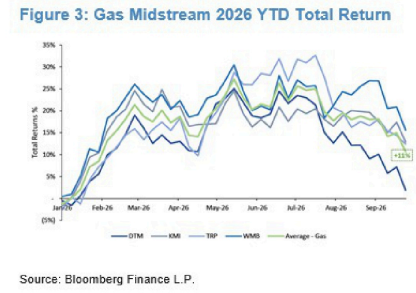
图5. 天然气中游2025年总回报
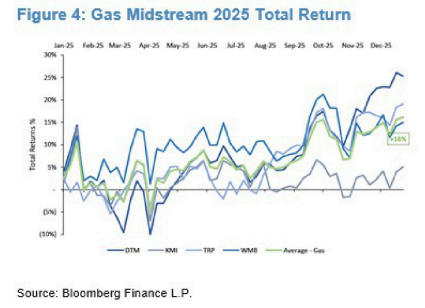
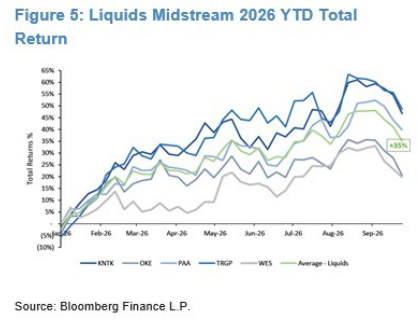
图6. 液体中游2026年迄今总计