高盛:洽洽食品(002557):业绩预告:2Q26净利润超预期;关注竞争格局改善与成本前景;重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
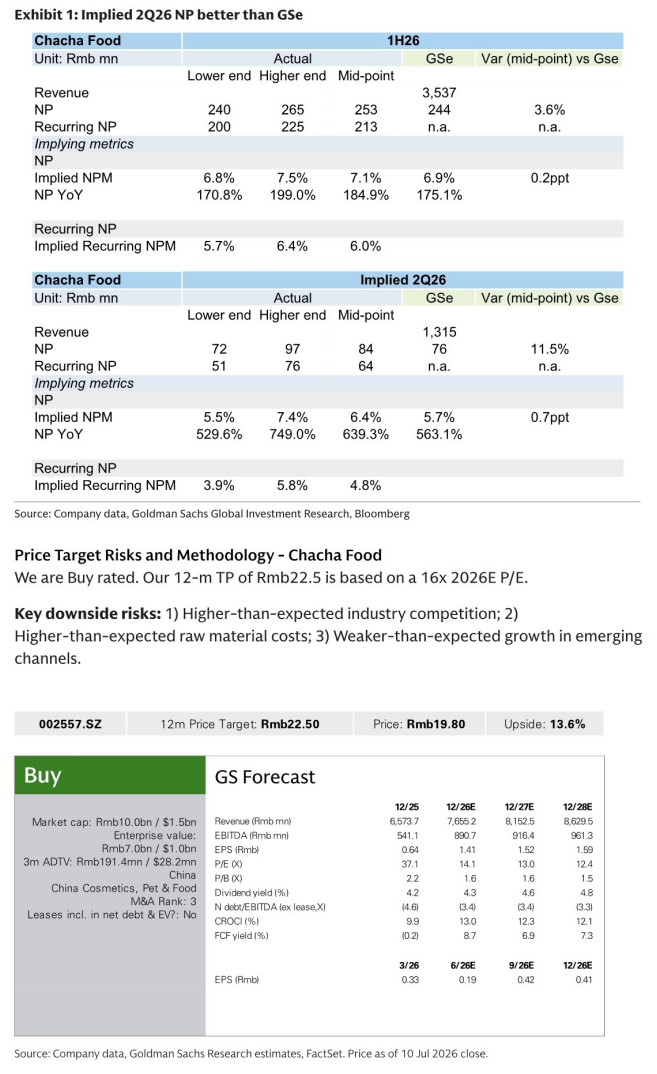
洽洽食品于7月13日盘后发布2026年上半年初步业绩,隐含2Q26净利润中点为8400万元,较高盛预期7600万元高出12%。1H26净利润中点2.53亿元,较高盛预期2.44亿元高出4%。高盛认为超预期得益于竞争缓和及渠道策略调整,以及葵花籽成本前景有利。公司即将公布正式业绩,市场关注点包括核心品类与新品举措、利润率趋势与采购成本、渠道发展及股东回报。高盛维持买入评级,12个月目标价22.5元。
主要观点
- 洽洽食品2Q26净利润中点8400万元,较高盛预期7600万元高出12%。
- 1H26净利润中点2.53亿元,较高盛预期2.44亿元高出4%。
- 隐含2Q26净利润率中点6.4%(基于高盛销售预测),较高盛预期5.7%高出0.7个百分点。
- 隐含1H26净利润率中点7.1%(假设收入同比恢复29%至35亿元),较高盛预期6.9%高出0.2个百分点。
- 超预期原因:1)竞争缓和及渠道策略调整;2)葵花籽成本前景有利,供需动态改善。
- 即将公布的正式业绩关注点:核心品类与新品举措、市场竞争动态;利润率趋势与坚果及葵花籽采购成本、定价策略;线上、折扣零售、会员KA及传统渠道发展;股东回报更多细节。
- 高盛维持买入评级,12个月目标价22.5元,基于16倍2026年预期市盈率。
- 主要下行风险:行业竞争超预期、原材料成本超预期、新兴渠道增长弱于预期。
论述逻辑
洽洽食品发布2026年上半年初步业绩,隐含2Q26净利润超预期 → 高盛认为超预期源于竞争格局改善(渠道策略调整)和成本前景有利(葵花籽供需改善) → 公司即将公布正式业绩,市场将关注品类创新、成本趋势、渠道发展及股东回报 → 基于此,高盛维持买入评级,目标价22.5元。
关键展望
报告未明确给出未来验证点或时间窗口,但指出即将公布的正式业绩中,市场将关注:1)核心品类与新品举措及竞争动态;2)利润率趋势与坚果及葵花籽采购成本、定价策略;3)渠道发展(线上、折扣零售、会员KA、传统渠道);4)股东回报更多细节。
推荐标的
- 洽洽食品(002557.SZ):评级买入,12个月目标价22.5元,当前价格19.80元,潜在上涨13.6%。目标价基于16倍2026年预期市盈率。
关键图表
图1. 隐含2Q26净利润优于高盛预期