摩根士丹利:大中华区材料 | 亚太
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
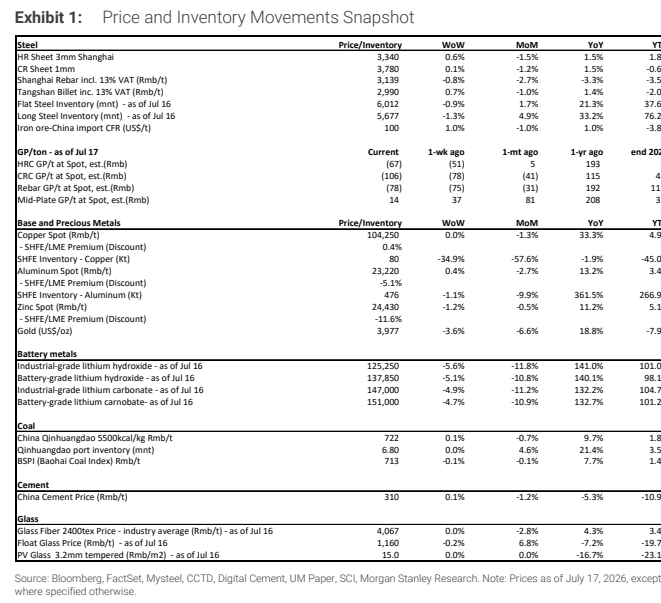
报告维持大中华材料行业“有吸引力”观点,核心判断是储能需求继续支撑锂电池生产,7月计划产量创纪录,储能占需求逾40%。 中国拟出台长期能源供应合同规则,港口合同将强调“基准价+浮动价”机制;沁源县已有两座煤矿复产,核定产能合计360万吨。 基本金属方面,上海铜价周环比持平、库存下降34.9%,上海铝价上涨0.4%、库存下降1.1%。 电池金属价格继续回调,工业级和电池级氢氧化锂分别下跌5.6%和5.1%,工业级和电池级碳酸锂分别下跌4.9%和4.7%。 黄金周跌3.6%至3,977美元/盎司;钢材价格分化,上海热轧上涨0.6%、冷轧上涨0.1%、螺纹钢下跌0.8%,唐山钢坯上涨0.7%。 海外政策方面,刚果(金)总统要求税收机构避免对矿业公司采取强硬执法,印度尼西亚则拒绝全面提高全国镍产量配额。
主要观点
- 7月计划锂电池产量达到纪录高位,储能贡献超过40%的需求,是本期报告的首要需求信号。
- 中国拟议长期能源供应合同规则,港口合同定价将强调“基准价+浮动价”机制。
- 沁源县目前有两座煤矿恢复生产,核定产能合计360万吨。
- 锂盐价格全面回落:工业级和电池级氢氧化锂周跌5.6%和5.1%,工业级和电池级碳酸锂周跌4.9%和4.7%。
- 钢材价格分化且现货吨毛利多为负值:热轧、冷轧周涨0.6%和0.1%,螺纹钢周跌0.8%;热轧、冷轧和螺纹钢估算现货吨毛利分别为-67元、-106元和-78元。
- 刚果(金)要求避免对矿业公司实施强硬执法,而印度尼西亚拒绝全面上调全国镍产量配额。
关键展望
- 大中华材料行业观点为“有吸引力”;该定义对应未来12-18个月相对于相关广义市场基准表现有吸引力。
- 7月锂电池计划生产创纪录及储能需求占比超过40%,是后续验证电池材料需求的重要窗口。
- 中国长期能源供应合同仍处于规则草案阶段,后续需观察“基准价+浮动价”机制的正式落地。
- 后续供给侧验证点包括沁源县两座复产煤矿、刚果(金)矿业执法方式及印度尼西亚全国镍产量配额政策。
推荐标的
- Rachel L Zhang覆盖(铝、钢铁、建材与铜钴):中国铝业601600.SS—O,8.44元;中国铝业2600.HK—O,7.61港元;宝钢股份600019.SS—O,5.76元;北新建材000786.SZ—O,18.53元;东方雨虹002271.SZ—E,10.74元;中国巨石600176.SS—O,43.80元;中国联塑2128.HK—U,3.86港元;China Steel 2002.TW—U,18.65新台币;洛阳钼业3993.HK—O,15.49港元;洛阳钼业603993.SS—O,17.41元;中伟股份300919.SZ—E,36.62元;中伟股份2579.HK—O,24.00港元;方大炭素600516.SS—U,4.97元;鼎胜新材603876.SS—U,19.35元;江西铜业0358.HK—O,30.58港元;江西铜业600362.SS—O,39.03元;金力永磁6680.HK—O,16.42港元;金力永磁300748.SZ—O,25.16元。
- Rachel L Zhang覆盖(锂、黄金、纸业及其他材料):赣锋锂业002460.SZ—O,48.48元;赣锋锂业1772.HK—O,37.82港元;力量钻石301071.SZ—U,62.90元;玖龙纸业2689.HK—E,7.21港元;山东黄金600547.SS—E,23.76元;山东黄金1787.HK—E,17.15港元;南山铝业600219.SS—E,3.98元;天齐锂业9696.HK—O,32.46港元;天齐锂业002466.SZ—O,46.99元;伟星新材002372.SZ—U,7.79元;招金矿业1818.HK—E,17.52港元;紫金黄金国际2259.HK—O,96.50港元;紫金矿业2899.HK—O,29.38港元;紫金矿业601899.SS—O,28.36元。
关键图表
图1. 价格与库存变动概览