美银证券:台湾ABF载板——供需前景有利,维持建设性看法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银证券对台湾ABF载板行业维持建设性看法,认为供需前景有利。报告指出,2026年ABF载板产能扩张有限,而AI相关需求强劲,预计2026年供需缺口将扩大。主要供应商如欣兴、景硕和南电将受益于价格上涨和利用率提升。报告维持对欣兴的“买入”评级,目标价新台币300元;对景硕的“买入”评级,目标价新台币180元;对南电的“中性”评级,目标价新台币250元。
主要观点
- 2026年ABF载板产能扩张有限,主要供应商资本支出保守,新增产能仅约10%。
- AI服务器和网络设备需求强劲,推动ABF载板需求增长,预计2026年需求增长20%。
- 供需缺口扩大,预计2026年ABF载板价格将上涨5-10%。
- 欣兴(3037.TW)受益于AI相关订单,2026年ABF载板收入预计增长25%。
- 景硕(3189.TW)在BT载板领域有优势,但ABF载板产能利用率提升至90%。
- 南电(8046.TW)面临竞争压力,ABF载板价格涨幅有限,预计仅上涨3%。
- 2026年ABF载板行业整体毛利率预计提升2-3个百分点。
- 风险包括需求不及预期、产能扩张超预期和价格竞争。
论述逻辑
报告从供给端和需求端分析:供给端,主要供应商资本支出保守,2026年产能仅增长10%;需求端,AI和网络设备需求强劲,增长20%。供需缺口扩大导致价格上涨5-10%,进而提升供应商盈利。报告据此维持建设性看法,并给出具体评级和目标价。
关键展望
- 2026年ABF载板价格预计上涨5-10%。
- 2026年ABF载板行业毛利率预计提升2-3个百分点。
- 风险:需求不及预期、产能扩张超预期、价格竞争。
推荐标的
- 欣兴(3037.TW):买入,目标价新台币300元,理由:AI订单强劲,ABF载板收入增长25%。
- 景硕(3189.TW):买入,目标价新台币180元,理由:BT载板优势,ABF产能利用率90%。
- 南电(8046.TW):中性,目标价新台币250元,理由:竞争压力,价格涨幅有限。
关键图表
图1. 盈利预测与估值方法变动摘要
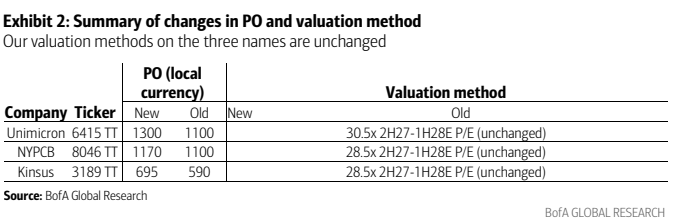
图2. 推荐评级表
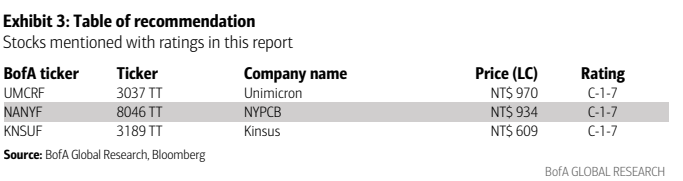
图3. 各应用领域ABF载板消耗量(以PC处理器为1.0基准)
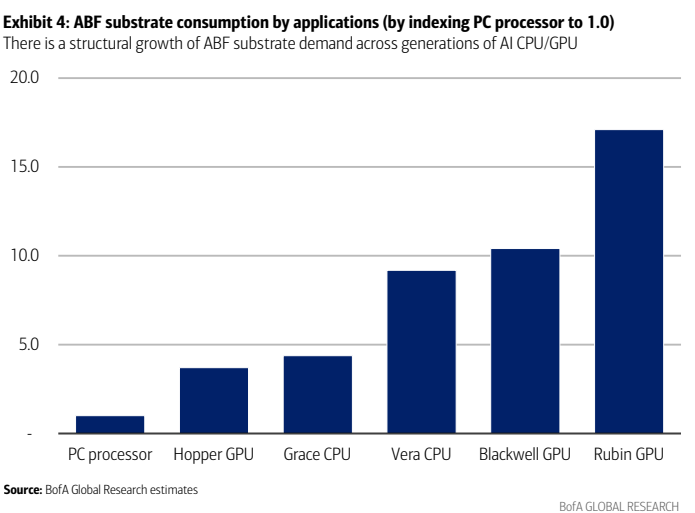
图4. 封装基板技术发展
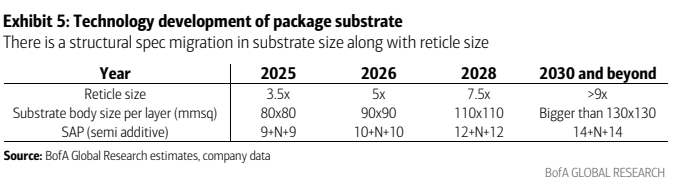
图5. 盈利预测调整——欣兴电子
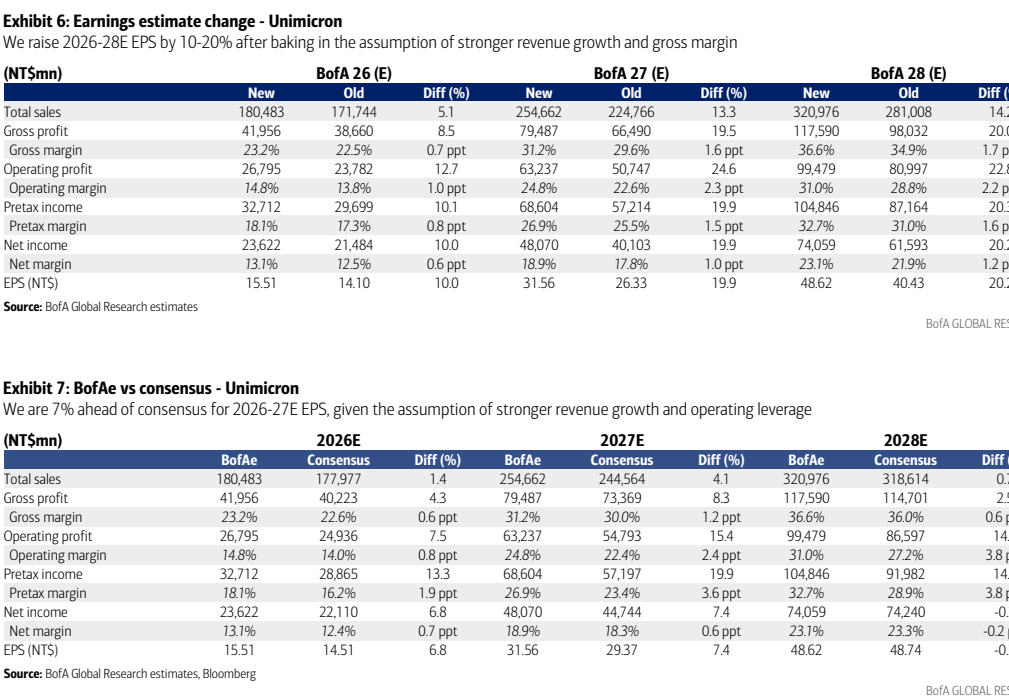
图6. 盈利预测调整——南亚电路板
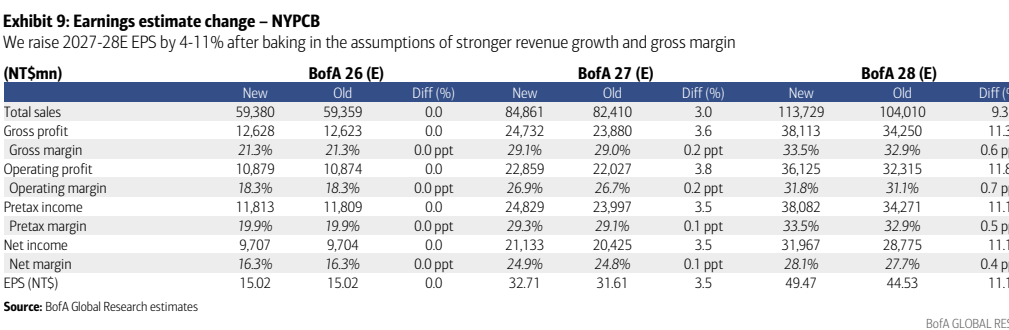
图7. 美银预测与市场一致预期对比——南亚电路板
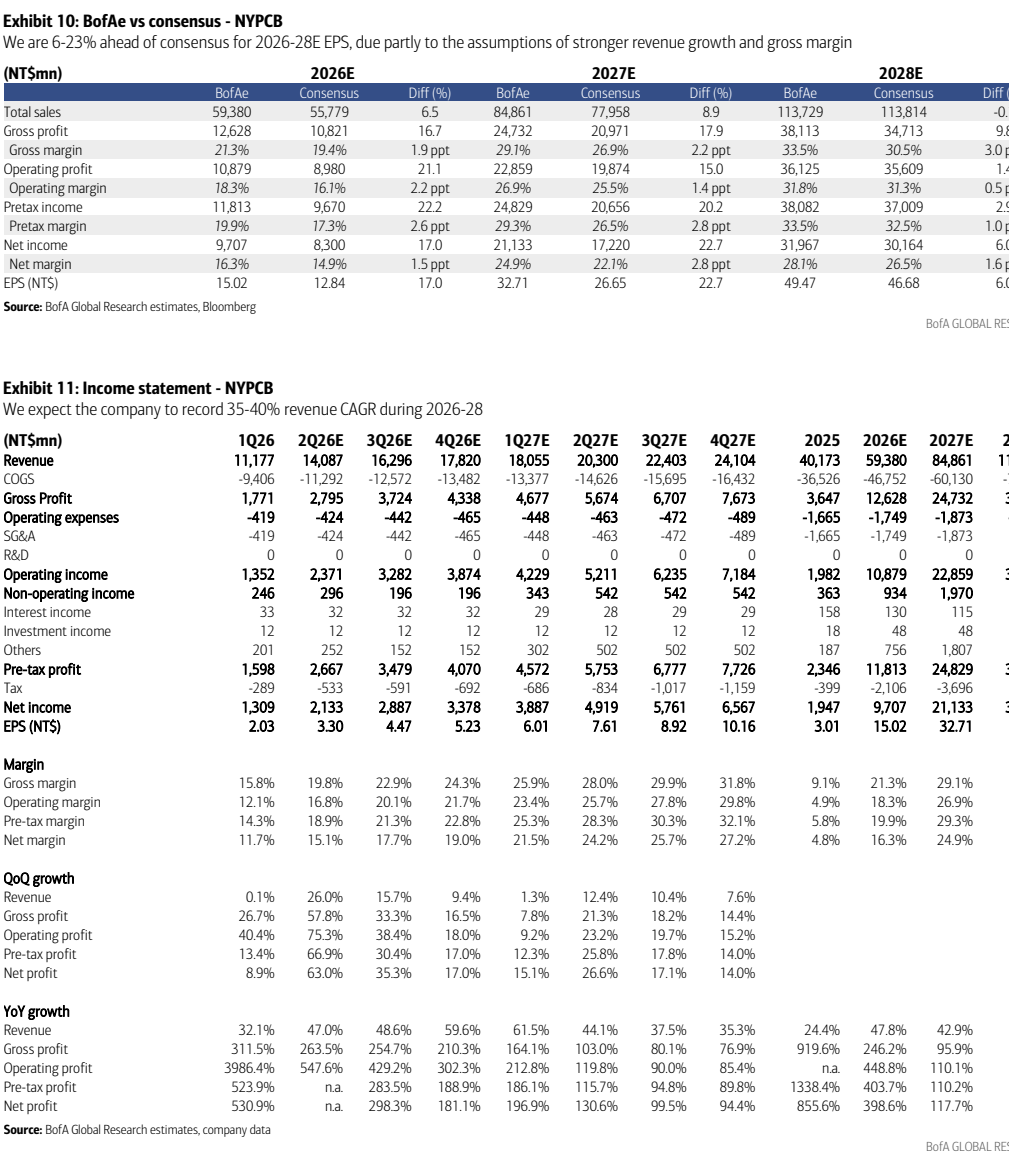
图8. 美银预测与市场一致预期对比——景硕科技
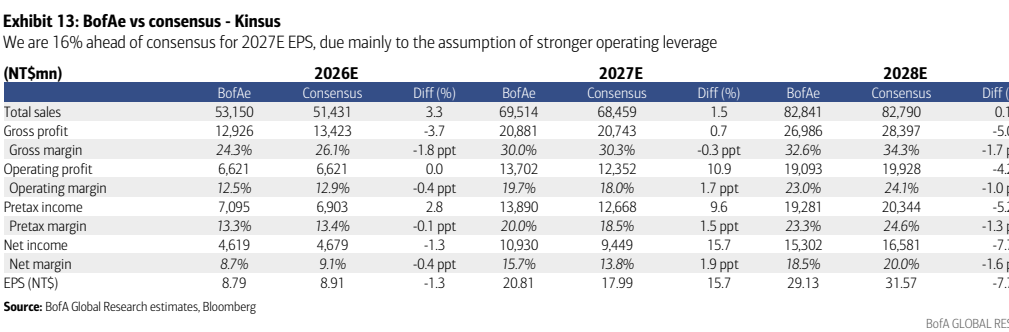
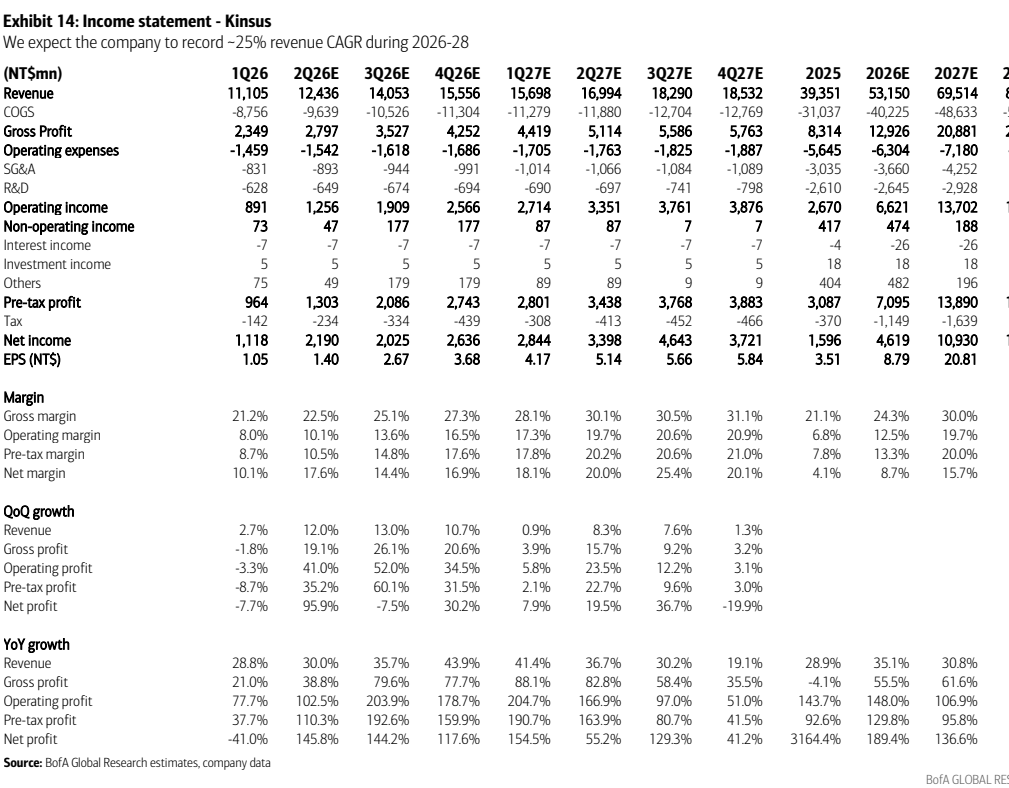
图9. 利润表——景硕科技