国金证券 A股策略周报:几个重要的观测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出本周全球权益市场上半周如期修复后,因周三地缘反复、油价上涨和美国经济数据超预期,美债长短端利率均创新高,最终美股反弹明显强于非美市场,产业链受益于AI的日韩市场也明显弱于美股。 背后是“强美元、高利率”下资金回流美国的逻辑:AI硬件加速推动美国投资需求扩张,而美国自身储蓄不足(2026Q2净储蓄率约0.7%),需以相对高回报吸引全球资本回流;9月美国标普制造业PMI录得57进一步验证美元回流基础,市场上调了对今年10月美联储加息的预期。 报告提出差异化敏感框架:商品锚定实际利率、出口出海与创新药等长久期资产锚定名义利率、AI景气韧性仍在但确定性不及4-6月。 能源层面,石油市场从3-4月单因素高波动转向多因素低波动,成品油“低库存+高开工率”推动9月以来美国柴油价格最高已超过2022年、处于有数据以来新高,沙特Yanbu港经船对船方式外运原油,8月以来油轮运费持续飙升。 中美领导人会晤达成“八点成果共识”,含贸易理事会机制与300亿美元对等降税安排;中国对美出口敞口由2025年初14.7%降至最新10.3%,最近6个月底部企稳,贸易摩擦对出口边际冲击最强的阶段可能正在过去。 配置上推荐有色金属(金、铜、铝)作为美元对立面资产,以及石油、油运和炼化为代表的能化链条;风险为国内经济修复不及预期与海外经济大幅下行。
主要观点
- 本周美股反弹明显强于非美市场,AI产业链受益的日韩市场也弱于美股,中国相关硬件资产反弹落后更多是全球共同特征,对应“强美元、高利率”下资金回流美国的逻辑正在演绎。
- 资金回流的结构性原因在于:AI硬件加速推动美国投资需求扩张,但美国自身储蓄不足(最近几年净储蓄率持续处于零轴附近,2026Q2约0.7%),只能以相对高回报吸引全球资本回流,这也是利率上行的重要原因,有别于2025年科技巨头用自由现金流支撑投资时全球资产协同上涨的场景。
- 9月美国标普制造业PMI录得57、产出和新订单均边际上行,市场上修美国2026Q3 GDP并不断上调对今年10月美联储加息的概率,实际利率上行几乎压制美国以外所有资产。
- 本轮AI产业周期由美国主导,地缘约束使中美在AI链多个环节存在脱钩,海外算力链又受美国贸易政策压制,导致近期A股与美股科技板块表现明显分化。
- 不同资产对利率敏感度不同:商品核心锚定实际利率、关注名义利率与通胀的赛跑(当前通胀来源是能源链);出口出海及创新药等长久期资产锚定名义利率,受非美需求扩张受压制约;AI景气韧性优势仍在但确定性不及4-6月,当名义利率上行源于AI以外的通胀预期时,股价波动率明显放大。
- 霍尔木兹海峡通航出现边际积极信号:9月25日伊朗向美国转达“七日内重新开放霍尔木兹海峡”的计划,虽磋商未取得实质性突破且短期美伊问题存在反复,但美国中期选举前双方潜在谈判诉求或释放进一步积极信号;若地缘风险缓和,能源价格回落有望缓解名义利率上行压力、带动有色等实物资产修复,油价回落反而有利于补库需求释放。
- 长期视角下全球人均石油消费量维持稳定(1985-2024年年均复合增速约-0.1%),石油市场从今年3-4月单因素、高波动(霍尔木兹海峡)转向多因素、低波动,新增红海危机、俄罗斯炼厂遭袭并延长柴油出口限制、美国可能限制柴油出口等因素。
- 成品油市场库存偏紧叠加海外炼厂开工率处于历史高位,9月以来美国柴油价格最高已超过2022年、处于有数据以来新高;沙特Yanbu港原油出口回落的同时通过船对船方式实现外运,一定程度上缓解出口受阻但航运成本飙升使原油到岸成本可能急剧攀升,8月以来油轮运费持续飙升。
- 中美领导人会晤达成“八点成果共识”并提及“中美建设性战略稳定关系”,双方将推进贸易理事会等机制、达成300亿美元对等降税安排、延期吉隆坡经贸磋商成果,经贸关系可能从频繁政策扰动转向更加机制化的协调。
- 2025年4月美国“对等关税”以来中国对美出口明显下降,对美敞口由2025年初14.7%降至最新10.3%,最近6个月维持底部稳定;电子、电力设备(如电池)等高附加值制造业出口敞口收缩更明显,贸易摩擦对我国出口边际冲击最强的阶段可能正在过去。
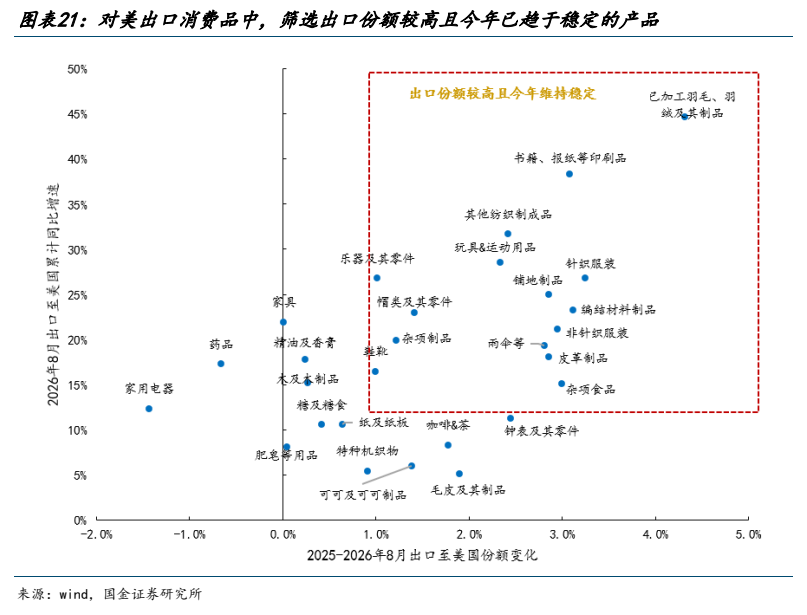
- 需求侧美国服务消费保持韧性、商品消费边际修复,美国整体、耐用品和非耐用品库存均处历史低位;若地缘不确定性与实际利率下降,叠加补库与降税框架落地,消费品对美出口修复值得关注,方向集中在书籍&报纸等印刷品、玩具&运动用品、针织&非针织服装,对应A股轻工制造和纺织服装(利率能有效下降仍是前提)。
- 市场趋势性机会仍不明确,结构性应对是主要思路:推荐有色金属(金、铜、铝)作为美元对立面资产,以及受益于全球能源补库需求的石油、油运和炼化为代表的能化链条。
论述逻辑
- 地缘反复、油价上涨和美国经济数据超预期 → 美债长短端利率均创新高,全球权益市场反复波动
- 9月美国标普制造业PMI录得57等超预期数据 → 市场对美国经济的叙事转向过热 → 支撑实际利率上行并上调10月美联储加息预期 → 几乎压制美国以外所有资产
- AI硬件扩张美国投资需求 + 美国自身储蓄不足(2026Q2净储蓄率约0.7%)→ 以相对高回报吸引全球资本回流 → “强美元、高利率”下美股强于非美市场
- 利率敏感度分层:商品锚定实际利率、出口出海与创新药等长久期资产锚定名义利率、AI韧性在但确定性不及4-6月 → 资产表现结构性分化而非同涨同跌
- 能源从单因素高波动转向多因素低波动 + 柴油“低库存+高开工率” + 运费飙升 → 能源定价更复杂,地缘缓和后油价回落反而利于补库需求释放
- 中美会晤建立贸易理事会等机制、300亿美元对等降税 + 美国库存历史低位 → 对美出口边际冲击最强阶段正在过去 → 趋势性机会不明,转向结构性配置:有色(金铜铝)+ 石油油运炼化能化链
关键展望
- 霍尔木兹海峡问题上,美国中期选举前美伊双方潜在谈判诉求或有望释放进一步积极信号,后续值得关注。
- 利率路径是核心验证点:最近一周市场不断上调对今年10月美联储加息的概率,同时8月底以来不断上修美国2026Q3 GDP。
- 若地缘风险持续缓和:能源价格短期回落有助于缓解名义利率上行压力,带动有色等实物资产修复;低库存与成品油紧张格局下,油价回落反而有利于补库需求释放。
- 中美经贸转向机制化协调后,叠加美国库存低位,相关消费品对美出口修复值得关注,前提是利率能有效下降。
- 有色金属在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育。
- 风险提示:国内经济修复不及预期;海外经济大幅下行。
推荐标的
- 有色金属(金、铜、铝):作为美元对立面资产,长期看当下科技并不具有再加速能力,极致加息预期落地与地缘矛盾缓和后阶段性反弹正在孕育。
- 石油、油运和炼化为代表的能化链条:本轮油价波动反而可能释放全球对能源的补库需求,能化链条将继续受益。
- 轻工制造和纺织服装:对美出口敞口较高、出口份额已开始企稳且政策敏感度较低的消费品(书籍&报纸等印刷品、玩具&运动用品、针织&非针织服装),受益于潜在补库与贸易摩擦缓和。
- 本报告为策略周报,推荐均为行业与资产方向层面,未给出个股评级或目标价。
关键图表
图1. 图表 1: 本周美股反弹幅度强于非美市场,即使产业链受
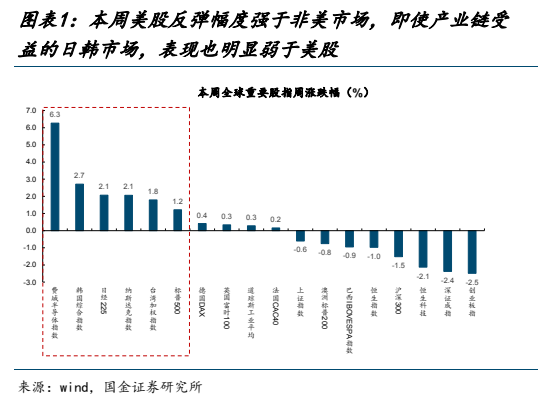
图2. 最近几年美国净储蓄率持续处于零轴附近
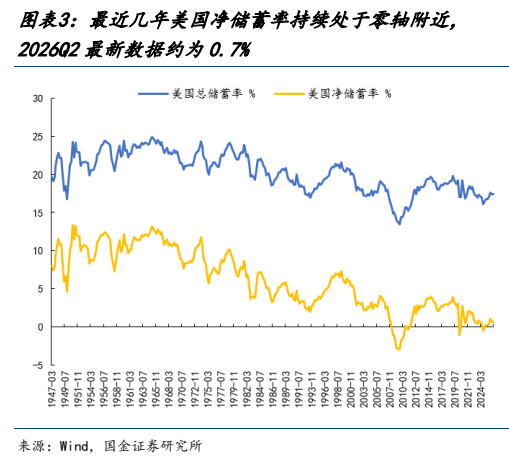
图3. 图表 4: 9 月美国制造业产出和服务业 PMI 均明显强于其
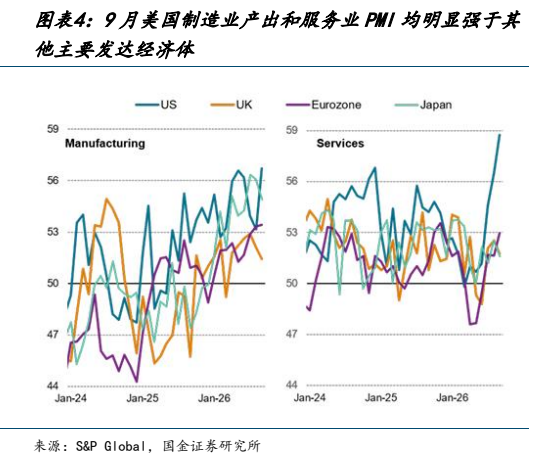
图4. 图表 6: 最近一周市场不断上调对今年 10 月美联储加息
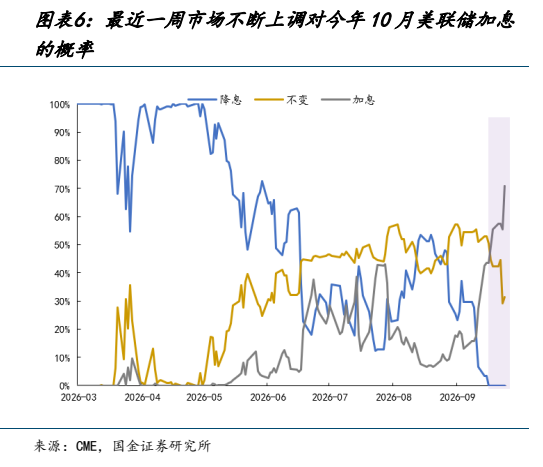
图5. 图表 9: 2026 年来美债实际利率走势与黄金走势相反
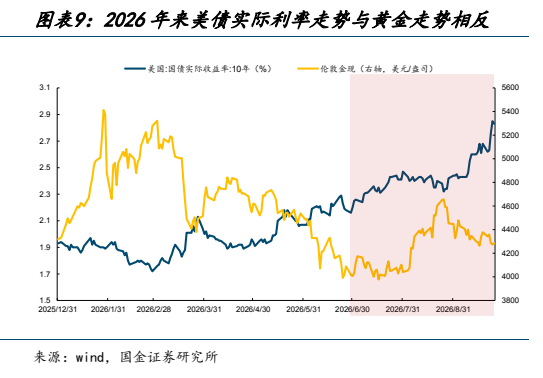
图6. 图表 11: 与 4-6 月份相比,当前 AI 产业链 PPI 相较于美
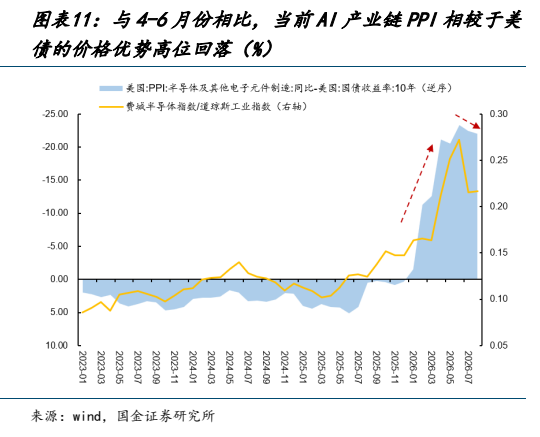
图7. 图表 12: 当下原油市场得波动率相比今年 3 月明显更低
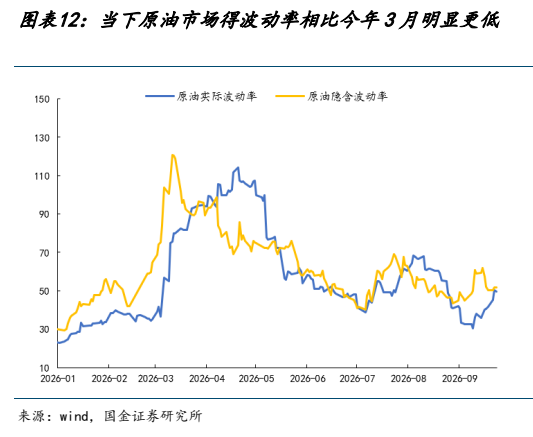
图8. 图表 14: 1985-2024 年全球人均石油消费量年均复合增
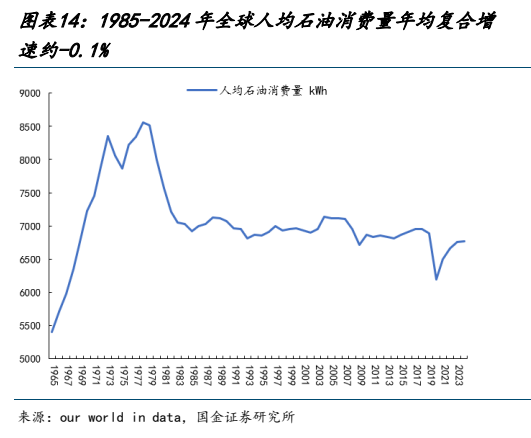
图9. 图表 16: 海外主要地区柴油呈现“低库存+高开工率”的组合

图10. 图表 18: 对美出口结构来看,2025 年以来大多数产品
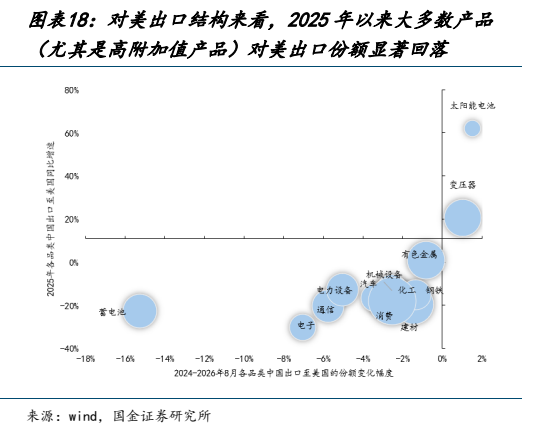
图11. 图表 19: 根据亚特兰大 GDP Now 模型,美国服务消费支
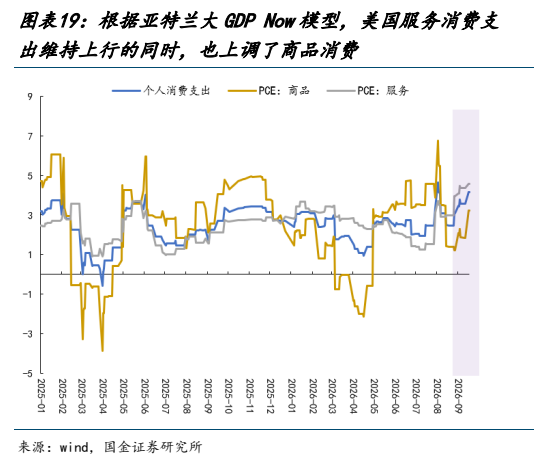
图12. 图表 21: 对美出口消费品中,筛选出口份额较高且今年已趋于稳定的产品