摩根大通 阿里巴巴集团(阿里巴巴美国和9988 香港)12月季度交叉:人工智能在市场之前成为自筹资金预计它
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计阿里巴巴在12月季度将迎来关键的财务交叉点,即云业务EBITA首次超过AI模型与应用业务的亏损,从而实现AI业务的自筹资金。 尽管下调了FY27/28财年的非公认会计准则(non-GAAP)每股收益预测,但摩根大通维持对阿里巴巴的“增持”评级,并将目标价分别调整为200美元(美股)和195港元(港股)。 报告指出,云业务收入增长预计将超过50%,且利润率有望逐步向20%靠拢。 此外,电商业务方面,预计9月季度EBITA趋于稳定,即时零售业务亏损显著收窄。
主要观点
- 预计12月季度云业务EBITA将首次覆盖AI模型与应用业务的亏损,实现自筹资金。
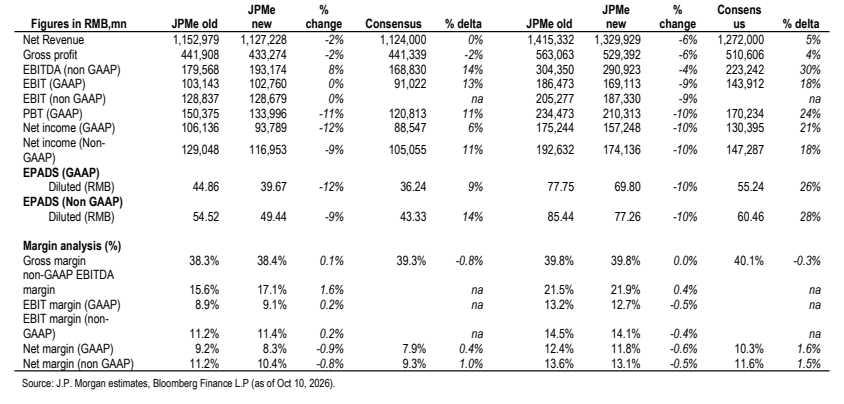
- 下调FY27/28财年非公认会计准则每股收益(EPS)预测,降幅分别为9%和10%。
- 上调FY27财年非公认会计准则EBITDA预测8%,下调FY28财年预测4%。
- 预计AI实验室及应用业务在9月季度的亏损额约为100亿元人民币,较6月季度峰值有所下降。
- 预计云业务收入同比增长53%,且利润率持续提升。
- 电商业务方面,预计CMR(客户管理收入)同比增长约1%,淘天集团EBITA同比持平。
- 即时零售业务亏损预计约为92亿元人民币,远低于一年前的350亿元人民币。
- 预计本财年内不会再进行股权融资。
论述逻辑
- 基础设施建设延长了增长周期 -> 导致折旧在利用率提升前增加 -> 影响短期云收入及利息收入 -> 但云业务EBITA在12月季度实现对AI亏损的覆盖 -> 从而推动云业务对集团盈利的贡献 -> 最终支撑长期利润率向20%提升的逻辑。
关键展望
- 预计云业务利润率随基础设施投资成熟,长期可向20%靠拢。
- 预计9月季度将是投资者观察到云业务盈利改善的第二个季度证据。
推荐标的
- 阿里巴巴(BABA US):维持“增持”评级,目标价由210美元下调至200美元。
- 阿里巴巴(9988 HK):维持“增持”评级,目标价由205港元下调至195港元。
关键图表
图1. 人民币(百万元)单位下的摩根大通旧预测与新预测对比及变动