摩根士丹利:亚洲之行反馈:重燃对银行板块的兴趣
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利策略师Sho Nakazawa与首席全球经济学家Chiwoong Lee于7月6日至10日在新加坡和香港与亚洲投资者会面。讨论聚焦于四个问题:AI与非AI股票之间的窄幅市场将持续多久;memflation(内存价格飙升)的下行风险;外汇干预风险及其对日本股市的影响;日本财政纪律担忧是否开始缓解。投资者对银行板块兴趣浓厚,认为其不仅是利率上升的受益者,也是对AI相关股票的对冲工具。报告指出,AI相关股票的盈利修正已处于历史高位,可能接近峰值。市场对终端政策利率的定价已升至约2%,但若财政担忧加剧且美元/日元继续走强,日本央行可能被迫加速加息。投资者普遍认为日元结构性偏弱,外汇干预效果有限且暂时。
主要观点
- AI相关股票的盈利修正已处于历史高位,可能接近峰值,其估值倍数随盈利上调而扩张的趋势面临考验。
- 投资者认为AI相关公司超越共识预期的门槛已大幅提高,风险回报比恶化;部分投资者指出AI正面消息(如Meta大幅增加资本支出计划)的股价反应弱于以往。
- 市场窄幅极化(AI vs 非AI)的持续性取决于美国超大规模企业和亚洲AI相关公司的资本支出计划和盈利指引能否继续超预期。
- 若AI涨势可持续性存疑,市场领导地位可能扩大至国内需求导向板块,包括游戏、内容/IP相关公司、系统集成商、医疗设备、食品生产商和零售商。
- 部分投资者对选择性轮动至这些低贝塔、低波动板块表示兴趣。
- 内存价格方面,投资者关注中国内存制造商(如CXMT、YMTC)的崛起、苹果游说美国政府采用中国内存,以及中介机构(如Miyakoshi Holdings)连接中日企业,这些因素可能部分缓解内存价格上涨压力。
- 中介机构的出现有两个积极含义:可能缓解AI和数据中心内存的供需紧张,并扩大日本公司的采购选择。
- 日本公司获取中国产内存和通用半导体可能增强其与现有供应商的议价能力,投资者将关注哪些日本公司开始采用中国内存产品及其对采购成本和盈利能力的贡献。
- 日元结构性偏弱观点被广泛认同;与2024年夏季不同,近期日美利差扩大,且“日本DOGE”支出改革倡议中各部委仅提出一项废除特别税收措施的建议,日元负面风险溢价短期内难以消散。
- 日本累积的数字贸易逆差(主要反映向美国超大规模企业和IT公司支付云服务和软件下载费用)持续对日元构成贬值压力。
- 许多投资者认为外汇干预影响有限且暂时;鉴于企业转嫁成本的能力与消费者购买力之间的平衡,B2C板块在扩大利润率方面可能比B2B板块面临更大挑战。
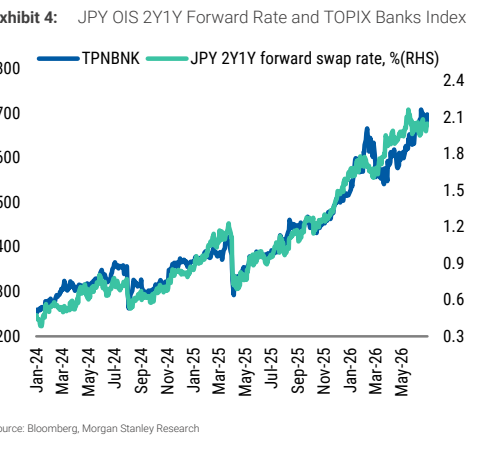
- 投资者对银行板块兴趣浓厚;摩根士丹利从自上而下角度对该板块维持等权重评级。
- 市场对终端政策利率的定价已升至约2%,摩根士丹利认为中长期内终端利率进一步大幅上调的空间有限。
- 若财政担忧加剧且美元/日元继续上升,日本央行可能面临加速加息的压力,导致终端利率进一步上调,从而支撑银行股。
- 许多投资者将银行板块视为对AI相关股票的短期对冲工具。
论述逻辑
报告从亚洲投资者反馈出发,识别出四个核心议题。首先,AI与非AI股票的市场极化源于AI相关公司盈利修正处于历史高位,其可持续性取决于未来资本支出和盈利指引能否持续超预期;若不能,市场领导地位可能轮动至国内需求导向板块。其次,内存价格(memflation)的下行风险来自中国制造商崛起、苹果游说及中介机构出现,这些因素可能缓解供需紧张并增强日本公司议价能力。第三,日元结构性偏弱由日美利差扩大、财政改革进展缓慢及数字贸易逆差驱动,外汇干预效果有限;日元贬值对B2C板块利润率构成更大挑战。第四,财政担忧和日元走弱可能使市场认为日本央行落后于曲线,从而施压央行加息,推高终端利率,利好银行股;因此银行板块被视为短期对冲AI股票的工具。
关键展望
报告未明确给出未来验证点或时间窗口,但指出:若财政担忧加剧且美元/日元继续上升,日本央行可能加速加息,终端利率可能进一步上调;投资者将关注哪些日本公司开始采用中国内存产品及其对盈利能力的影响;市场领导地位能否扩大至国内需求导向板块取决于AI相关公司能否持续超预期。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 相关板块盈利修正指数
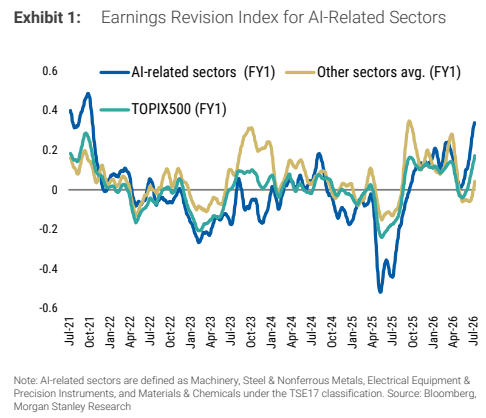
图2. 日本周期防御指数
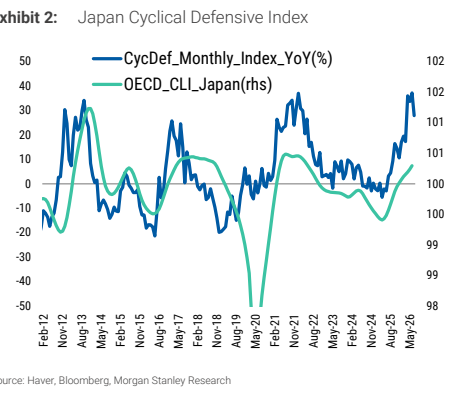
图3. 市场隐含的12个月远期日本-美国利差
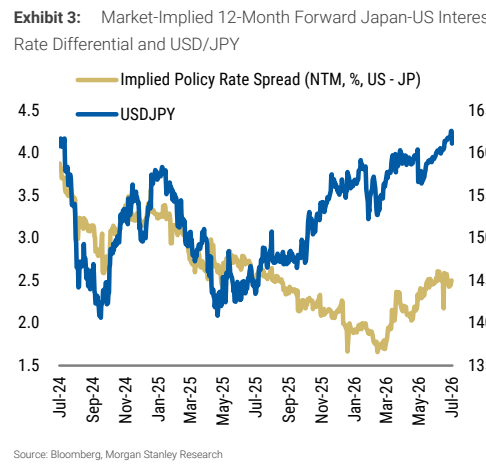
图4. 日元OIS 2Y1Y远期利率与TOPIX银行指数