中国国际金融 换个视角谈汇率 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金宏观团队(张文朗、黄亚东、周彭)点评人民银行10月8日发布的《关于人民币汇率的政策立场》,延续其2025年12月专题报告《人民币并未明显低估》的视角,从三个方面展开。 第一,全球外汇市场年交易量是实体贸易量的几十倍,仅聚焦经常项目的新古典框架(如购买力平价)容易对汇率判断产生较大偏差,应更重视资产价格与资本流动等金融因素;央行也指出汇率与经常账户不存在简单线性关系。 第二,不应把近年贸易顺差上升归因于人民币低估:中国处于金融周期下行阶段,楼市调整、私人部门去杠杆推升储蓄并放缓进口,社会资源流向制造业提升效率、支撑出口,内部实际汇率下行降低出口成本;同期房价与相关股票走弱削弱境内资产配置动机、内需物价偏弱,导致名义与实际汇率偏弱,2021-2025年美国CPI指数累计增长24.4%也使人民币实际有效汇率偏弱。 基于2014-2025年数据的回归显示,房价与股价上升显著推升人民币兑美元汇率,而贸易顺差的回归系数统计上不显著(沪深300收益率、房价同比在5%置信水平显著,(净出口/GDP)^2在10%置信水平下不显著);2024年底以来DeepSeek等提升中外投资者对中国资产的信心,2025年以来人民币升值具有一定合理性。 第三,全球再平衡必须正视美国自身的低储蓄与高财政赤字:美国失业率处于历史低位但财政赤字高企,若不改善储蓄投资关系,仅靠关税或要求其他国家货币升值难以消除其总体对外逆差——这几年美国对华逆差下降但总体逆差并未逆转。 报告未给出人民币汇率点位预测,也未涉及个股评级。
主要观点
- 不能只从实体视角分析汇率:全球外汇市场年交易量是实体贸易量的几十倍,聚焦经常项目而轻视资本流动与现实差距较大,金融因素变化较大的阶段更要重视金融视角。
- 央行明确汇率与经常账户不存在简单线性关系;中长期看,经常项目与汇率可能都受其他共同因素驱动,二者之间未必有简单因果关系。
- 不应从贸易顺差上升得出人民币被明显低估的结论:顺差与汇率同受经济转型(金融周期见顶转向)的共同影响,二者之间并无显著因果关系;金融周期上行会压低经常项目但推升本币汇率,下行则推升经常项目并抑制本币汇率。
- 金融周期下行通过多条渠道推升顺差:私人部门去杠杆推升储蓄、进口放缓;社会资源从房地产流向制造业等更高效率领域,提升生产效率并支撑出口、国货加速崛起;以房价为代表的内部实际汇率下行,降低贸易品中间投入成本、促进出口。
- 同期汇率偏弱同样有金融周期解释:房价下行带动有关板块股市下行,资金配置境内资产动机阶段性减弱导致名义汇率偏弱;内需和物价偏弱导致实际汇率偏弱;前几年出口企业换汇动机一度较弱,现阶段结汇动机增强。
- 物价相对变化亦压制人民币实际有效汇率:2021-2025年美国CPI指数累计增长24.4%,远高于我国CPI指数增速;报告认为中国物价走低也有技术进步的贡献,劳动密度持续下行是佐证。
- 2024年底以来,尤其DeepSeek的迅猛发展使中外投资者更清晰理解中国科技实力,对中国资产价格信心显著改善、资产吸引力明显提升,人民币汇率出现升值;从金融视角看,2025年以来中国股市表现亮眼,人民币一定程度的升值具有合理性。
- 美国经验支持金融视角:20世纪90年代美国贸易赤字不断扩大而美元反而升值,美元实际汇率与其金融周期方向基本一致;2000年后科网泡沫破裂时期美国楼市仍上行、股市下行给汇率增添下行压力,解释了金融周期与实际汇率的错位。
- 回归证据:基于2014年到2025年的数据,将贸易顺差、楼市、股市对人民币兑美元汇率做回归,房价上升和股价上升都会导致人民币兑美元升值,贸易顺差虽也会推升但回归系数统计上并不显著;图表6注显示沪深300收益率、房价同比增速在5%置信水平下显著,(净出口/GDP)^2在10%置信水平下不显著。
- 图表证据与正文互证:中国金融周期和经常账户大致负相关、和实际汇率方向基本一致;美国贸易盈余和美元指数关系不甚紧密、美国金融周期和实际汇率方向基本一致。
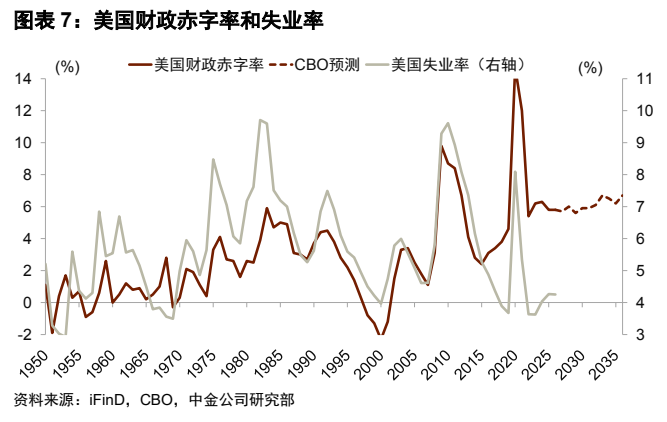
- 全球再平衡必须正视美国自身低储蓄与高财政赤字:美国大额财政赤字并非仅出现在衰退时期,目前失业率处历史低位但财政赤字高企;不改善储蓄投资关系,仅靠关税或要求其他国家货币升值难以从根本上消除美国总体对外逆差——这几年美国对华逆差下降但总体贸易逆差并未逆转。
- 政策方向(引央行):逆差国应进行财政整顿、提高本国储蓄率和产业竞争力,顺差国应推动消费和投资增长;不能把逆差国国内的政策问题全部转化为其他国家的汇率调整责任。
论述逻辑
- 人民银行10月8日发布《关于人民币汇率的政策立场》→中金沿三条线点评。①视角之辩:全球外汇交易量为贸易量几十倍→新古典/购买力平价框架偏实体、轻金融,易产生较大判断偏差→应纳入资产价格与资本流动(凯恩斯视角),央行亦称汇率与经常账户无简单线性关系;②顺差与汇率之辩:金融周期见顶下行→去杠杆推升储蓄、资源转向制造业、内部实际汇率下行→顺差上升;同时房价与股市走弱削弱境内资产配置动机、内需物价偏弱→名义与实际汇率偏弱→顺差与汇率同受转型驱动、无显著因果→2014-2025年回归显示房价与股价显著推升人民币、顺差系数统计不显著→2024年底以来DeepSeek等改善中外投资者对中国资产的信心→2025年以来人民币升值具有合理性;③全球失衡之辩:美国持续低储蓄+非衰退期高财政赤字(失业率处历史低位)→不改善储蓄投资关系,仅靠关税或要求他国货币升值难消总体逆差(对华逆差下降而总体未逆转)→再平衡需逆差国财政整顿、顺差国推动消费与投资增长。
关键展望
- 报告未给出人民币汇率的具体点位、目标价或时间窗口预测;提示出口企业结汇动机现阶段增强,可作为汇率支撑因素的后续观察点。
- 图表7中美国财政赤字率附有CBO预测曲线,显示美国财政赤字路径是报告纳入的跟踪变量,但报告正文未给出具体预测数值。
- 全球再平衡的政策方向(引央行):逆差国财政整顿、提高储蓄率与产业竞争力,顺差国推动消费和投资增长,是报告点出的中长期调整路径。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观热点速评,未涉及个股评级、目标价或覆盖公司名单。
关键图表
图1. 图表 1: 中国金融周期和经常账户大致负相关
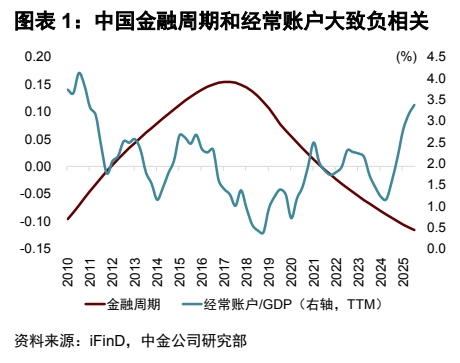
图2. 图表 2: 中国金融周期和实际汇率方向基本一致
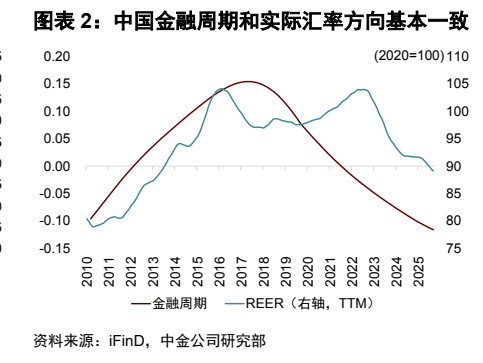
图3. 图表 3: 美国贸易盈余和美元指数
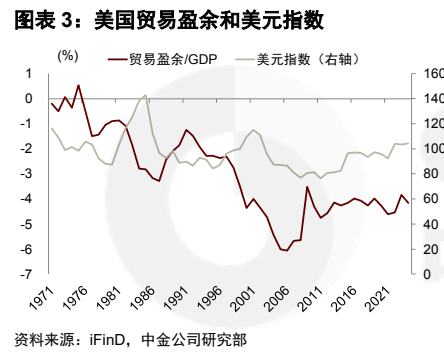
图4. 图表 4: 美国金融周期和实际汇率方向基本一致
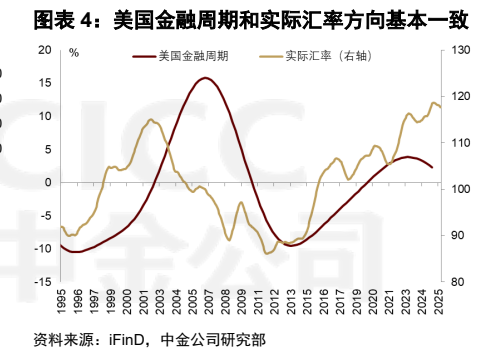
图5. 图表 5: 人民币兑美元汇率三个变量回归系数
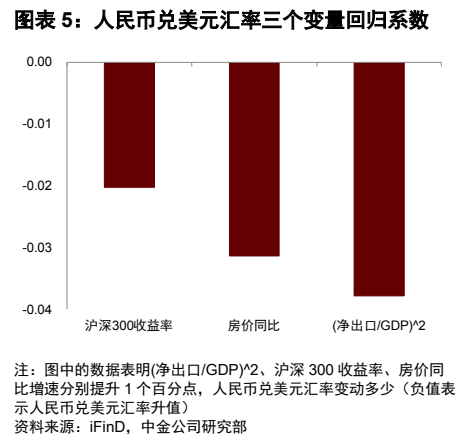
图6. 图表 6: 人民币兑美元汇率回归系数的 t 统计值
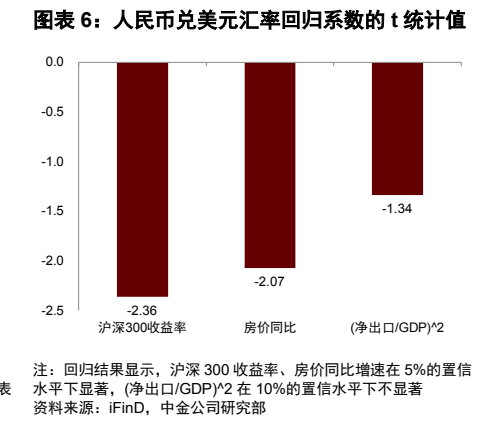
图7. 图表 7: 美国财政赤字率和失业率