伯恩斯坦中国制药与生物科技:ASCO 2026 第三部分~总结(当基本面再次重要时)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告总结了ASCO 2026上中国制药与生物科技公司的关键数据,指出市场情绪已从概念炒作转向基本面驱动。报告强调,尽管部分公司股价因数据利好上涨,但投资者应关注临床数据的质量和商业化潜力。报告覆盖了多家公司,包括百济神州、信达生物、君实生物等,并给出了具体评级和目标价。报告认为,随着监管环境改善和创新能力提升,中国生物科技板块有望迎来新一轮增长,但需警惕估值泡沫和竞争加剧的风险。
主要观点
- ASCO 2026上中国公司展示的数据整体积极,但市场反应分化,基本面优秀的公司获得更高溢价。
- 百济神州的泽布替尼在慢性淋巴细胞白血病(CLL)适应症中显示出优于伊布替尼的总生存期数据,支持其全球市场份额提升。
- 信达生物的信迪利单抗联合化疗在非小细胞肺癌(NSCLC)一线治疗中达到主要终点,无进展生存期(PFS)显著延长。
- 君实生物的特瑞普利单抗在鼻咽癌适应症中获批,成为首个获FDA批准的中国PD-1抑制剂,但商业化进展仍需观察。
- 康希诺生物的疫苗管线进展缓慢,市场对其长期竞争力存疑。
- 再鼎医药的尼拉帕利在卵巢癌维持治疗中保持领先地位,但面临仿制药竞争压力。
- 报告指出,中国生物科技公司的研发效率提升,但同质化竞争依然严重,差异化创新是关键。
- 投资者应关注公司现金流和商业化能力,而非仅依赖临床数据。
- 报告预计,未来12个月中国生物科技板块将出现分化,龙头公司有望跑赢。
- 监管政策支持创新药审批,但医保谈判压力可能压缩利润空间。
论述逻辑
报告从ASCO 2026会议数据出发,分析中国制药与生物科技公司的临床进展 → 指出市场情绪从概念炒作转向基本面驱动 → 通过对比不同公司的数据质量和商业化进展,得出龙头公司更具投资价值的结论 → 最后结合监管和医保政策,展望板块未来走势。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示未来12个月基本面将成为股价主要驱动力,需关注公司后续临床数据读出和商业化进展。
推荐标的
- 百济神州:评级“跑赢大盘”,目标价250港元,理由:泽布替尼全球销售强劲,CLL数据优异。
- 信达生物:评级“跑赢大盘”,目标价60港元,理由:信迪利单抗适应症扩展顺利,PD-1市场份额领先。
- 君实生物:评级“中性”,目标价40港元,理由:特瑞普利单抗FDA获批但商业化不确定性高。
- 再鼎医药:评级“中性”,目标价30港元,理由:尼拉帕利面临仿制药竞争,新药管线尚早。
- 康希诺生物:评级“跑输大盘”,目标价20港元,理由:疫苗管线进展缓慢,缺乏催化剂。
关键图表
图1. 板块表现自2026年以来波动并下滑

图2. 以一年期远期市盈率计,制药估值已接近历史低位
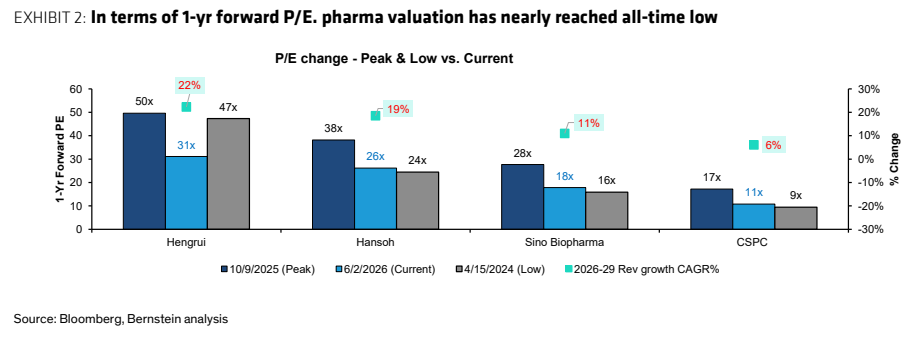
图3. 以一年期远期市销率计,中国生物科技公司自2025年板块高点以来出现下滑
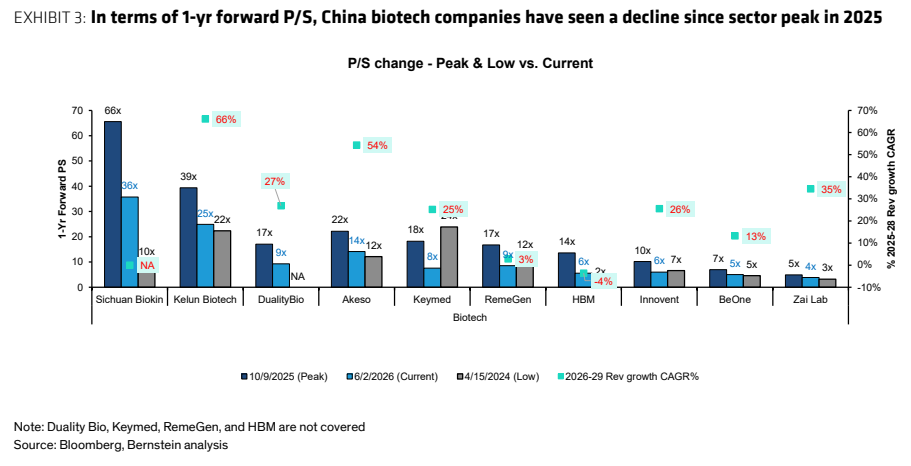
图4. 国内领先NSCLC资产对比:临床数据与销售展望
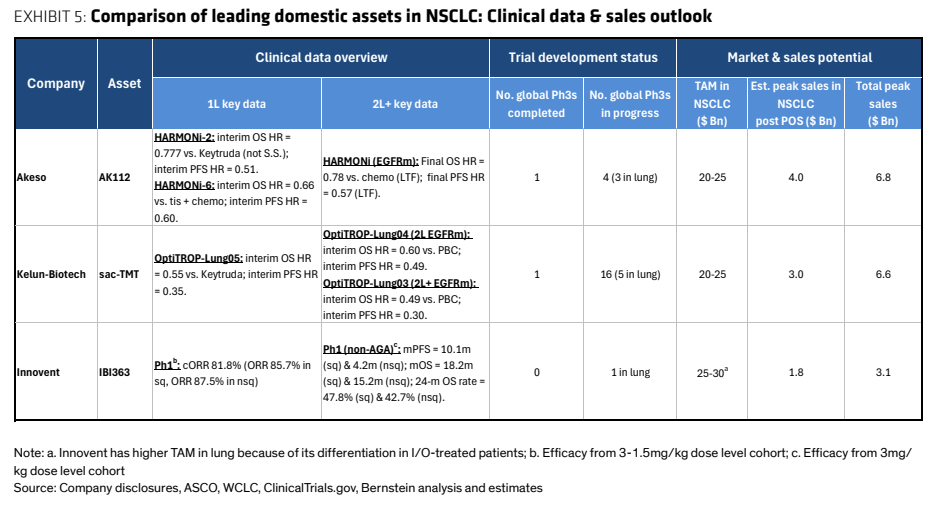
图5. 在1L PD-L1全人群鳞状NSCLC中,AK112联合化疗显示出强烈阳性且显著的OS获益
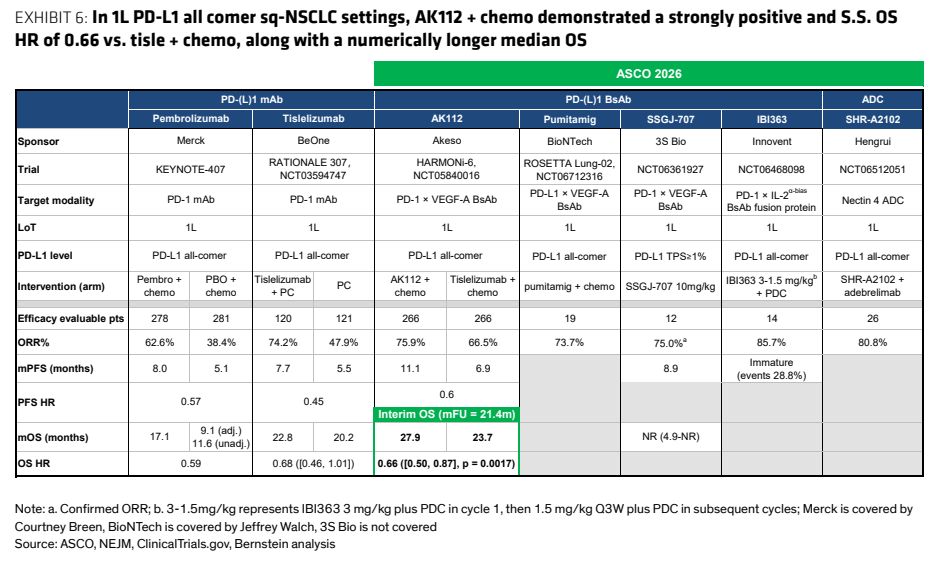
图6. 在1L PD-L1全人群非鳞状NSCLC中,信达生物的IBI363联合化疗也显示出...
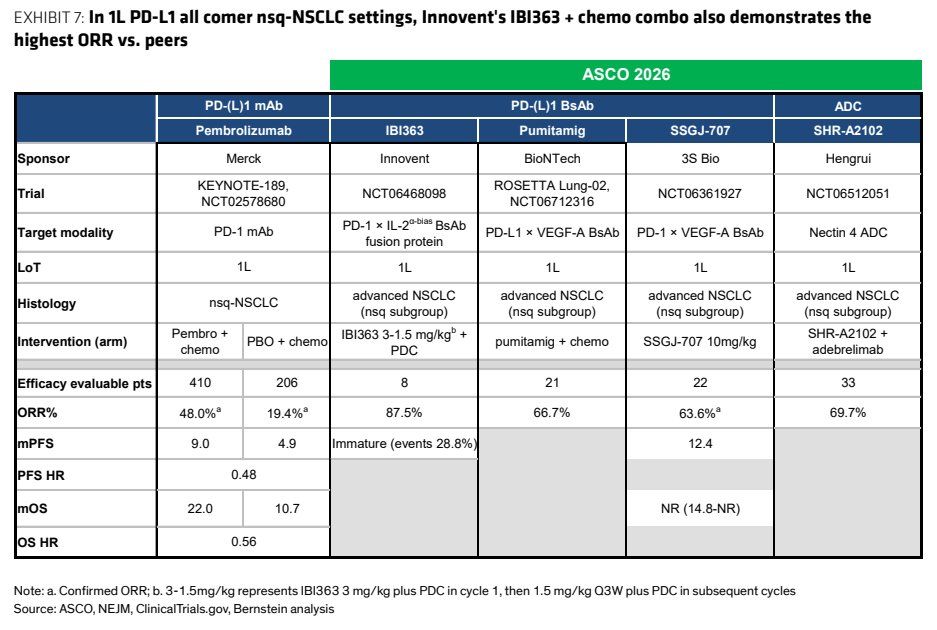
图7. 重点试验的ORR、PFS HR和OS HR
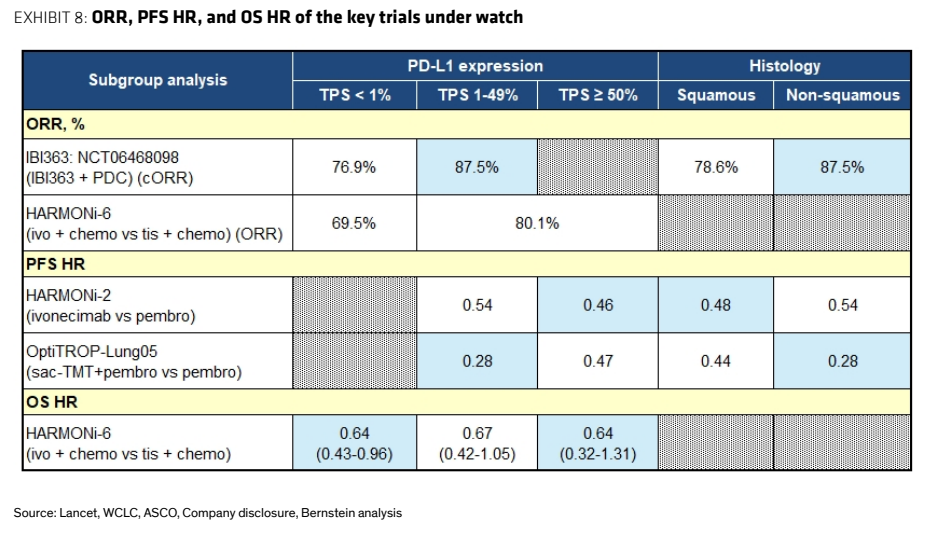
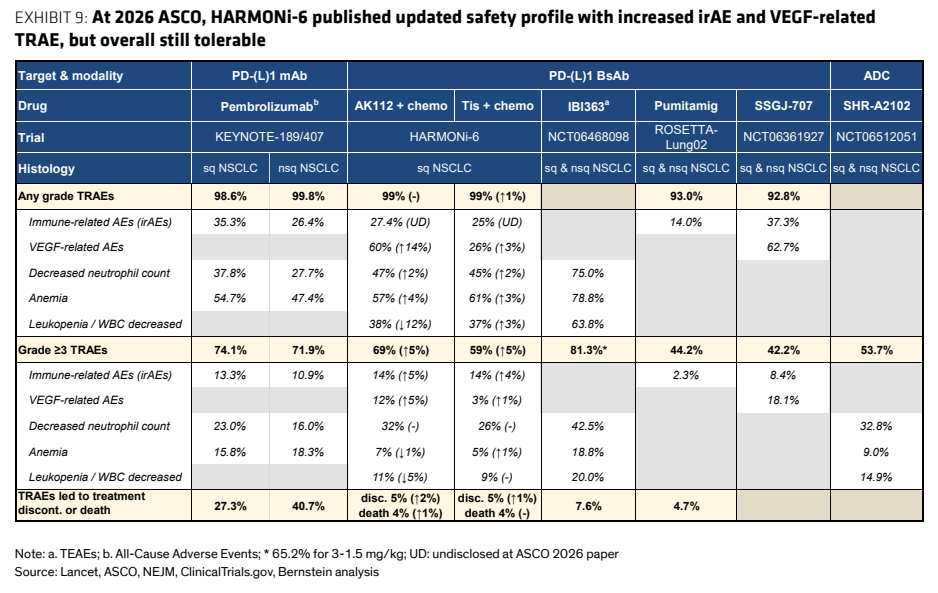
图8. 在2026年ASCO上,HARMONi-6公布了更新的安全性数据,irAE和VEGF相关事件增加