摩根大通 Robotis(108490.KQ)面向人形机器人的中国以外执行器平台:首次覆盖给予增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖韩国机器人执行器公司Robotis(108490.KQ),给予增持评级,Dec-27目标价W430,000,基于2028E销售27x P/S,2026年9月28日股价W283,500。 报告认为人形机器人将把执行器市场推至远超传统工业机器人TAM:人形单机需约30-50个执行器(工业机器人5-7个),执行器约占人形BOM的~50%;预测2030E全球人形出货~1.75mn台(2025-30E CAGR约150%),带动执行器需求从2025年约0.5mn台升至2030E约52.5mn台,其中约25.5mn台在中国以外。 美国、日本、英国、加拿大、欧盟的地缘政治立法将推动OEM供应链在中国以外多元化,Robotis凭1,000+客户基础、Dynamixel生态和聚焦人形的QDD执行器(2030年爬坡至约1.1mn台),有望取得中国以外市场约4%份额,乌兹别克斯坦产能是其价格竞争力与地缘去风险的关键。 收入预测从2025年W39bn增至2030年W404bn(约10倍),OPM向可持续的~30%扩展;data factory业务2030年或贡献W45bn收入、2028年起贡献更显著。 乌兹别克斯坦工厂按管理层指引2026年11月建成、2027年1-2月投产,是关键验证点;主要风险包括人形主题退潮、市场快速整合、乌厂爬坡执行及地缘紧张缓和。 DCF(WACC 8.6%、永续增长6%)交叉验证每股公允价值W430,000,与目标价一致。
主要观点
- 首次覆盖Robotis给予增持评级,Dec-27目标价W430,000,基于2028E销售的27x P/S;2026年9月28日股价W283,500。
- 执行器市场随人形放量出现拐点:人形单机需约30-50个执行器(工业机器人5-7个),执行器约占人形BOM的~50%(不含灵巧手模块为49%),稳定供应与快速降本是量产关键。
- 预测2030E全球人形机器人出货~1.75mn台(2025-30E CAGR约150%),中国市场从2025年约15k台增至2030E约900k台,其他市场自2027E起追赶。
- 对应人形执行器需求从2025年约0.5mn台升至2030E约52.5mn台,其中约25.5mn台在中国以外;中国凭借电子元器件生态是短期最容易渗透的市场。
- 地缘政治日益塑造供应链:美国American Security Robotics Act(2026年4月提出)拟禁止政府采购受关注国家的某些无人地面车辆,GUARD Act of 2026(2026年9月递交全体委员会)将限制相关人形与四足机器人的FCC设备授权;日本ESPA、英国NSI Act、加拿大ICA、欧盟IAA亦提供类似框架。
- 报告不认同非中国即合规、或美国制造即足够的二元框架,认为可持续竞争优势必须超越与中国的单纯成本竞争;电池行业的类似监管定位因缺乏成本竞争力未能转化为持久竞争结果,而Robotis以乌兹别克斯坦产能直接应对成本竞争力。
- Robotis有望赢得中国以外人形执行器市场约4%份额:1,000+客户基础支撑需求多元化,Dynamixel平台与开发者生态打通从原型到量产的管道,QDD执行器向2030年约1.1mn台爬坡。
- 产能扩张路径明确:执行器产能从2025年约250k台/年翻倍至2026年底约500k台/年,乌兹别克斯坦工厂每年新增约800k至1.0mn台/年,2030年总产能达3.7mn台/年(乌3.2mn/年QDD+韩0.5mn/年非QDD);2030年产量预计约1.6mn台,其中约1.1mn台QDD对应约37k台人形(按单机约30个执行器),占全球约2%、中国以外约4%份额。
- 收入从2025年W39bn增至2030年W404bn(约10倍),主要由人形QDD执行器放量驱动;2030E Q系列占销售约80%,OPM向可持续的~30%水平扩展(Adj. OP margin 2029E、2030E均为30%)。
- Data factory提供上行期权:预计2030年贡献W45bn收入、2028年起贡献更显著;关键赋能因素为自有灵巧手(HX5-D20定价约$6,699,5指、Kapandji 11/11、20 DOF)产生更高质量数据集,以及乌兹别克斯坦较低人力成本(人均GDP约$3,000,约为中国的~25%、韩国的~10%)支持遥操作。
- 韩国机器人供应链排序为Robotis (OW) > Mobis (OW) > Mando (N),对HMC/Kia均给予OW:人形将率先在工业场景规模化,现代汽车集团具备工业部署基础设施、机器人训练中心真实世界数据采集,以及人形与EV供应链>70%的重叠。
- 估值与风险:27x 2028E P/S接近中国减速器/执行器龙头Leaderdrive的27x(OW,Karen Li覆盖);DCF假设WACC 8.6%、永续增长6%,得出每股公允价值W430,000与目标价一致;主要风险为人形主题退潮、人形市场快速整合、乌兹别克爬坡执行及地缘紧张缓和。
论述逻辑
- 人形放量(2030E约1.75mn台、单机约30-50个执行器、执行器占BOM约50%)→ 执行器需求从2025年约0.5mn台升至2030E约52.5mn台(中国以外约25.5mn),远超工业机器人每年约5-7mn台锚定的传统TAM → 美国ASRA/GUARD Act等多国立法推动OEM在中国以外多元化供应链 → Robotis凭1,000+客户、Dynamixel生态与乌兹别克斯坦低成本产能承接,QDD 2030年约1.1mn台、中国以外份额约4%(对应约37k台人形)→ 收入2025年W39bn增至2030年W404bn、OPM约30%、data factory 2030年W45bn → 给予增持评级,Dec-27目标价W430,000(27x 2028E P/S,DCF交叉验证)。
关键展望
- 乌兹别克斯坦工厂是最近的验证点:管理层指引2026年11月完成建设、2027年1-2月开始生产(当前时间表为1Q27启动);按期执行是重要催化剂,任何延误将加剧投资者对交付风险的担忧。
- Data factory预计自2028年起贡献更显著,2030E收入W45bn;公司或同业就收入、利润率和客户进展给出更清晰披露,将提升市场信心并支持将data factory价值纳入估值。
- 潜在催化剂:更多人形与机器人入局者(尤其大型美国科技公司表态进入人形将提升合格执行器供应商的增量需求预期)、大额订单落地、以及地缘政治发展凸显韩国+乌兹别克双制造布局的灵活性与韧性。
- 主要风险:人形需求放缓或主题退潮压制估值、人形OEM快速整合收窄需求池并增强存活者议价力、乌兹别克爬坡受供应链约束或当地监管与运营复杂性干扰、地缘紧张缓和令中国供应商竞争重燃并带来价格压力。
- 监管观察变量:American Security Robotics Act与GUARD Act of 2026等法规最终的限制程度现阶段仍不确定,报告提醒勿单纯依赖监管定位判断竞争格局。
推荐标的
- Robotis(108490.KQ):增持(首次覆盖),2026年9月28日股价W283,500,Dec-27目标价W430,000(27x 2028E P/S);理由为执行器是人形最大成本项、高OPM显示议价力、空前销售增速,以及执行器+data factory的差异化模式。
- Hyundai Motor Company(HMC):增持,目标价540,000,现价354,500(Table 1,2026年9月28日定价);论点为现代汽车集团工业环境内置、训练数据加持与供应链就绪。
- Kia:增持,目标价210,000,现价117,600(Table 1,2026年9月28日定价)。
- Hyundai Mobis(现代摩比斯):增持,目标价710,000,现价373,000(Table 1);定位为HMG机器人项目的初始执行器供应商,但产品面较窄、依赖少数锚定OEM客户。
- HL Mando:中性,目标价50,000,现价46,450(Table 1);执行器业务能见度尚不清晰。
- Leaderdrive:作为中国减速器/执行器龙头用于估值对标(27x,OW,Karen Li覆盖),非本报告新覆盖标的。
- Tesla等汽车OEM及Figure AI、Unitree等灵巧手厂商:作为行业格局或产品对比(Table 13)提及,报告未给予评级或目标价。
关键图表
图1. Robotis:未来两年预期PIS

图2. Robotis:股价与关键事件
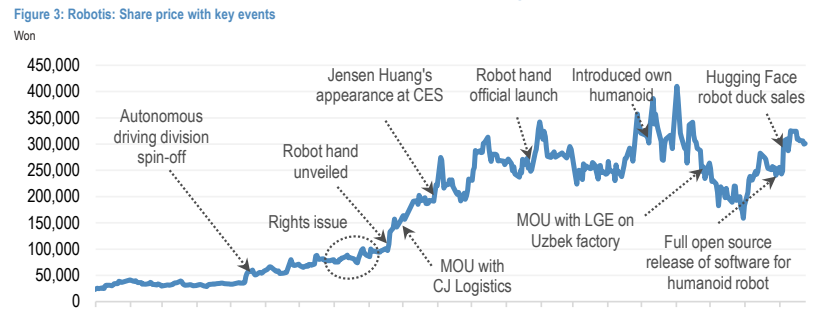
图3. 人形机器人使用的执行器远多于工业机器人

图4. 执行器产能:Robotis 对比 Mobis

图5. Robotis成本构成(2025年):制造人工占总成本的21%

图6. 乌兹别克斯坦:汽车产量

图7. 乌兹别克斯坦:人均GDP

图8. Robotis:执行器产能(年末)

图9. Robotis:执行器产量
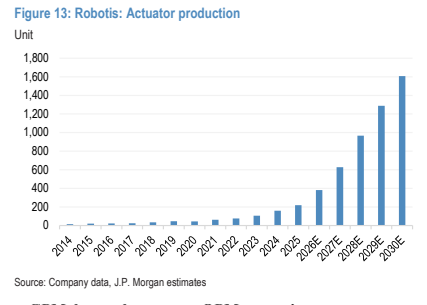
图10. Robotis:销售管理费用构成及占销售额比例

图11. 图中机器人手对比:腱绳驱动与指内执行器

图12. 销售收入
