华泰证券 房地产行业专题研究:保函置换,过渡期的流动性缓冲机制
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券(刘璐、陈慎)在房地产行业维持“增持”评级,本篇聚焦预售资金监管制度下的银行保函置换工具,系统梳理了 2022 年以来保函置换制度及 828 新政后保函在房企建设期合规资金弹性中的定位变化,并给出定量测算。 核心判断:银保监办发〔2022〕104 号文确立的存量项目 30%置换上限/70%留存底线框架在新规项目上失去计算基数,建设期项目合规资金弹性或将收窄为监管额度内的保函置换,保函重要性系统性上升;信用资质定价下银行出函意愿差异将拉大房企间现金流分化。 测算显示,在年化保函费 1%、保证金比例 15%、可置换上限 100%假设下,样本项目(总货值 50 亿、建安成本约 8 亿)新预售股东 IRR 由 8.2%提升至 9.1%,改善 0.9pct,开启预售当季度净现金流入可提升 41%;若置换上限仅 30%,IRR 提升仅 0.4-0.5pct。 若叠加地价分期支付与工期缩短,房价上涨 2.5%或地价下跌 2.5%即可使股东 IRR 恢复至原预售水平(8.2%升至 14.0%,100%置换+5%保证金下进一步修复至 15.8%)。 报告重点推荐 13 只买入评级标的,并提示测算偏差、政策波动、量价复苏不及预期及房企经营风险。
主要观点
- 银行保函置换是针对重点监管资金的流动性缓冲机制:2022 年住建部、央行、银保监会统一预售资金监管框架,重点监管资金保障竣工交付底线,一般监管资金支取相对宽松。
- 104 号文确立资质准入、额度管控、用途约束三重保险:出函银行须监管评级 4 级以上且资产规模不低于 5000 亿元;保函累计置换不得超过重点监管额度的 30%,置换后现金留存不低于 70%;资金优先用于本项目工程建设、偿还项目到期债务,严禁购置土地等用途。
- 保函置换是与工程拨付节奏联动的动态额度:工程进度越快、拨付越多,需补足现金越多,实际可用周期集中在取得置换与工程大规模拨付之间,资金规划必须匹配这一窗口。
- 地方规则确定信用资质定价空间:重点监管额度基本采用成本法核定,整体约为建安成本加成 10%-30%,某些城市加成比例与房企信用相关,信用越优质重点监管额度越低。
- 武汉案例:10 万平、9-33 层项目信用系数 1.0 时监管额度约 4.7 亿元、理论最高置换约 1.4 亿元;主体达 1/3 首次拨付时假设建安投入 20%,重点监管资金 3.76 亿、销售回款 3.76 亿,优质房企可申请置换 1.13 亿、保留监管资金 2.63 亿元;假设保证金 15%、保函费 1%,流动性增量约 0.95 亿。
- 828 新政双重变化一:按揭发放后移至竣工备案、监管账户与开发贷账户归集关系明确,建设期项目合规资金弹性或将收窄为监管额度内的保函置换;信用资质较弱企业银行出函意愿谨慎,企业间现金流分化进一步拉大。
- 双重变化二:出函银行集中化——预售资金监管账户、定金账户与开发贷统一于主办银行,跨行出函承担通知时效与账务核对成本,保函业务存在向主办银行集中的制度动因;能以开发贷、按揭派生综合收益作对价的企业有机会协商更低保证金比例。
- 828 新政中央文件未对预售资金监管额度、保函置换上限单独约定:存量项目 30%/70%框架延续,新规项目已无“监管额度”基数,30%上限失去计算依据,须由地方细则重建;预售项目贷款期限原则上不超过 3 年、最长不超过 5 年,现房项目原则上不超过 5 年、最长不超过 7 年。
- 价值测算:不考虑保函时样本项目(总货值 50 亿、建安成本约 8 亿)新预售股东 IRR 为 8.2%;假设年化保函费 1%、保证金 15%、可置换上限 100%,IRR 提升至 9.1%(改善 0.9pct),开启预售当季度净现金流入提升 41%;置换上限 30%时提升仅 0.4-0.5pct;保证金比例从 20%降至 5%对 IRR 提升约 0.1-0.2pct。
- 综合情景:考虑土地分期付款和竣工周期缩短,新预售模式下股东 IRR 从 8.2%回升至 14.0%;保函置换比例 100%、保证金 5%下进一步修复至 15.8%;房价上涨 2.5%或地价下跌 2.5%即可恢复旧预售水平(图表6 中 100%置换+房价涨 2.5%/地价跌 0 对应 IRR 18.2%,地价跌 2.5%+房价涨 0 为 17.8%)。
- 投资结论:销售制度改革重构房企商业模式,建议在充分调整后把握结构性投资机会;受益方向为信用资质优越/产品力突出/去化能力强的房企,以及存量土储充沛、信用资质较佳的房企。
- 13 只重点推荐标的均为“买入”评级:龙湖集团 10.50 港元、越秀地产 5.63 港元、建发国际集团 20.90 港元、绿城中国 9.75 港元、中国金茂 1.92 港元、新城控股 19.91 元、中国海外发展 18.54 港元、城投控股 5.83 元、招商蛇口 10.30 元、滨江集团 11.64 元、建发股份 11.79 元、华润置地 37.92 港元、中国海外宏洋集团 3.11 港元。
论述逻辑
- 逻辑链条:2022 年预售资金监管规范化(建房〔2022〕16 号)→ 104 号文建立保函置换机制(30%上限/70%留存、三重保险)→ 保函是以银行信用补充交付保障、改善项目层面流动性的动态额度,实际效用窗口在开启预售至工程高峰之间 → 828 新政(建房规〔2026〕3 号封顶预售、按揭后移至竣工备案、银发〔2026〕171 号/金规〔2026〕4 号主办银行制)使新规项目失去“监管额度”基数,建设期合规资金弹性收窄为保函置换 → 供给端(主办银行信息完整)与需求端(房企依赖度上升)同时向项目收敛 → 定量测算:可置换比例与保证金比例是关键变量,100%置换+15%保证金下新预售股东 IRR 8.2%→9.1%、预售当季度净现金流+41%,叠加地价分期与工期缩短可基本恢复旧预售 IRR → 结论:信用资质优越、去化能力强、存量土储充沛的房企更受益,重点推荐 13 只买入标的。
关键展望
- 关键验证点一:各地 828 新政实施细则——新规项目监管额度与保函置换规则须由地方细则重建,当前地方政策细则仍有诸多不确定性。
- 关键验证点二:地产量价复苏持续性——今年以来重点城市二手房成交量和房价有所改善,但若经济复苏、居民预期修复、政策落地效果不及预期,基本面复苏程度和持续性存在不及预期可能。
- 关键验证点三:现房销售推进力度——若现房销售推进力度超预期,部分房企仍可能面临较大资金链压力;地产政策(货币、财政、因城施策)存在波动风险。
- 风险提示:测算与实际存在偏差——模拟项目为一二线典型情境的简化模型,IRR 稳健性较低,且测算仅基于当前政策文件内容,后续可能根据各地细则调整。
推荐标的
- 华润置地(1109 HK)买入,目标价 37.92 港元:合理 26E PB 0.77 倍(估值溢价 40%),持有运营业务更具溢价,26H1 经常性业务核心净利润 66.5 亿元(+10.4%)占比升至 65.5%。
- 中国海外发展(688 HK)买入,目标价 18.54 港元:合理 26E PB 与可比公司一致 0.45 倍,已售未结充沛、上半年销售双位数增长(TOP10 中唯一)。
- 建发国际集团(1908 HK)买入,目标价 20.90 港元:合理 26PB 1.34 倍(维持 80% 溢价率),销售韧性强、产品力优、高分红属性。
- 建发股份(600153 CH)买入,目标价 11.79 元:予以 0.56 倍 26PB,国企+双主业融资优势,25 年股息率 8.5%,利润步入快速修复通道。
- 滨江集团(002244 CH)买入,目标价 11.64 元:合理 26PB 1.15 倍,杭州深耕优势、土储质量扎实、重回净现金状态。
- 中国海外宏洋集团(81 HK)买入,目标价 3.11 港元:合理 26PB 0.30 倍,毛利率修复(+2.5pct 至 11.8%)驱动业绩回升,上调至买入。
- 招商蛇口(001979 CH)买入,目标价 10.30 元:予以 2026 年 0.95 倍 PB(维持 33% 溢价),融资与储备禀赋优势,多层次 REITs 架构。
- 中国金茂(817 HK)买入,目标价 1.92 港元:合理 26PB 0.41 倍,销售逆势增长、土储充沛,上调至买入。
- 绿城中国(3900 HK)买入,目标价 9.75 港元:合理 26PB 0.61 倍与可比一致,产品力优势支撑经营韧性。
- 越秀地产(123 HK)买入,目标价 5.63 港元:合理 26PB 0.36 倍(折价 15%),24-25 年高质量项目进入结转周期后盈利有望回升。
- 城投控股(600649 CH)买入,目标价 5.83 元:予以 0.68 倍 26PB,上海城投平台禀赋优势、强调分红回购。
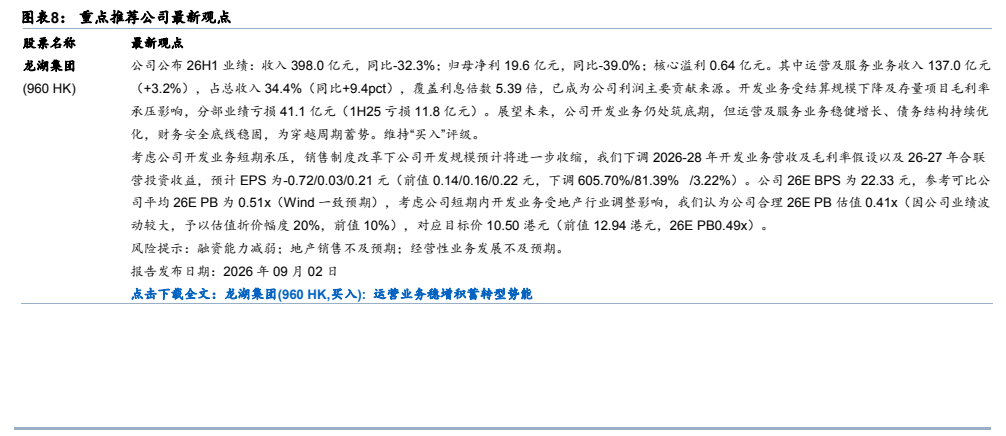
- 龙湖集团(960 HK)买入,目标价 10.50 港元:合理 26E PB 0.41 倍(折价 20%),运营及服务业务 26H1 收入 137.0 亿元(+3.2%)占比 34.4%,开发业务仍处筑底期。
- 新城控股(601155 CH)买入,目标价 19.91 元:给予 0.72 倍 26PB,商业运营稳健、REITs 布局推动资产重定价,毛利率同比+6.2pct 至 33.1%。
关键图表
图1. 图表 1: 预售资金监管与银行保函制度演变
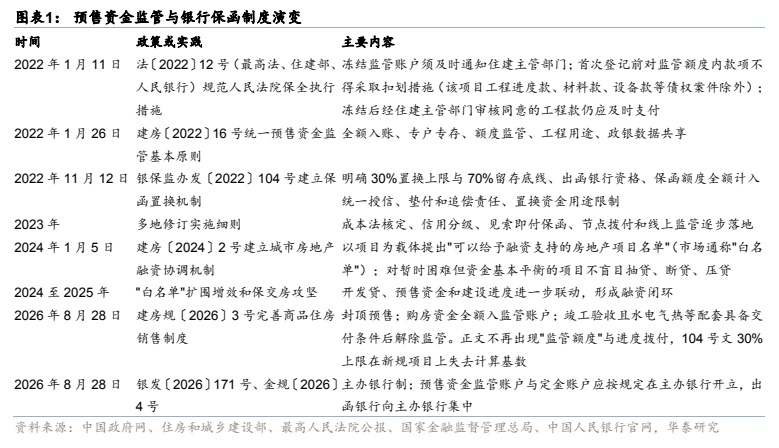
图2. 图表 2: 104 号文确立的存量项目保函置换规则
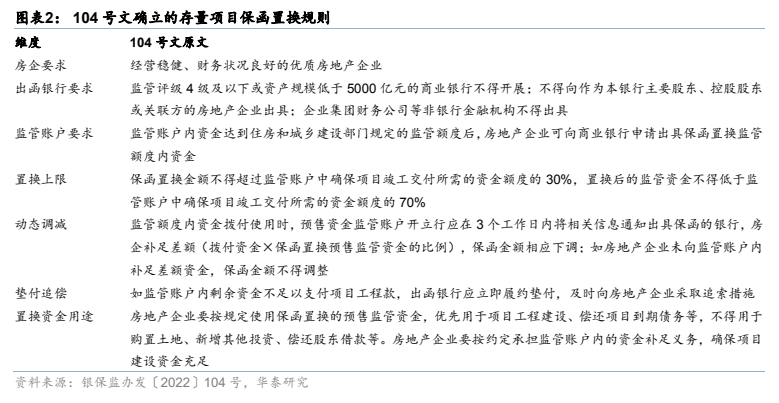
图3. 图表 3: 个别城市预售资金监管账户重点监管额度要求
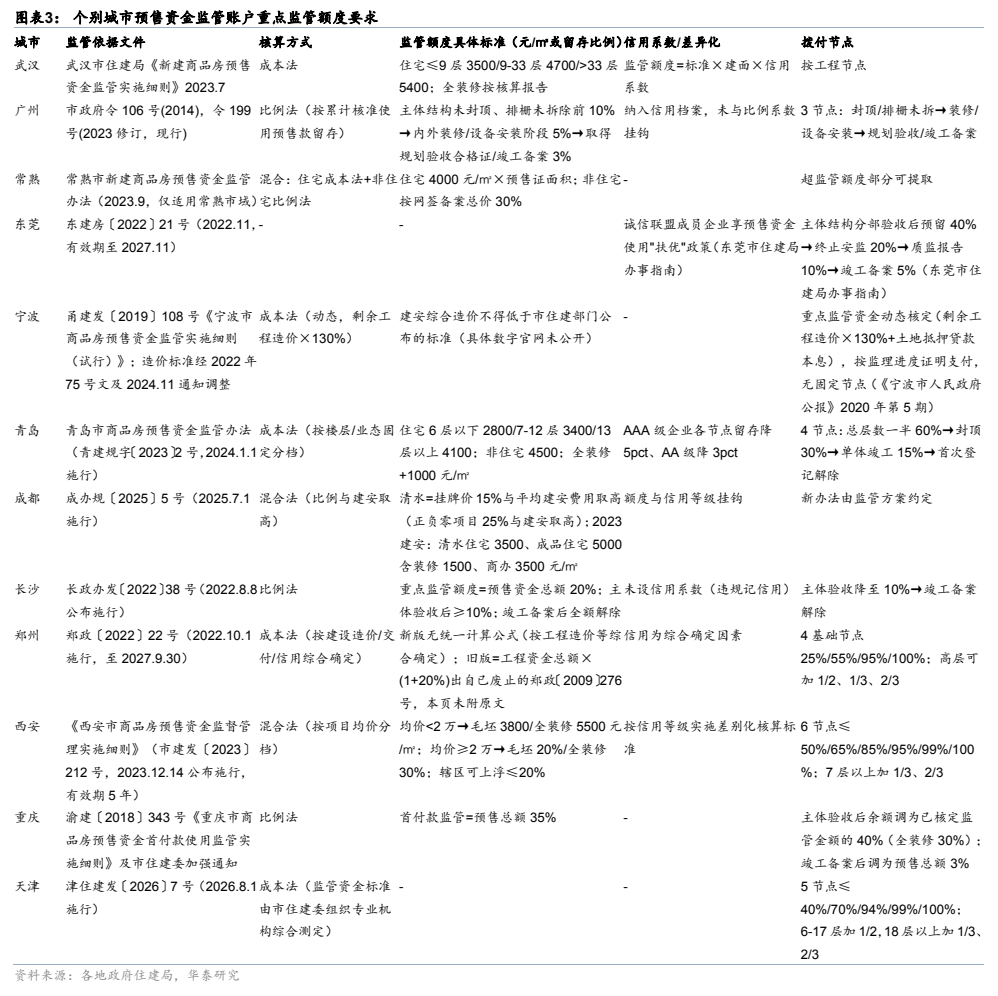
图4. 图表 4: 828 新政四份文件中与保函相关的条款及影响
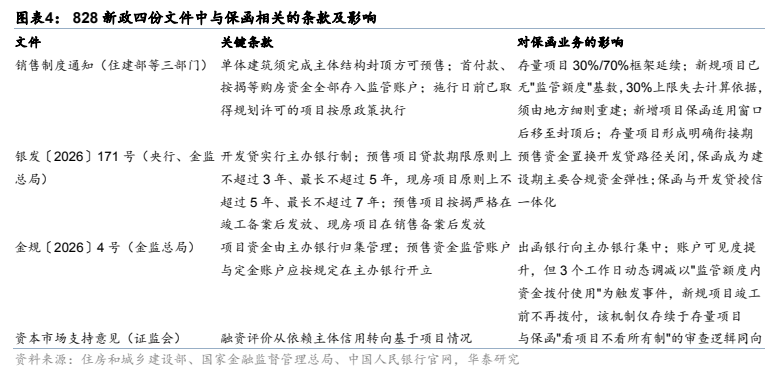
图5. 图表 5: 新预售下保函置换对股东 IRR 的影响
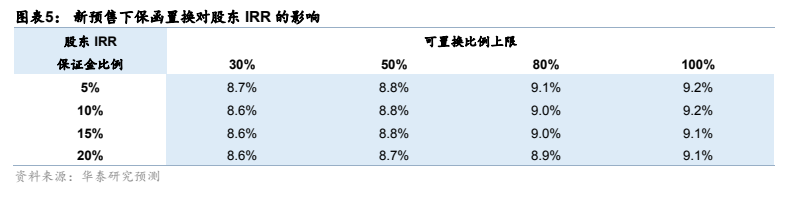
图6. 图表 6: 新预售下保函置换对股东 IRR 的影响(综合考虑土地分期付款、工期缩短和保函置换)
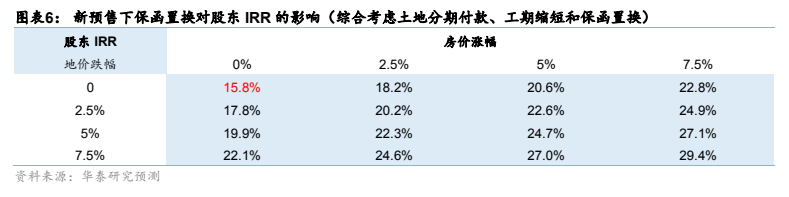
图7. 图表 8: 重点推荐公司最新观点