汇丰:石油市场:下调预测:当前迷你过剩,后续供应过剩
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
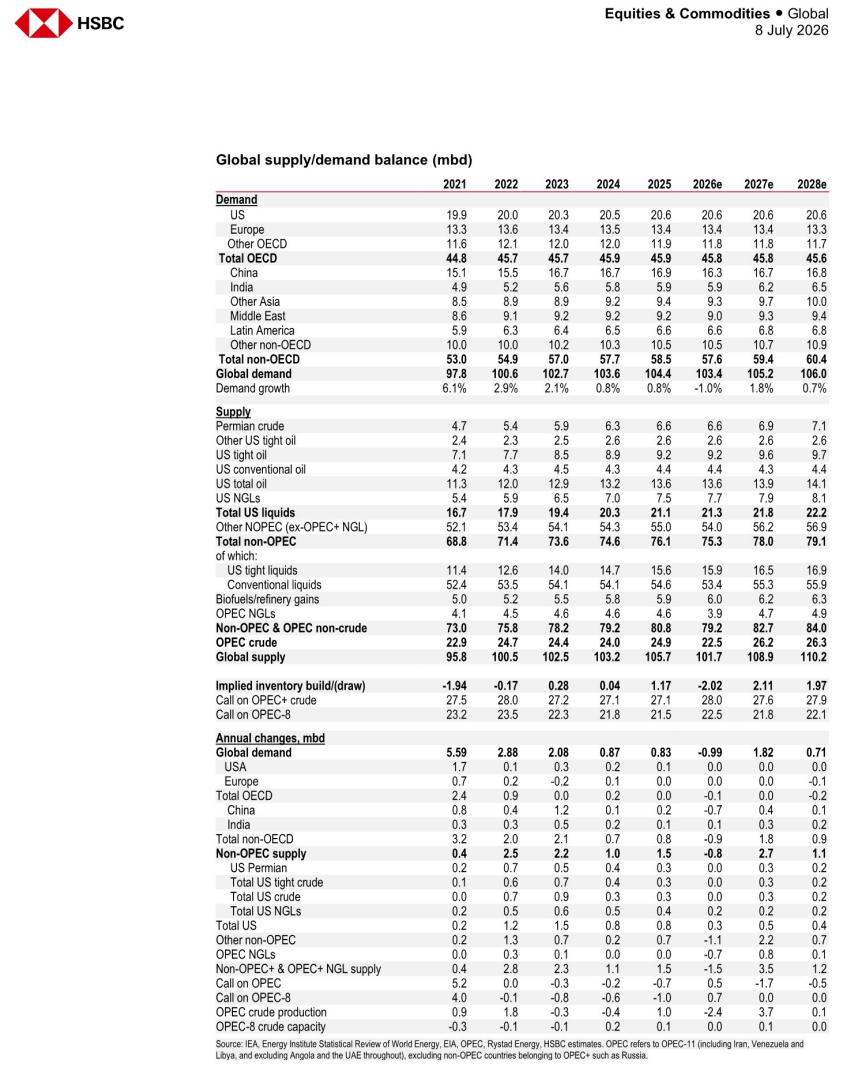
汇丰将2026年布伦特原油价格预测从95美元/桶下调至80美元/桶,2027年从75美元/桶下调至65美元/桶,回归冲突前长期锚定值。下调反映市场再平衡加速,始于美伊谅解备忘录之前,并在霍尔木兹海峡重新开放后加快。报告认为当前市场出现“迷你过剩”,因滞留海湾原油释放速度超过市场吸收能力,但这一过剩将随着积压油轮清空和战略储备释放结束而消退。预计2026年第四季度起市场将重返供应过剩,2027年出现370万桶/日的周期性过剩,部分被库存回补需求(1-2百万桶/日)抵消。中国需求结构性下降(2027年起下调约50万桶/日)和非OPEC供应增长加速(美国页岩油、巴西、阿根廷、圭亚那、加拿大)是过剩扩大的主因。上行风险包括霍尔木兹恢复缓慢和中国购买回升,下行风险包括供应正常化更快和中国需求进一步结构性下滑。
主要观点
- 布伦特2026年预测从95美元/桶下调至80美元/桶,2027年从75美元/桶下调至65美元/桶。
- 2027年周期性过剩估计为370万桶/日,高于IEA的500万桶/日估计,部分被库存回补需求(1-2百万桶/日)抵消。
- 假设海湾出口在9月底恢复正常,霍尔木兹交通恢复至冲突前水平的约80%,绕行管道满负荷运行。
- 当前“迷你过剩”源于滞留海湾油轮释放速度超过市场吸收能力,预计随着积压清空和战略储备释放结束而消退。
- 到2027年第一季度末,全球石油库存可能回到2026年2月峰值,抹去3月至9月的降幅,随后可能创下新高。
- 2027年供应过剩较冲突前扩大,因供应增长加速(美国页岩油、阿联酋退出OPEC)和部分需求破坏具有结构性。
- 中国进口大幅回落帮助缓冲冲击,但部分下降是持久的,反映电气化和煤制化学品替代;汇丰将2027年起中国需求假设下调约50万桶/日。
- 成品油市场仍比原油紧张,因全球炼油系统闲置产能有限且库存较低,预计紧张持续至2026年下半年,2027年部分正常化。
- 上行风险:霍尔木兹恢复更慢、中国购买回升、库存回补需求更高、OPEC+更多减产。
- 下行风险:霍尔木兹和海湾产量更快恢复、中国需求更结构性下滑、非OPEC增长更强(包括阿联酋退出OPEC后)、OPEC增产。
论述逻辑
报告从霍尔木兹海峡重新开放导致海湾原油快速回流出发,指出当前市场出现“迷你过剩”(滞留油轮释放超过吸收能力)。但这一过剩是暂时的,随着积压清空和战略储备释放结束,市场将在2026年第四季度重返供应过剩。过剩扩大的原因包括:①非OPEC供应增长加速(美国页岩油因高油价增加钻机,巴西、阿根廷、圭亚那、加拿大增产);②阿联酋退出OPEC后产能更易释放;③中国需求出现结构性下降(电气化、煤制化学品替代)。因此,2027年过剩规模大于冲突前,库存可能升至新高。
关键展望
- 报告明确:假设海湾出口在9月底恢复正常,霍尔木兹交通恢复至冲突前约80%。
- 2026年第四季度起市场重返供应过剩,2027年出现370万桶/日周期性过剩。
- 库存到2027年第一季度末回到2026年2月峰值,随后可能创下新高。
- 成品油紧张持续至2026年下半年,2027年部分正常化。
- 上行风险:霍尔木兹恢复更慢、中国购买回升、库存回补更高、OPEC+更多减产。
- 下行风险:供应正常化更快、中国需求更结构性下滑、非OPEC增长更强、OPEC增产。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 沙特与阿联酋原油产量及中国进口加工量
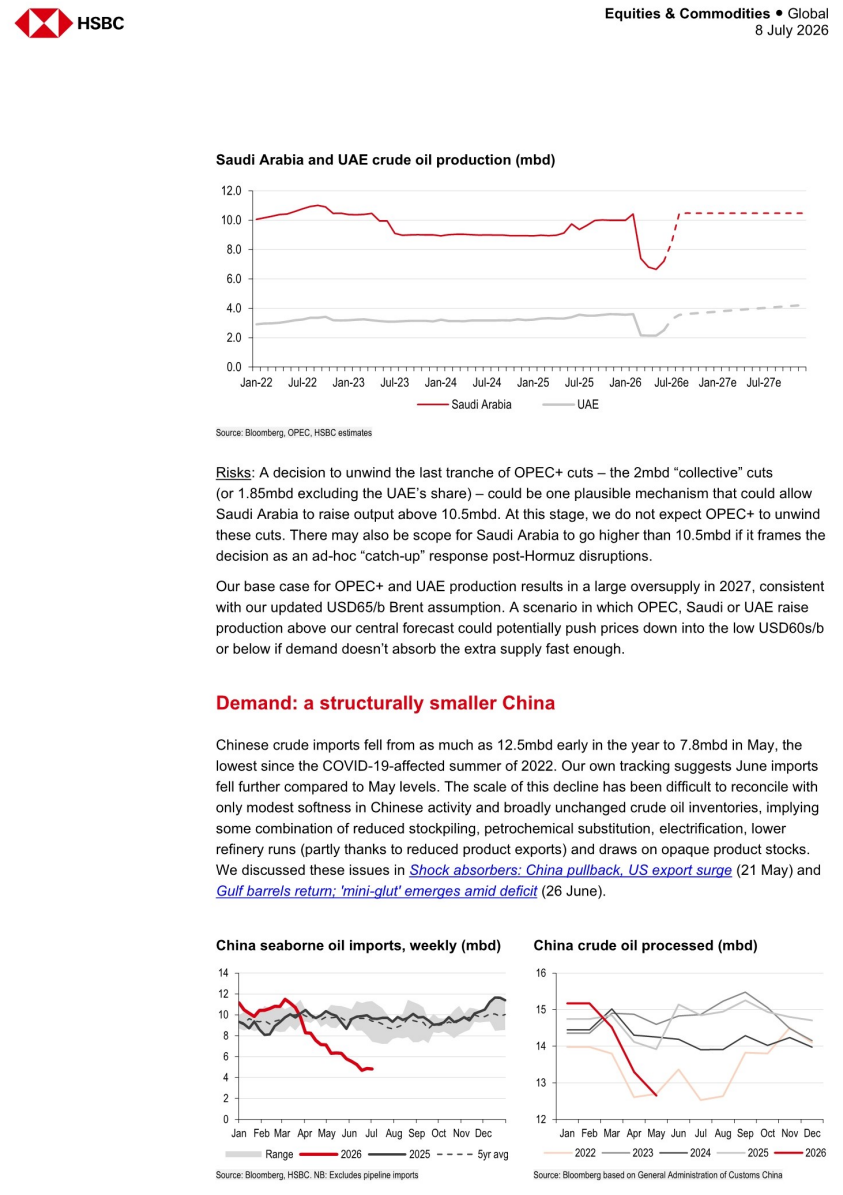
图2. 海湾地区海运原油出口与沙特、阿联酋出口
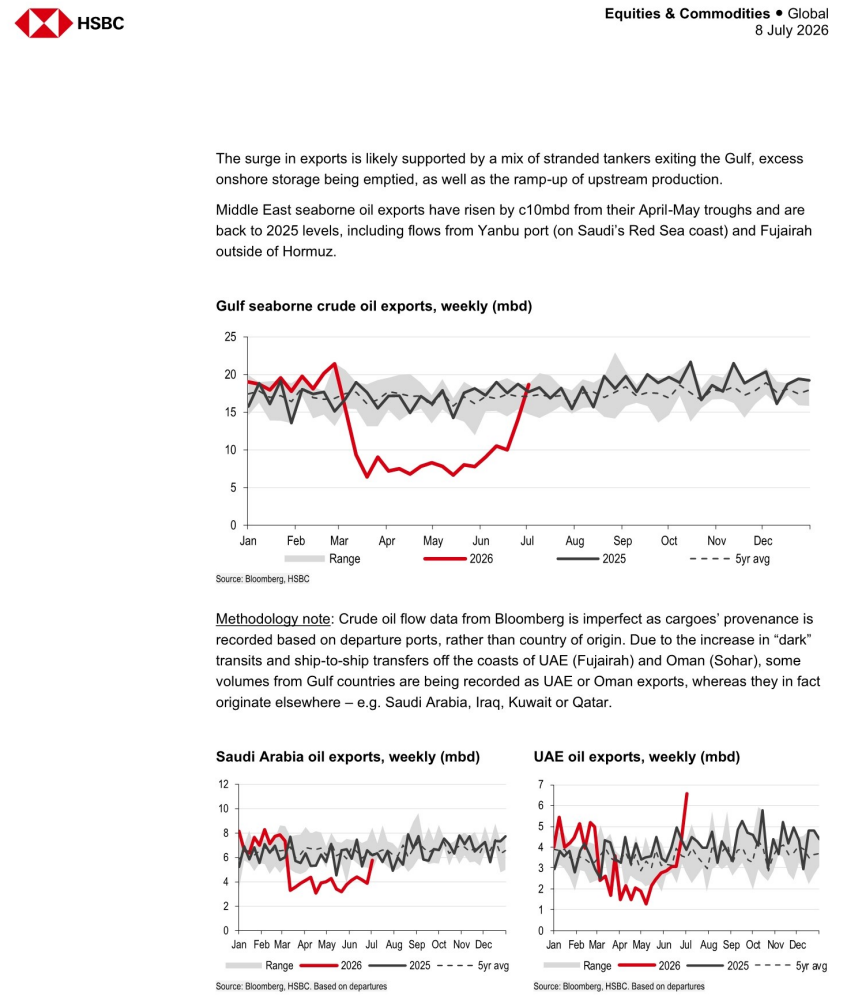
图3. 科威特、伊拉克、阿曼与卡塔尔原油出口
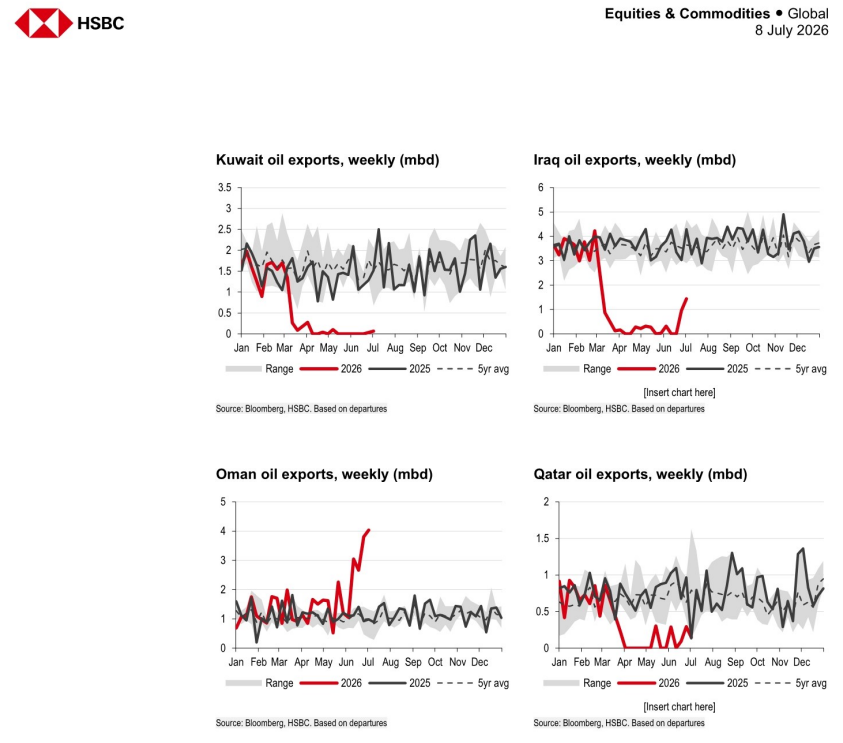
图4. 海湾产油国产量假设
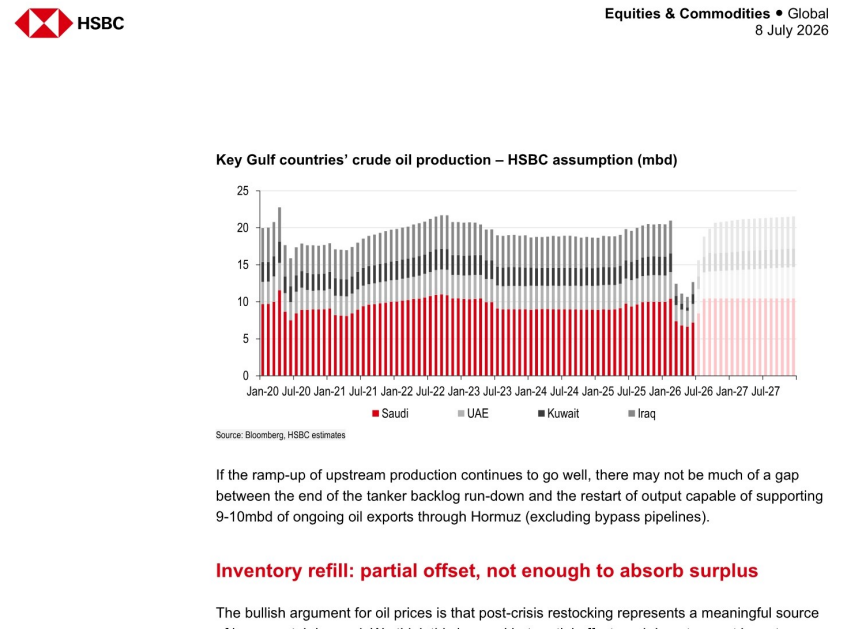
图5. 全球石油供需平衡预测