摩根大通 全球担保债券快报:新发行主体带来三重利好,欧央行调整质押扣减系数
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
担保债券发行在夏季后的冲刺随利率波动放缓,但一级市场凭借三家首次发行机构保持韧性:卢森堡Spuerkeess(BCEE)、加拿大Fairstone Bank与德国Evangelische Bank。 Spuerkeess是覆盖债一级市场上首个'真正'的卢森堡本土发行人,重启该辖区自2020年以来的发行,并带来首只在EU CBD/CRR合规框架下的抵押贷款担保债券;这家资产负债表€62bn的国有银行LCR约207%、NSFR约135%,€7.5bn计划预计获Moody's 'Aaa'评级,覆盖池为100%卢森堡住宅抵押贷款(加权指数LTV约40%),其7年期绿色债券从MS+38指引定价至MS+31,较荷兰/比利时同业仍有溢价并有跑赢潜力。 Fairstone Bank(C$32.5bn资产、NPL 4.3%、CET1 13.7%,正推进对Laurentian Bank的收购、预计Nov-26前完成)覆盖池100%为固定利率常规抵押贷款,报告预计其3年期首发利差在MS+mid-至high-20s。 Evangelische Bank(€8.8bn资产)NPL升至2.2%、CET1改善至17%,€1bn计划以国内住宅/多户资产为主,5-7Y次基准首发或在MS+low-20s(5Y)至MS+high-20s(7Y)。 欧央行更新的质押品扣减系数(2026年11月30日生效)主要调整自用附加项:AAA至A-留存担保债券从8%按期限逐步上调至17%,BBB+至BBB-多降至7-10%(30Y+升至13%);鉴于当前欧央行回购使用率低、且发行人可通过缩短留存期限加以调整,报告重申整体市场影响应有限。
主要观点
- 夏季后发行节奏放缓,但三家首次发行机构令一级市场保持韧性
- Spuerkeess是首个'真正'的卢森堡本土发行人,并带来该国首只EU CBD/CRR合规的抵押贷款担保债券,为2020年以来该辖区首笔发行
- BCEE基本面稳健:€62bn资产负债表、LCR 207%、NSFR 135%、€45.9bn存款对应约64%贷存比;€7.5bn担保债券计划预计获Moody's 'Aaa'(TPI空间6个notch)、发行人CRA 'Aa1'、S&P 'AA+'
- BCEE覆盖池为100%卢森堡住宅抵押贷款(92.2%自住、7.8% BTL),全部摊还、固定利率(81%可重置),池约€600mm、平均贷款约€171K、WAL 8.6Y(100%具备5Y+账龄)、加权指数LTV约40%;属性接近荷兰头部发行人(ABNANV、INTNED、RABOBK),但发行人评级更高(S&P高3-4个notch、Moody's高1-2个notch)
- Spuerkeess首发7Y绿色基准债券从MS+38指引定价至MS+31,较荷兰/比利时可比仍有溢价,报告认为随着流动性建立有跑赢潜力
- Fairstone Bank是聚焦近优质借款人的加拿大另类贷款机构(C$32.5bn资产、NPL 4.3%、LTD约126%、CET1 13.7%),已整合Home Trust并推进对Laurentian Bank的收购(预计Nov-26前完成)
- FBOCAN覆盖池较EQBCN'更干净':100%固定利率常规抵押贷款,而EQBCN含7.3%多产品贷款、约29%可调利率;EQBCN池更大(C$3,372mm vs C$1,464mm),但80%+ LTV占比14.3%(FBOCAN为0.0%)、信用分<700占比40%(FBOCAN为48%)
- 参照加拿大二级市场利差(六大行约3Y剩余期限交易在MS+13-17、EQBCN约MS+19/剩余约2Y),报告预计FBOCAN 3Y首发利差在MS+mid-至high-20s
- Evangelische Bank是总部位于Kassel的小型德国合作银行(€8.8bn资产),服务教会/医疗/社会经济,约12,000机构客户;NPL从2022年1.2%升至2025年末2.2%(高于合作部门平均1.1%),CET1同期从13%升至17%,LCR 126%、NSFR 106%
- EVKGSB €1bn计划为100%国内池,以住宅/多户资产为主(2025年末占比略超60%,养老院12%),报告预计其5-7Y次基准首发利差在MS+low-20s(5Y)至MS+high-20s(7Y)
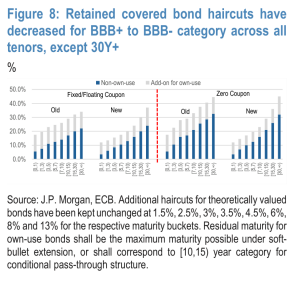
- 欧央行更新质押品扣减系数(2026年11月30日生效),主要调整自用附加项:AAA至A-留存担保债券从8%按期限逐步上调至17%,BBB+至BBB-多降至7-10%(30Y+升至13%)
- 报告重申扣减系数修订的整体市场影响应有限,因当前欧央行回购使用率低、且可通过发行更短留存期限调整
论述逻辑
- 夏季后利率波动令担保债券发行节奏放缓 → 但Seville担保债券大会当周三家新发行人宣布首秀,一级市场保持韧性 → 报告逐一拆解三家机构的信用指标(BCEE:LCR 207%/NSFR 135%/预期Aaa;FBOCAN:NPL 4.3%/CET1 13.7%;EVKGSB:NPL 2.2%/CET1 17%)与覆盖池质量 → 结合荷兰、比利时及加拿大发行人的二级利差可比,推导首发定价判断:Spuerkeess 7Y绿债MS+38→MS+31具溢价、FBOCAN 3Y约MS+mid-至high-20s、EVKGSB 5-7Y约MS+low-20s至high-20s → 另一条线:欧央行修订自用附加项(AAA至A-从8%升至17%、BBB档降至7-10%)→ 因回购使用率低且可缩短留存期限,判断整体市场影响有限
关键展望
- Fairstone对Laurentian Bank的收购预计在2026年11月前完成
- 报告预计FBOCAN将以3年期首发,利差约MS+mid-至high-20s
- EVKGSB首发5-7Y次基准发行或在MS+low-20s(5Y)至MS+high-20s(7Y)
- 欧央行新扣减系数自2026年11月30日起生效,报告重申整体市场影响应有限
- Spuerkeess首发债券较荷兰/比利时同业有溢价,报告认为随着流动性建立有跑赢潜力
推荐标的
- 报告未给出OW/NW等投资评级;重点分析的发行人为Spuerkeess (BCEE):7Y绿色担保债券定价MS+31,预期Moody's 'Aaa'(TPI空间6个notch)、S&P主体'AA+',报告认为较荷兰/比利时同业有溢价且有跑赢潜力
- Fairstone Bank (FBOCAN):发行人评级表列-/Baa2/-/BBB(S/M/F/D)、预期担保债券评级'Aa1';覆盖池100%固定利率常规抵押贷款,报告预计3Y首发约MS+mid-至high-20s
- Equitable Bank (EQBCN)作为对比标的:发行人评级Moody's Baa2,存量2.375% 09/28/2028二级约在MS+19(剩余约2Y),池规模C$3,372mm
- Evangelische Bank (EVKGSB):€8.8bn资产、€1bn计划;报告预计5-7Y次基准首发在MS+low-20s(5Y)至MS+high-20s(7Y)
- 可比参照发行人:荷兰ABNANV、INTNED、RABOBK与比利时CCBGBB、KBC(对照BCEE覆盖池);图4列示加拿大BMO、BNS、CCDJ、CM、EQBCN、NACN、RY、TD利差(截至28-Sep-26),六大行约3Y剩余期限交易在MS+13-17
关键图表
图1. 与EQBCN相比,FBOCAN的零售贷款(按揭、消费贷款、汽车贷款和信用卡)占比较高,不良贷款率也更高
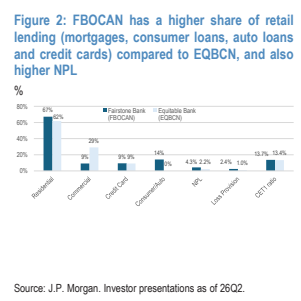
图2. 总体而言,FBOCAN的资产池指标略优于EQBCN
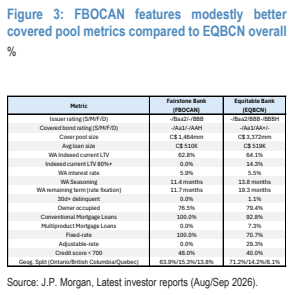
图3. 从加拿大担保债券发行人目前的二级市场利差来看,我们认为FBOCAN可能以MS+20多个基点中高水平首次亮相
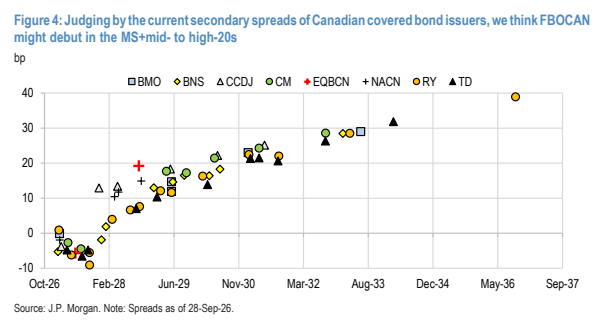
图4. EVKBSB担保资产池对应的地域分布和物业类型
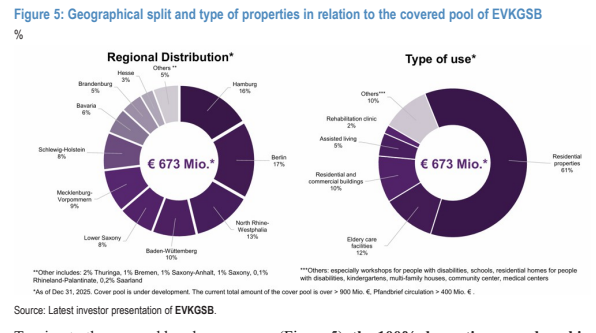
图5. 知名次基准德国担保债券的当前指示性二级市场利差
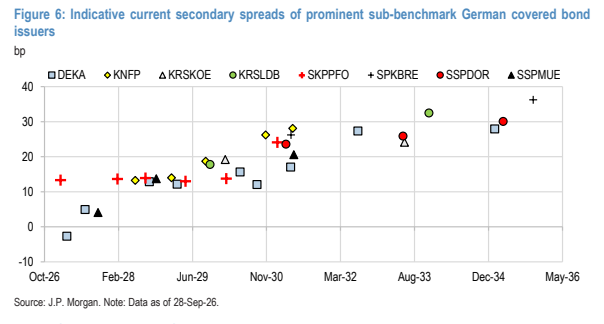
图6. AAA至A-类别的留存担保债券质押扣减系数上升,尤其是较长期限
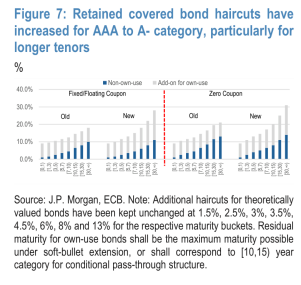
图7. BBB+至BBB-类别的留存担保债券质押扣减系数在除30年以上外的所有期限均有所下降