高盛 安集科技(688019.SS):先进封装CMP放量;更广泛的材料平台支持增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持安集科技(688019.SS)买入评级,但将12个月目标价由Rmb509下调至Rmb439,估值仍基于折现P/E方法,新目标倍数为45x 2030E P/E(原46x),以11%的COE折现回2027E。 高盛将2026-28E净利润下调7%/13%/8%,主因收入更低、毛利率更低和研发投入更高,以更好匹配1H26动能:2026E收入由3,519百万元下调至3,414百万元(-3%),2027E由4,692下调至4,454(-5%),2028E由5,804下调至5,687(-2%),毛利率分别下调0.7/2.1/1.3ppts至56.5%/56.9%/57.6%。 尽管下调,高盛预计2H26收入继续增长,3Q26E/4Q26E收入环比+10%/+13%至Rmb885mn/Rmb1,002mn,2026E收入同比+36%(2025年为32%),2027/28E约30%同比。 支撑增长的三大因素为:中国存储与先进逻辑客户半导体产能开支上升;CMP浆料结构向先进制程与先进封装升级;向功能性湿化学品、etchants和电镀液的产品扩张。 先进封装CMP浆料已扩展至TSV、TGV、hybrid bonding与polymer应用,国内客户持续放量,海外客户认证推进中;功能性湿化学品1H26收入同比+51%、占总收入20%,部分etchants进入小批量生产,Damascene与TSV电镀液进入量产销售。 行业层面,高盛CHIPS IV报告估计中国WFE支出2026E-28E同比增长13%/20%/15%、到2028E达US$61bn,支撑半导体材料需求,安集对CMP浆料和湿化学品的全面覆盖加上新材料与应用扩张,应支撑产品结构升级与长期增长。
主要观点
- 维持买入评级,12个月目标价由Rmb509下调至Rmb439。
- 下调2026-28E净利润7%/13%/8%,主因收入更低、毛利率更低和研发更高,反映新产品逐步放量与产品结构逐步升级,以更好匹配1H26动能。
- 预计2H26收入继续增长:3Q26/4Q26收入环比增长10%/13%至Rmb885mn/Rmb1,002mn,带动2026E收入同比+36%(2025年为+32%),2027/28E约+30%。
- 先进封装CMP放量:CMP浆料覆盖扩展至TSV、TGV、hybrid bonding与polymer应用,国内客户相关产品持续放量,海外客户认证推进中。
- AI相关先进封装中TSV、TGV与hybrid bonding的采用增加,创造对专用平坦化方案的需求,安集得以将核心CMP能力延伸至更多工艺步骤与应用,并伴随客户扩张。
- 功能性湿化学品成为有意义的第二增长引擎:1H26收入同比+51%、占总收入20%;部分etchants进入小批量生产,Damascene与TSV电镀液进入量产销售,但etchants与电镀液仍处早期阶段。
- 盈利预测修订(Exhibit 2):2026E收入3,414(原3,519,-3%)、2027E 4,454(原4,692,-5%)、2028E 5,687(原5,804,-2%);毛利率分别下调0.7/2.1/1.3ppts至56.5%/56.9%/57.6%;2028E净利润降至2,084。
- 行业需求背景:据高盛CHIPS IV报告,中国WFE支出2026E-28E同比增长13%/20%/15%,到2028E达US$61bn,支撑半导体材料需求。
- 估值方法不变:目标倍数仍来自同业P/E与前瞻一年净利润增速加OPM之和的相关性,新目标P/E为45x 2030E(原46x),以11% COE折现回2027E。
论述逻辑
- 中国存储与先进逻辑客户产能开支上升(CHIPS IV:中国WFE 2026E-28E同比+13%/20%/15%、2028E达US$61bn)→ 半导体材料需求扩张 → 安集CMP浆料向先进制程与先进封装(TSV/TGV/hybrid bonding/polymer)升级,国内持续放量、海外认证推进 → 功能性湿化学品(1H26同比+51%、占比20%)、etchants小批量与Damascene/TSV电镀液量产构成第二增长引擎 → 产品覆盖拓宽、增长机会增加。
- 下调但仍看多的逻辑:新产品与产品结构升级是渐进的,故下调2026-28E净利7%/13%/8%并将目标价降至Rmb439;但2H26收入仍将增长、中国半导体资本开支扩张支撑2027/28E约30%的收入增速,45x 2030E P/E折现后仍足以维持买入。
关键展望
- 近期验证点:3Q26E/4Q26E收入分别环比增长10%、13%至Rmb885mn、Rmb1,002mn。
- 中期轨迹:2026E收入同比+36%(2025年为+32%),2027/28E约+30%;损益表(Exhibit 3)显示2028E净利润2,084百万元、净利率40.7%。
- 先进封装产品的海外客户认证仍在推进,是后续放量与客户扩张的跟踪点。
- etchants与电镀液仍处早期阶段,新产品爬坡与产品结构升级为渐进过程。
- 估值与目标:12个月目标价Rmb439(原Rmb509),基于45x 2030E P/E(原46x),以11% COE折现回2027E;评级维持买入。
推荐标的
- 安集科技(688019.SS):维持买入;12个月目标价Rmb439(原Rmb509);高盛下调其2026-28E净利润7%/13%/8%;看好理由为先进封装CMP放量、对CMP浆料和湿化学品的全面覆盖以及向新材料与应用的扩张。报告另披露高盛截至最近第二个月末实益持有安集科技1%或以上普通股(Rmb211.00)。
关键图表
图1. 安集科技2025-27年预期瀑布图

图2. 盈利预测调整
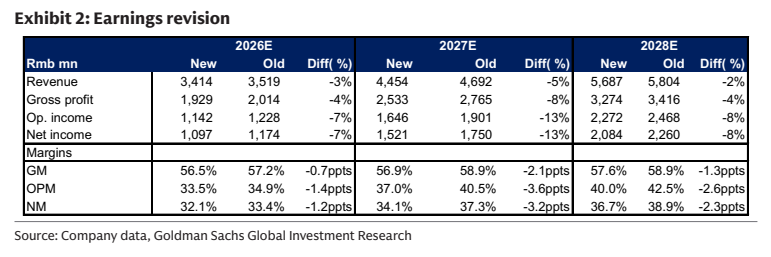
图3. 安集科技损益表摘要
