摩根大通:中国汽车行业6月销量:国内疲软,出口强劲;中国品牌在欧洲市场份额快速提升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布报告称,中国汽车行业6月销量数据基本符合预期,国内乘用车需求持续疲软,而出口保持强劲。6月国内乘用车销量同比下降26%至150万辆,乘用车出口同比增长80%至90万辆。新能源车渗透率升至63%的历史新高。中国品牌在欧洲的电动车市场份额从2025年的约11%升至2026年5月的约17%,5月单月达19%。报告认为当前回调是选择性逢低买入机会,偏好吉利汽车、比亚迪和蔚来。下半年需关注8月中期业绩和9月底可能的特朗普-习近平会晤。报告还监测了中国OEM的结构性海外扩张周期,包括出口动力、动力总成趋势和欧洲市场份额。
主要观点
- 6月国内乘用车销量同比下降26%至150万辆,出口同比增长80%至90万辆,出口创历史新高。
- 2026年上半年乘用车出口超过440万辆,同比增长72%,欧洲(含东西欧)占37%,为最大目的地。
- 中国品牌在欧洲的电动车市场份额从2025年的约11%升至2026年5月的约17%,5月单月达19%。
- 中国品牌在欧洲整体乘用车市场份额5月达约10%,在西欧约11%。
- 出口中新能源车占比从2024年的42%升至2026年5月的52%,其中插电混动占比从2024年1月的11%升至2026年5月的38%。
- 主要OEM出口区域多元化:上汽欧洲占比从2024年34%升至2026年5月46%;比亚迪和奇瑞向欧洲和南美倾斜;吉利亚洲占比从2025年50%降至2026年5月37%,南美从4%升至18%;长城汽车欧洲占比从65%降至38%。
- 摩根大通中国汽车买家情绪指数显示7月第一周买家兴趣仍低于25%分位数,表明短期可能横盘。
- 平均价格折扣从3月初的17.5%收窄至6月底的15.7%,但绝对值仍高。
- 报告认为中国OEM海外份额增长是结构性的,驱动因素包括更强的电动车产品竞争力、多动力总成选项、更快车型推出、有吸引力的性价比和品牌接受度提升。
- 当前回调是选择性逢低买入机会,尤其是有潜在盈利超预期的公司(如吉利、蔚来),比亚迪可能符合预期。
- 更积极加仓需等待国内乘用车企稳、定价/盈利纪律和出口可持续性的更清晰证据。
论述逻辑
报告从CAAM 6月销量数据出发,指出国内需求疲软(国内乘用车销量同比降26%)与出口强劲(出口同比增80%)的分化,认为这是6月中国汽车板块跑输MSCI中国(-19% vs -8%)的主因。进而通过出口数据、欧洲注册数据、动力总成趋势和OEM区域结构,论证中国OEM海外扩张的结构性特征。同时,利用自建买家情绪指数和价格折扣数据,判断短期需求仍低迷但折扣收窄。最终,基于盈利预期和海外竞争力,提出选择性逢低买入建议,并列出需关注的催化剂。
关键展望
- 2026年8月中下旬的中期业绩季,关注吉利、蔚来可能盈利超预期,比亚迪可能符合预期。
- 下一次特朗普-习近平会晤暂定于2026年9月底,关注美国对中国汽车行业的政策变化。
- 国内乘用车需求企稳、定价/盈利纪律改善和出口可持续性是更积极加仓的前提。
推荐标的
- 比亚迪股份 - A (002594.SZ):评级 Overweight,目标价 Rmb124(2026年6月9日),理由:出口增长强劲,海外竞争力提升。
- 比亚迪股份 - H (1211.HK):评级 Overweight,目标价 HK$124(2026年6月9日),理由同上。
- 吉利汽车 (0175.HK):评级 Overweight,目标价 HK$29(2026年6月9日),理由:潜在盈利超预期,出口区域多元化。
- 蔚来 (NIO US):评级 Overweight,目标价 $7(2026年6月9日),理由:潜在盈利超预期。
关键图表
图1. 中国品牌在欧洲新能源汽车市场份额(年度)

图2. 中国品牌在欧洲新能源汽车市场份额(月度)

图3. 中国品牌在西欧新能源汽车市场份额(年度)

图4. 中国品牌在西欧新能源汽车市场份额(月度)
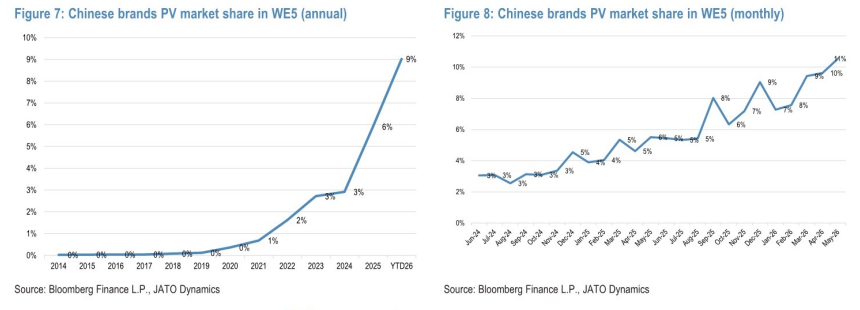
图5. 中国品牌在欧洲乘用车市场份额(年度)

图6. 中国品牌在欧洲乘用车市场份额(月度)

图7. 中国品牌在西欧乘用车市场份额(年度)

图8. 中国品牌在西欧乘用车市场份额(月度)
