高盛 全球信贷交易员:27年违约率:左尾风险上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2027年全球高收益债券(HY)及杠杆贷款市场的违约前景。 高盛指出,全球收益率上升与高收益信贷利差扩大形成了双重阻力,导致再融资压力在信用分布的“左尾”(即财务缓冲较弱的企业)中加剧。 预计2027年美国高收益债券违约率将升至约4%,欧洲高收益债券违约率将维持在5%左右。 在杠杆贷款方面,预计美国违约率将维持在5%的高位,欧洲则升至4%。 报告强调,负债管理操作(LME)将持续存在,且回收率呈现下降趋势,投资者应关注信贷质量与行业脆弱性的交互影响。
主要观点
- 全球收益率上升导致再融资成本显著增加,对企业构成双重阻力。
- 预计2027年美国高收益债券违约率将小幅升至约4%。
- 预计2027年欧洲高收益债券违约率将维持在5%左右,高于长期平均水平。
- 美国杠杆贷款违约率预计在2027年维持在5%左右的高位。
- 欧洲杠杆贷款违约率预计将升至约4%,远高于历史平均水平。
- 负债管理操作(LME)将继续作为重组的关键特征,导致“重复违约者”比例上升。
- 回收率呈现下降趋势,引发对实际损失的担忧。
- 欧洲高收益市场面临更陡峭的到期墙和更高的再融资成本,尤其是CCC评级企业。
论述逻辑
- 全球收益率上升(+170bp USD / +140bp EUR) -> 再融资成本增加 -> 财务缓冲较弱的“左尾”企业压力增大 -> 违约率预期上升(美国HY 4%,欧洲HY 5%,美国贷款 5%,欧洲贷款 4%) -> 负债管理操作(LME)延缓违约但无法解决根本结构问题 -> 回收率下降 -> 最终导致投资者面临更高的实际损失风险。
关键展望
- 预计2027年美国高收益债券违约率升至4%,欧洲高收益债券违约率维持在5%。
- 预计2027年美国杠杆贷款违约率维持在5%,欧洲杠杆贷款违约率升至4%。
推荐标的
- 在债券市场中,偏好美国高收益债券(USD HY)优于欧洲高收益债券(EUR HY)。
- 在杠杆贷款市场中,偏好欧洲市场优于美国市场。
- 在USD市场中,超配高收益债券(HY)优于杠杆贷款。
- 在EUR市场中,超配高收益债券(HY)优于杠杆贷款。
关键图表
图1. 2027年美国高收益债券违约率预计将小幅上升,LME和重复违约者比例保持高位
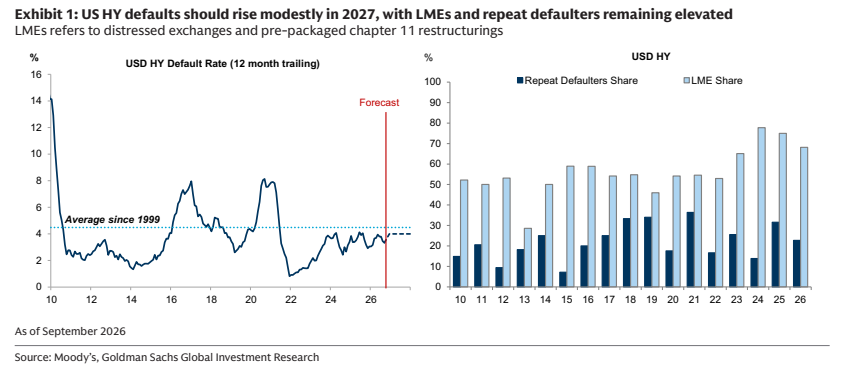
图2. 评级迁移与违约预测

图3. 美元杠杆贷款价格构成
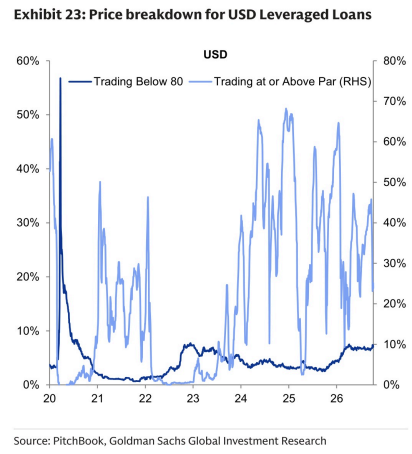
图4. 杠杆贷款与高收益债券利差
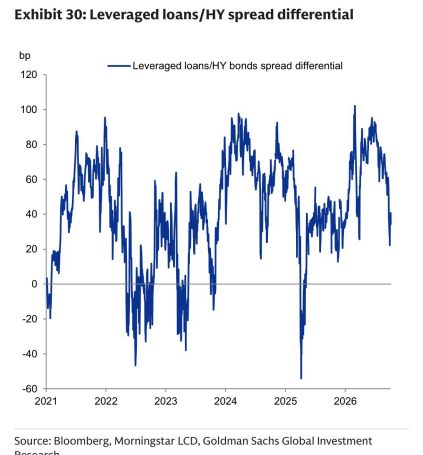
图5. Amihud投资级债券非流动性指标
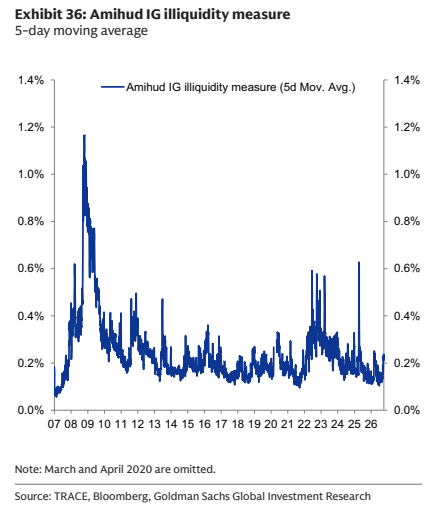
图6. 美元高收益债券总发行量
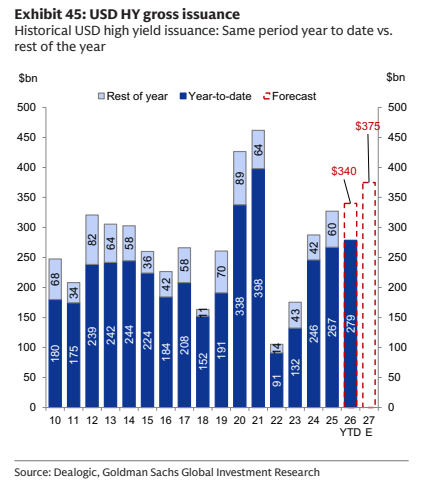
图7. 按募集资金用途划分的美元高收益债券发行量
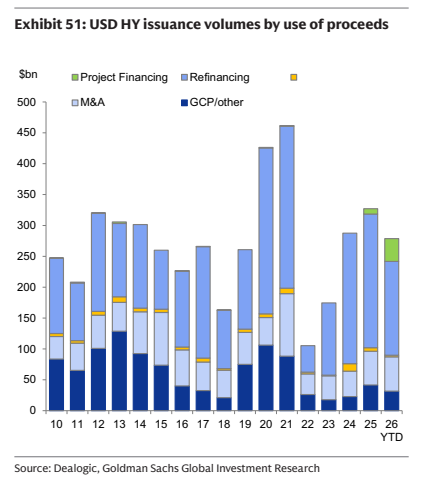
图8. 美元人工智能相关总发行量
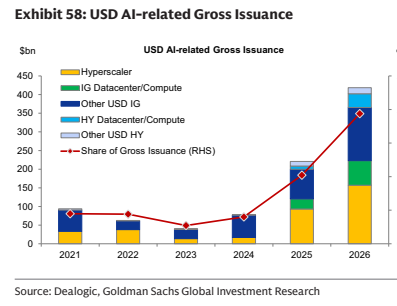
图9. 年度美元广泛银团贷款CLO
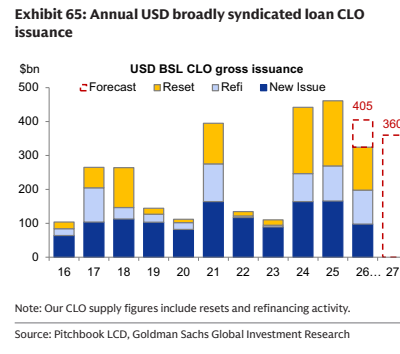
图10. 欧元高收益债券市场到期墙
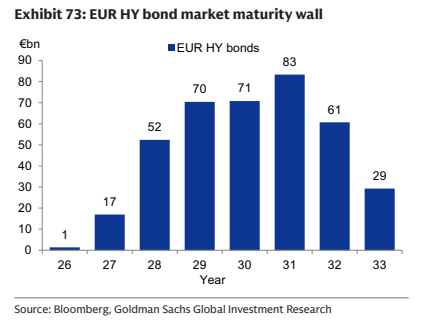
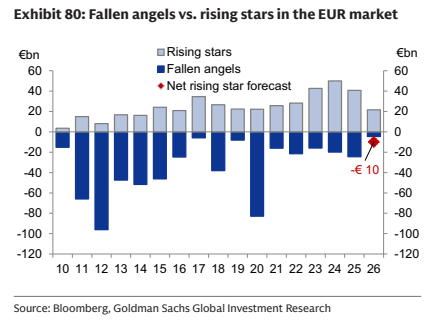
图11. 欧元市场中的堕落天使与明日之星