弘业期货 黄思源 期货研究 商品期货 硫磺期货上市前瞻(二):硫磺生产工艺与产业格局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
弘业期货金融研究院硫磺期货上市前瞻系列第二篇,系统梳理硫磺生产工艺与产业格局。 全球工业硫磺高度依赖克劳斯工艺,中国产能中油气脱硫回收约占73.32%、天然气净化脱硫约19.59%、煤化工脱硫约5%-6%,三条路线合计约98%以上,产量绑定上游炼化与天然气开工负荷,供给弹性近乎为零。 供给端截至2025年底国内总产能约1993万吨、2025年产量约1182.6万吨;需求端表观消费量攀升至2025年约2148万吨,2025年进口960.84万吨(同比减少3.46%)、进口依存度约49%-50%,中东占总进口56%。 2026年以来美伊冲突与霍尔木兹海峡封锁导致上半年进口仅约226万吨、同比大降57.7%,4月单月进口29.55万吨同比暴跌72.39%,6月港口库存月均值82万吨同比降63.06%、仅够支撑约13-16天生产,成为硫磺价格自2024年初约1066元/吨飙升至2026年6月超10000元/吨(涨幅超800%)的核心供需因素。 报告将中国硫磺市场核心矛盾概括为“高进口依存度+供给来源集中+供给弹性为零”,并判断硫磺期货上市后价格将对地缘政治事件、进口船期和港口库存高度敏感,期现联动和基差波动可能较一般化工品更剧烈;大连商品交易所最快有望于2026年第四季度正式挂牌硫磺期货及期权。
主要观点
- 硫磺价格自2024年初约1066元/吨飙升至2026年6月超10000元/吨的历史极值,涨幅超800%,下游磷肥、钛白粉、磷酸铁锂等产业承受巨大成本压力,硫磺期货上市的必要性和紧迫性空前凸显。
- 大连商品交易所正加快推进硫磺期货及期权上市工作,最快有望于2026年第四季度正式挂牌交易。
- 克劳斯工艺是全球炼油、天然气净化和煤化工装置副产硫磺的唯一主流工业化路线:第一步在1000-1400℃高温燃烧炉将约1/3的H2S反应生成SO2,第二步按H2S与SO2摩尔比2:1在200-350℃催化转化;两级或三级催化转化器硫回收率94%-97%,加装超克劳斯或SCOT尾气净化后总回收率可超99%;硫磺生产因此具有显著被动供应特征,产量直接绑定上游装置加工负荷。
- 中国硫磺产能工艺路线高度集中:油气脱硫回收约73.32%为最主要来源,天然气净化脱硫约19.59%居次(依托四川盆地普光、元坝、罗家寨等高含硫气田,H2S含量可达5%-15%),煤化工脱硫约5%-6%;现代炼化一体化配套硫回收单系列产能可达10万-20万吨/年。
- 三条克劳斯路线合计贡献中国硫磺产能约98%以上;天然硫磺矿(以波兰弗拉施法为代表)占全球硫磺供给不足3%且产能持续萎缩,硫铁矿焙烧与有色金属冶炼烟气制酸产出的是硫酸而非单质硫磺,不能与元素硫直接替代。
- 全球硫磺产量2020-2025年维持在8000万-8500万吨水平;中东约占全球产量30%-40%且主要面向出口,北美约占20%-25%;亚太消费占比超五成,中国2025年表观消费量约2147.7万吨为全球最大消费国,摩洛哥年进口约600万-800万吨居第二,印尼因湿法镍冶炼投产成为重要边际需求增量来源。
- 截至2025年底国内硫磺总产能约1993万吨,2015年以来产能复合增长率约6.2%;2025年产量约1182.6万吨,较2015年的564.2万吨翻了一番以上,增长动力主要来自大型炼化一体化项目配套硫磺回收装置投产。
- 供应格局高集中:中石化和中石油合计产能超过1200万吨,为国内最核心供应来源,荣盛控股(浙石化)、恒力石化、盛虹炼化等民营炼化构成第二梯队;2026年上半年产量前五省为云南(668.09万吨)、山东(366.50万吨)、安徽(359.35万吨)、贵州(290.48万吨)、湖北(273.95万吨);供给弹性极为有限,即使价格大涨炼厂也不会为此提高开工率。
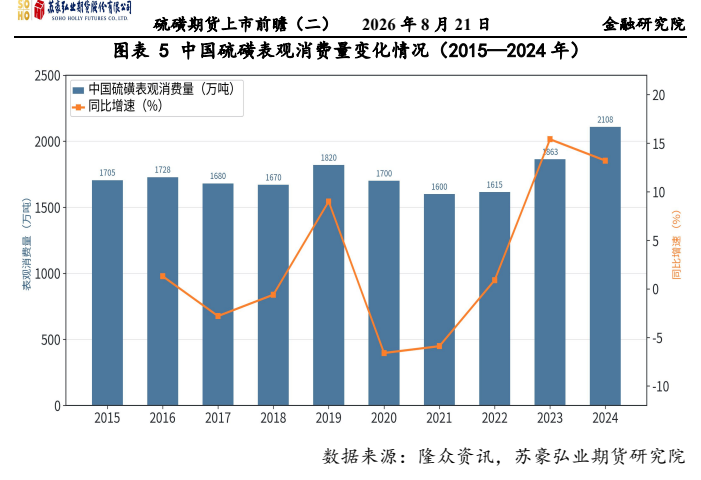
- 消费高度集中于西南、华中、华东三大区域(合计占总消费量80%以上):华中年需求547万吨、占全国约26%,其中湖北占华中消费86%附近,但华中产能仅约70万吨/年,为全国硫磺物流净流入核心区;华东形成液硫本地闭环、固硫全国集散格局,全国主干为“华东进口—长江运输—中西部消费”;表观消费量从2015年约1695万吨增至2025年约2148万吨,年均复合增长率约2.4%。
- 2025年中国硫磺累计进口960.84万吨,同比减少3.46%,其中液体硫磺188.65万吨;中东占总进口56%,沙特、阿联酋、卡塔尔、科威特四国合计约35%、阿曼约16%;阿曼以153.97万吨跃居进口来源国首位,超越阿联酋(125.94万吨)和加拿大(118.66万吨),沙特滑落至第五;2024年、2025年进口依存度分别为47.20%和约49%-50%;2024年镇江港固体硫磺进口约290万吨、占总进口29.15%。
- 2026年受美伊冲突及霍尔木兹海峡封锁冲击,上半年进口逐月加速萎缩,1-6月累计仅约226万吨,较2025年同期的534万吨大幅下降57.7%;进口来源结构根本性重构,中东传统四国占比骤降至约20%,韩国、阿曼、加拿大成为核心替代供应源。
- 港口库存近乎枯竭:2026年4月单月进口仅29.55万吨、同比暴跌72.39%,创近20年单月进口量第二低点;6月23日港口库存降至74.88万吨、6月30日月均值82万吨、同比大降63.06%,仅够支撑全国约13-16天生产运转,流通现货近乎枯竭,成为推动硫磺价格突破万元的核心供需因素。
论述逻辑
- 生产端起点:克劳斯工艺是副产硫磺唯一主流路线,产量绑定上游炼化与天然气开工负荷、不受硫磺价格信号调节,构成供给天然刚性。
- 需求端扩张:磷肥刚需叠加磷酸铁锂、印尼湿法镍冶炼等新能源需求快速增长,表观消费量攀升至2025年约2148万吨,国内产量增长无法覆盖需求增量。
- 缺口靠进口填补:国产约1182万吨对消费约2148万吨,进口依存度维持40%以上,且中东占进口56%、货源须经霍尔木兹海峡运输。
- 地缘冲击放大矛盾:美伊冲突与霍尔木兹海峡封锁叠加俄罗斯出口禁令,2026年上半年进口大降57.7%、4月单月暴跌72.39%,港口库存仅够13-16天,现货近乎枯竭,直接推动价格突破万元。
- 推论:核心矛盾为高进口依存度+供给来源集中+供给弹性为零,决定硫磺期货上市后价格对地缘政治事件、进口船期和港口库存高度敏感,期现联动和基差波动可能较一般化工品更剧烈,凸显期货上市的必要性与紧迫性。
关键展望
- 大连商品交易所最快有望于2026年第四季度正式挂牌交易硫磺期货及期权,为本报告最明确的未来时间窗口。
- 硫磺期货上市后,价格将对地缘政治事件、进口船期和港口库存数据高度敏感,期现联动和基差波动可能较一般化工品更为剧烈,投资者须对此有充分认识和准备。
- 港口库存是观察硫磺现货市场供需松紧程度的关键指标,可视为上市后跟踪供需与价格的核心验证变量。
- 报告未给出具体价格点位预测或目标区间;本篇为上市前瞻系列第二篇,系列还将覆盖产业链及价格形成机制与核心驱动。
推荐标的
- 报告未明确给出推荐标的、评级或目标价,本篇为商品期货上市前瞻的产业研究。
- 产业格局中提及的供应企业(非投资推荐):中石化和中石油合计产能超过1200万吨为国内最核心供应来源;荣盛控股(浙石化)、恒力石化、盛虹炼化等民营炼化构成第二梯队;中化集团、国家能源集团、中海油及山东裕龙石化、北方华锦、中科炼化等作为市场补充货源。
关键图表
图1. 中国硫磺产能变化情况(2015—2024年)

图2. 中国硫磺产量变化情况(2015—2024年)

图3. 表1. 中国硫磺产能工艺路线占比:天然矿硫、硫铁矿焙烧及其他约1.5%
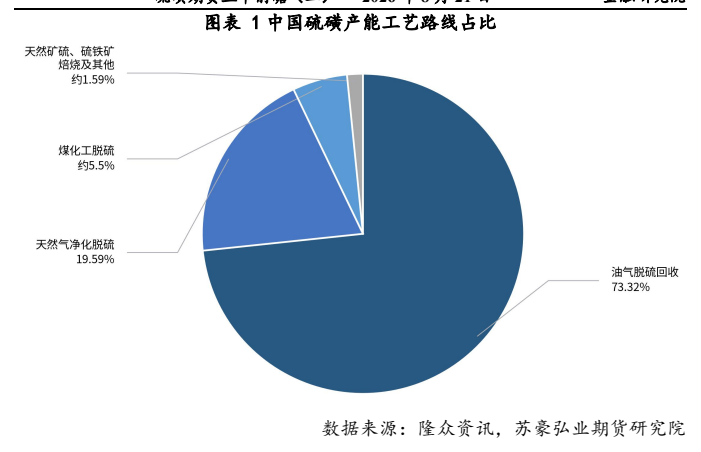
图4. 中国硫磺产能变化情况(2015—2024年)

图5. 中国硫磺产量变化情况(2015—2024年)
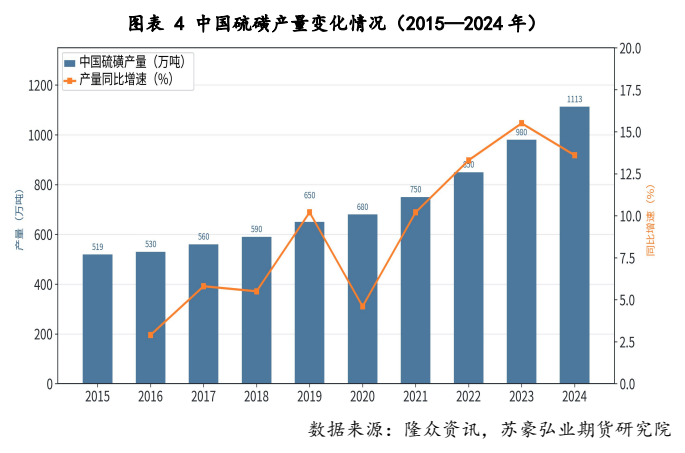
图6. 中国硫磺进口量及进口依存度(2015—2024年)
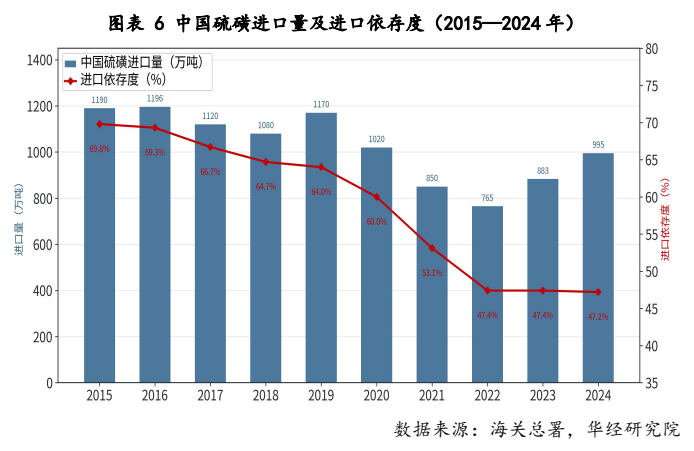
图7. 硫磺期货上市前瞻(二)
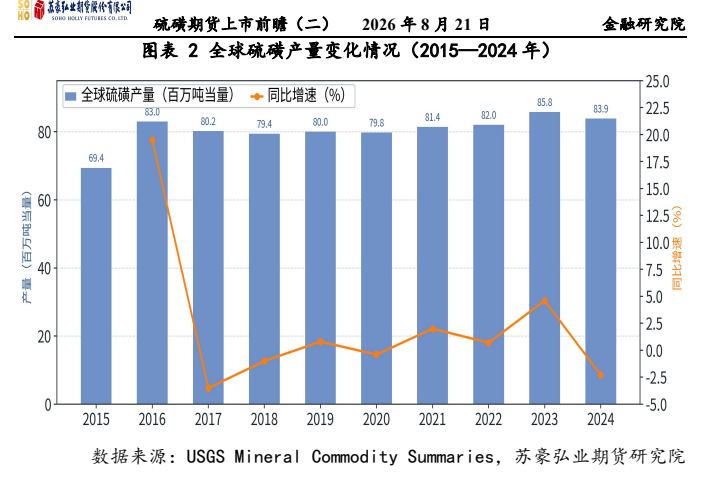
图8. 硫磺期货上市前瞻(二)