华创证券 房地产行业跟踪报告:地产股政策博弈,从预期定价到市场验证
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2022年年中以来,地产板块持续呈现“政策放松催化上涨—基本面不及预期带动回落—下行压力酝酿新一轮宽松”的循环。 华创证券围绕2022年4月至2026年7月的23次政策事件,构建包含港股与A股各69个“公司—事件”观察值的回测框架,以资金表述、承接主体激励和可追踪性指标进行政策评分(满分6分,4分及以上为高分),并以T+1相对T-1涨幅超3%界定市场强确认。 回测显示,港股与A股策略平均收益率分别为10.4%和5.1%,胜率分别为55.1%和60.9%,高分政策事件平均收益率分别达到44.9%和19.2%,市场强确认组平均收益率分别为25.9%和12.7%。 从时间节奏看,Q2收益较多源于会前预期定价,Q3收益主要来自政策发布后的股价表现,而Q4整体样本表现较弱。 未来需求端政策推演聚焦三条主线:适度下调公积金贷款利率(5年期以上LPR与5年以上首套公积金贷款利差已收窄至90BP)、推行住房贷款财政贴息,以及存量房时代发力老旧小区与城中村等城市更新项目。 目前周期上行右侧与公司alpha机会尚不清晰,板块投资仍以政策博弈为主,维持房地产行业“推荐”评级。
主要观点
- 地产股阶段性行情由政策驱动主导,方向性表态能否转化为资金支持与执行安排是政策质量的核心。
- 事件研究框架以事件可预期性界定测算基准,结合政策评分(0-6分)与T+1市场确认(涨幅>3%)划分四象限观测窗口。
- 港股典型房企策略平均收益率为10.4%、胜率55.1%,收益呈明显右偏分布,少数超预期强事件贡献主要收益。
- 高政策评分与市场强确认显著提升行情表现,港股与A股高分政策平均收益率达44.9%和19.2%。
- 政策与市场反应均弱的D象限在两市录得负收益,弱信号事件后续风险显著。
- 季节性行情收益来源分化:Q2收益主要来自会前预期定价,Q3来自政策公布后表现,Q4并非稳定收益窗口。
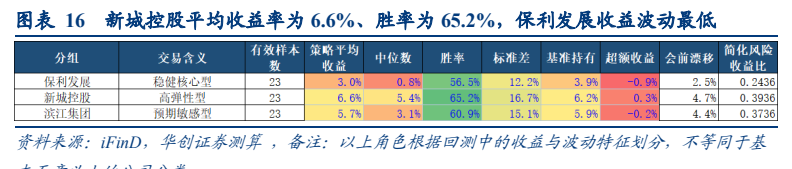
- 不同房企风险与弹性差异显著:融创中国替代口径弹性最高但标准差达56.5%,保利发展与华润置地相对稳健。
- 公积金贷款利率优势明显收窄,两者利差降至90BP,决策程序简化后适度下调利率有助于强化低成本融资支持。
- 借鉴消费贷贴息经验,住房贷款财政贴息有助于降低居民融资成本并缓解银行息差压力,多地已开展实践。
- 二手房交易占比达52%标志着行业进入存量时代,城市更新(老旧小区、危旧房及城中村改造)有望成为持续发力方向。
论述逻辑
- 界定地产股政策驱动特征与观测基准:指出2022年以来板块处于政策博弈循环,常规事件以T-15、突发事件以T日为基准价格以捕捉预期定价。
- 构建政策评分与市场确认的四象限模型:从资金表述、主体激励、可追踪指标打分(≥4分为高分),并以T+1价格涨跌幅>3%划分离散窗口验证超额表现。
- 双边市场回测印证信号有效性:高分与强确认事件显著跑赢,A股稳健(胜率60.9%),港股弹性大且呈右偏分布,双弱D象限收益转负揭示尾部风险。
- 推演需求端三大储备政策路径并给出博弈策略建议:由于上行右侧与alpha催化仍不清晰,在现房销售紧缩压力下,需关注公积金降息、贷款贴息与存量更新催化的政策阶段性博弈机会。
关键展望
- 公积金贷款利率调整窗口:国务院直接决定公积金利率的新机制已落地,未来关注5年以上首套公积金贷款利率是否适度下调以恢复与LPR合理利差。
- 住房贷款财政贴息扩围可能:继上海(最高补贴5万元、总额2亿元)与成都(公积金贷款利息补贴20%、上限2.5万元)后,关注财政贴息工具是否向更多城市推广以推动房贷利率向租金回报率靠拢。
- 城市更新配套资金落地:关注财政支持、长期融资及土地规划配套政策能否有效出台,将老旧小区与城中村改造等存量需求转化为实际项目投资。
- 下行情景与核心风险:政策落地不及预期、市场反应偏离历史规律、样本局限及回测误差。
推荐标的
- 报告对房地产行业维持“推荐”评级;报告未明确给出具体个股的投资评级或目标价,但基于回测将华润置地、绿城中国、融创中国、保利发展、滨江集团、新城控股作为典型样本进行弹性与波动分析。
关键图表
图1. 图表 1: Al, 2641 GRAD
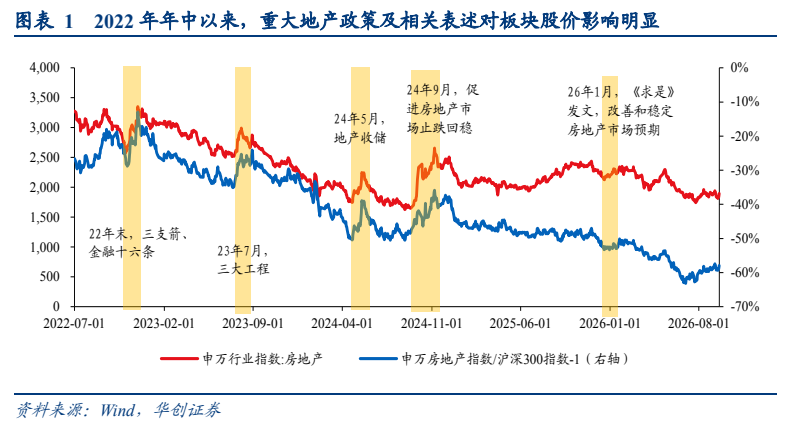
图2. 图表 3: 从资金表述、承接主体激励及可观察执行指标评价政策质量
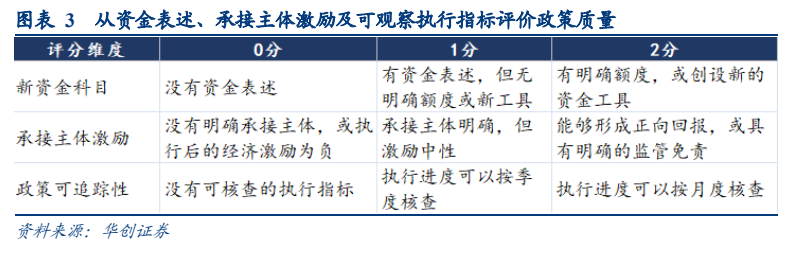
图3. 图表 6: 高分政策事件的策略平均收益率为44.9%

图6. 图表 13: 市场反应较强事件的策略平均收益率为12.7%
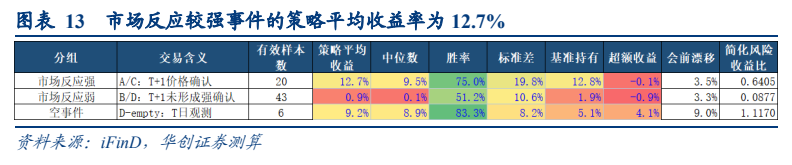
图7. 图表 16: 新城控股平均收益率为6.6%、胜率为65.2%,保利发展收益波动最低