伯恩斯坦 美国电气设备:数据中心劳动力天花板:2030年前MEP技工能支撑多少产能20260812
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦指出,机械、电气和管道(MEP)技术工人的可用性构成了美国数据中心建设的速度上限。 按照过去3年观察到的招聘峰值,美国每年可新增数据中心建设规模6 GW,这意味着年新增容量将以约30%的复合年增长率(CAGR)从2026年的12 GW/yr增长至2030年的35 GW/yr。 这一建设速率足以支撑市场对2030年新增25-35 GW/year的共识预期,但低于中型发电设备扩张隐含的40 GW/year以及全球GPU制造扩产隐含的70 GW上限。 美国名义MEP劳动力虽达1.8M,但剔除住宅及非建筑后,非住宅建筑仅有790K,且存在严重地理错配——仅30%的MEP劳动力分布在70%项目所在的地区。 此外,MEP占美国总劳动力的比例已处于20年高位,招聘率自2023年峰值回落,且机械工种成为最紧缺瓶颈(仅能支撑35 GW)。 由于中型发电设备(<120 MW/台)若要合理消化新增产能需美国数据中心在2030年达到40 GW/year,若建设上限被卡在35 GW/year,CAT和CMI面临产能过剩风险;而打破劳动力天花板的唯一途径是模块化建造,这将使利润池从现场转向工厂,利好高垂直整合度的OEM和承包商如ETN、SU、VRT、PWR、LGN、FIX和EME。
主要观点
- MEP技术工人的招聘率决定了美国数据中心建设速度上限,基准情景下2030年新增容量上限为35 GW/year。
- 35 GW/year的建设上限足以支撑市场共识的25-35 GW/year,但远低于GPU制造所隐含的70 GW上限。
- 每建设100 MW数据中心需配备90名现场MEP工人,工种比例严重依赖机械与电气。
- 100 MW数据中心的MEP总人工工时达177,150小时,劳动力成本为7.5 $/MW(总成本15.0 $/MW的50%)。
- 美国MEP名义劳动力虽有1.8M,但非住宅建筑仅790K,且70%的数据中心项目仅有30%的劳动力覆盖。
- MEP招聘率见顶放缓,机械工种成为限制数据中心扩张的最主要瓶颈(上限仅35 GW)。
- 中型发电设备面临产能过剩风险,CAT和CMI受冲击最大。
- 模块化建造是打破劳动力上限的唯一途径,利润池正由工地现场向工厂端转移。
论述逻辑
- 数据中心配电与温控系统依赖专业MEP技术工人(单MW需0.3名机械、0.5名电气、0.1名管道工人) -> 劳动力总池受限于资质与技能,且存在70%项目仅对应30%工人的严重地域错配 -> 当前招聘率已处于历史峰值且增速放缓,全行业劳动力增长每年仅能支撑6 GW新增产能 -> 2030年美国数据中心年新增规模极限被锁定在35 GW -> 无法满足中型发电设备扩产所需的40 GW/year门槛,引发CAT与CMI过剩风险 -> 倒逼产业链向工厂预制与模块化转型,推动利润流向垂直整合设备商与承包商(ETN、VRT、PWR等)。
关键展望
- 至2030年,基准情景(2022-25年峰值招聘率)下美国年新增数据中心建设容量预计达35 GW(~30% CAGR),而在20年平均招聘率情景下仅能达到~25 GW(~20% CAGR)。
- 中型发电市场面临供过于求风险:若美国数据中心建设受MEP劳动力制约无法在2030年达到40 GW/year,持续扩产的中型发电机组(<120 MW/generator)将面临产能过剩。
- 如果全美所有可用建筑MEP劳动力理论上完全转移至数据中心建设,年建设速率理论极限可达85 GW/year,但基准现实受其他建筑业竞争约束。
推荐标的
- CAT (Caterpillar) 与 CMI (Cummins):面临中型发电设备潜在过剩风险,数据中心建设受限于35 GW/year将直接压制其扩产逻辑。
- ETN (Eaton)、SU (Schneider Electric)、VRT (Vertiv)、PWR (Quanta Services)、LGN (Legrand):受益于模块化建造趋势及利润池从现场向工厂转移的高垂直整合度OEM与承包商。
- FIX (Comfort Systems USA) 与 EME (EMCOR Group):报告未覆盖(not covered),但同样属于受益于工厂模块化转型的承包商。
关键图表
图1. 建设100兆瓦AI数据中心需要90名现场MEP技术工人(不包括主管/经理)
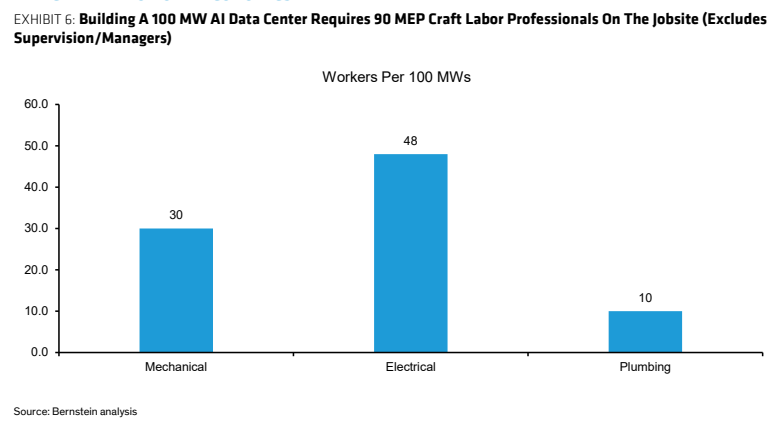
图2. 美国建筑业MEP技术工人数量处于数十年高位
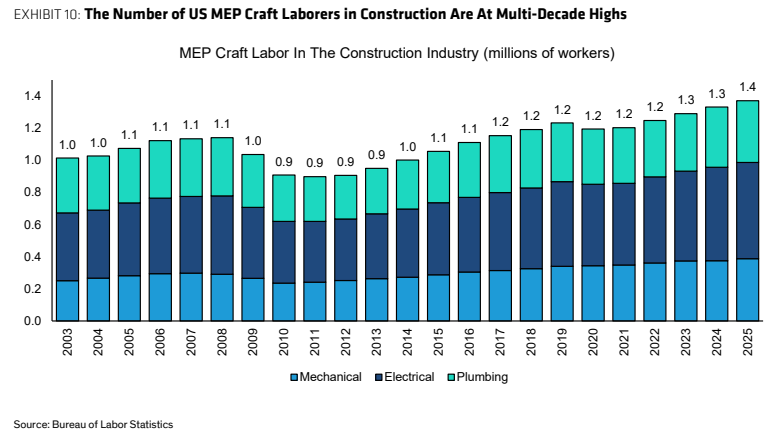
图3. MEP劳动力增长速度慢于建筑支出

图4. 各州建筑业MEP技术工人分布

图5. MEP技术工人的年度招聘率已进入平台期

图6. 若MEP行业能继续以2023-25年峰值速度招聘,美国数据中心新增产能每年可增长6吉瓦,到2030年实现每年35吉瓦的建设规模

图7. 情景分析:实现不同年度数据中心建设速率所需的MEP劳动力年度增长
