高盛 越南:技术驱动的加速9月出口导致第三季度GDP 出现大幅上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
越南2026年三季度实际GDP同比增长10.4%,较上季度的8.8%(初步估计为8.1%,后经上修)进一步加速,大幅高于彭博一致预期的8.7%和高盛预测的8.0%,构成大幅上行意外。 环比看,实际GVA连续第二个季度保持3.8%的快速增长,工业活动与服务业对GVA增长的贡献各为+1.6pp,其中服务业贡献自上季度的+1.0pp回升,创2021年四季度以来最高;服务分项中金融服务业贡献最大,其次为批发零售贸易。 9月出口(美元计)季调环比大增15.0%(未年化),远超前两个月各0.6%的增速,其中科技出口激增27.8%,贡献了全部整体增幅;同比增速由26.0%加速至39.1%,高于彭博一致预期的26.6%和高盛预测的22.0%。 纺织品与机械出口亦增长,但被农产品出口连续第二个月收缩部分抵消;9月进口季调环比增长8.1%,自上月的-1.3%反弹。 9月整体工业产出(IP)季调环比大幅反弹4.7%。 物价方面,9月整体通胀在本地燃料价格持续上涨的背景下升至同比5.1%(前值4.9%),核心通胀则小幅回落至4.5%(前两个月均为4.6%)。 零售销售延续增长,但增速较上月略有放缓。
主要观点
- 越南2026年三季度实际GDP同比增长10.4%,较上季度8.8%(初步估计8.1%经上修)进一步加速,大幅超出彭博一致预期的8.7%和高盛预测的8.0%。
- 环比动能未减:实际GVA连续第二个季度季调环比增长3.8%,由强劲的工业活动与服务业共同驱动。
- 工业活动与服务业对GVA增长的贡献各为+1.6pp,服务业贡献自上季度的+1.0pp回升至2021年四季度以来最高;服务分项中金融服务业贡献最大,其次为批发零售贸易。
- 9月出口(美元计)季调环比大增15.0%(未年化),远超前两个月各0.6%的增速;同比增速由26.0%加速至39.1%,高于彭博一致预期的26.6%和高盛预测的22.0%。
- 科技出口激增27.8%,贡献了9月整体出口的全部增幅;纺织品与机械出口亦增长,但被农产品出口连续第二个月收缩部分抵消。
- 9月进口季调环比增长8.1%,自上月的-1.3%反弹。
- 9月整体工业产出(IP)季调环比大幅反弹4.7%,印证工业活动强劲。
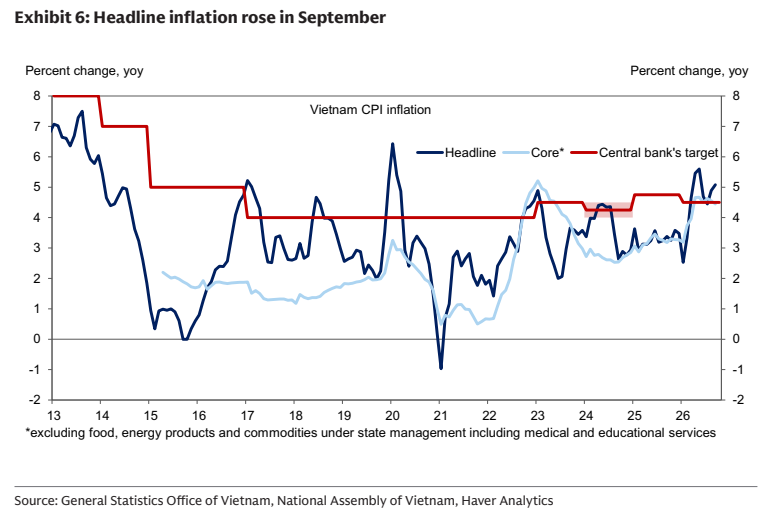
- 9月整体通胀升至同比5.1%(前值4.9%),主因本地燃料价格持续上涨;核心通胀小幅回落至4.5%(前两个月均为4.6%)。
- 零售销售延续增长态势,但增速较上月略有放缓;图表分项涵盖商品、酒店餐饮、旅游与其他服务业。
论述逻辑
- 起点:9月科技出口激增27.8%,带动整体出口季调环比大增15.0%(未年化)、同比升至39.1%,远超市场与高盛预期,科技出口贡献了全部整体增幅。
- 传导:出口高景气叠加内需,工业产出季调环比大幅反弹4.7%,工业活动与服务业对GVA增长的贡献各达+1.6pp,实际GVA环比连续保持3.8%的快速增长。
- 结果:三季度实际GDP同比增速达10.4%,大幅高于彭博一致预期(8.7%)与高盛预测(8.0%),构成大幅上行意外。
- 物价侧面:燃料价格持续上涨推升整体通胀至5.1%,但核心通胀回落至4.5%,通胀呈现整体与核心分化的格局。
关键展望
- 报告未明确提出新的前瞻预测、政策路径、目标价或时间窗口;文中出现的高盛预测(三季度GDP 8.0%、9月出口22.0%)与彭博一致预期(8.7%、26.6%)均为对本轮已公布数据的预测对比,且实际数据全部大幅超出。
推荐标的
- 本报告为宏观经济数据点评,未明确给出推荐标的、评级或目标价。
关键图表
图1. 第三季度实际GVA增速进一步加快,超出预期
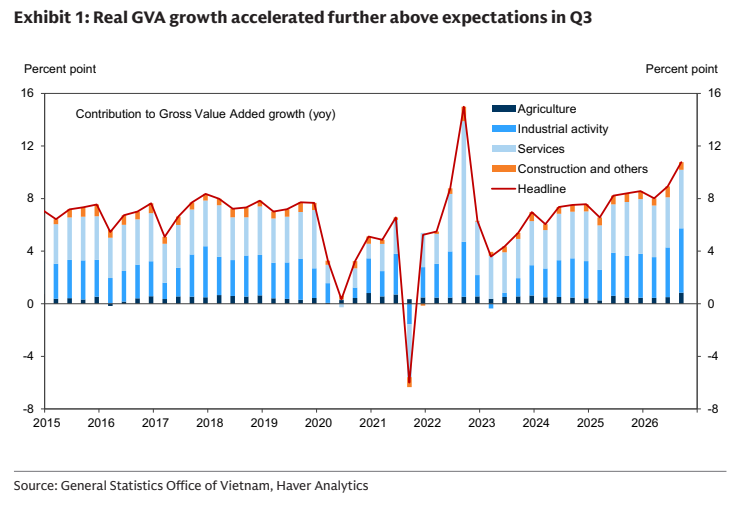
图2. 零售销售继续上升,但增速较上月略有放缓
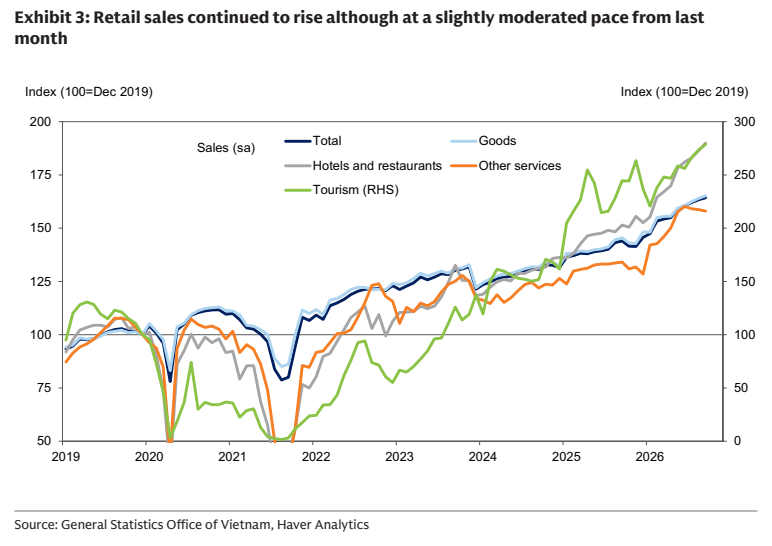
图3. 9月出口由科技出口激增所引领
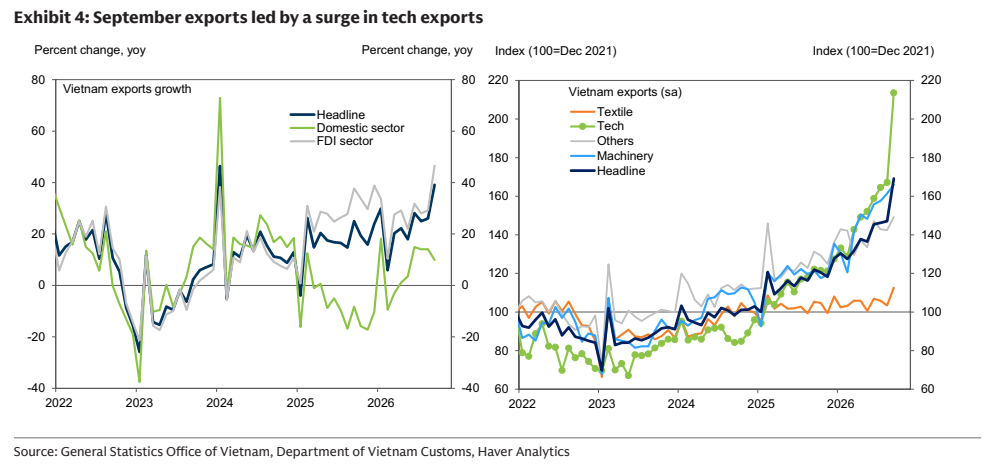
图4. 9月整体通胀上升