国信证券 专题研究报告:美国新一轮并购重组研究,交易复苏、监管重塑与价值兑现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年,在人工智能技术革命与产业整合需求推动下,美国并购市场延续复苏,LSEG统计已宣布交易金额约1.54万亿美元,较上年同期8583亿美元增长近80%,交易数量却由6916宗降至5718宗、下降17%,美国占全球已宣布并购金额的比重由45%升至54%、创七年来新高,呈现大型交易主导、中小型交易疲软的结构性特征。 融资端,美联储于2026年9月16日将联邦基金利率目标区间上调25个基点至3.75%-4.00%,融资成本与买卖双方估值差距影响交易落地。 监管端,FTC与DOJ确认继续使用2023年《并购指南》,HSR新版申报表2026年2月被联邦地区法院撤销后恢复接受此前版本,2026年2月17日起最低交易规模门槛调整为1.339亿美元,CFIUS推进已知投资者试点、2025年全年正式通知与简式申报合计347件且67%在初期评估审查期内获准,竞争与国家安全审查共同重塑交易边界。 报告以四宗交易检验价值创造与执行约束:埃克森美孚全股票收购先锋自然资源并将年化协同预期上调至40亿美元、较最初估计翻倍,微软以约754亿美元完成收购动视暴雪但让渡部分云游戏权利,Kroger约246亿美元收购Albertsons因竞争问题于2024年12月终止,日本制铁以每股55美元收购美国钢铁并承诺到2028年新增投资约110亿美元、接受黄金股安排。 展望未来,AI并购机会正从软件、数据和人才延伸至电力、冷却、网络及工业自动化,医疗创新、传统产业提效及AI配套基础设施领域的交易需求有望延续;未来十二至十八个月(观察期2026年第四季度至2028年第一季度左右)大型交易预计仍将活跃,若融资条件改善、估值分歧收窄、私募退出回款增加,复苏有望逐步扩展至中型交易。
主要观点
- 2026年上半年美国并购金额创历史同期新高、交易数量继续下降,金额与数量的背离表明本轮复苏主要体现为交易规模扩张,大型交易主导而中小型交易相对疲软。
- 美国在全球并购中的权重上升:占全球已宣布并购金额的比重由45%升至54%、创七年来新高;高盛统计2026年上半年全球并购金额同比增长48%,超大型交易金额增幅更高。
- 融资条件约束交易达成:美联储2026年9月16日加息25个基点至3.75%-4.00%,现金流稳健、债务负担较轻的买方更具优势;换股支付(如埃克森美孚以每股先锋股票换取2.3234股)可缓解现金融资压力但摊薄原股东持股。
- 协同兑现速度影响收购回报:在独立企业价值100亿美元、收购企业价值125亿美元、70%协同兑现比例、8%折现率的假设交易中,年化税后协同4亿美元对应买方增量价值约5亿美元,协同现金流整体推迟两年则增量价值降至接近零。
- 反垄断框架延续、申报程序调整:FTC与DOJ于2025年2月确认继续使用2023年《并购指南》;HSR新版申报表2026年2月被联邦地区法院撤销后,FTC恢复接受此前版本表格,2026年2月17日起最低交易规模门槛为1.339亿美元,DOJ于2026年7月恢复更有针对性的审查做法。
- 国家安全审查延伸至投资身份与交割后治理:美国财政部推进已知投资者试点,CFIUS披露的2025年度正式通知和简式申报合计347件、67%在初期评估审查期内获准;银行并购方面FDIC、OCC撤销2024年政策声明并调整程序。
- 埃克森美孚收购先锋自然资源体现资源与开发能力互补:全股票交易股权价值约595亿美元、含净债务企业价值约645亿美元,2024年5月3日完成;2025年12月将先锋相关年化协同预期提高至40亿美元、较最初估计翻倍,同期公司2025年净利润由约337亿美元降至约288亿美元。
- 微软收购动视暴雪通过调整云游戏权利完成交割:交易2023年10月13日完成,总购买价约754亿美元、确认商誉约510亿美元,英国CMA关键条件包括育碧持有动视现有游戏;2025财年Xbox内容与服务收入增长16%,2026财年第四季度同比下降10%。
- Kroger拟以约246亿美元收购Albertsons因竞争问题终止:FTC提起诉讼质疑剥离资产能否形成有效竞争业务,法院2024年12月10日裁定阻止交易,次日Albertsons宣布终止并购协议,竞争审查成为决定交易结果的关键因素。
- 日本制铁收购美国钢铁显示国家安全条件持续影响交割后经营:每股55美元现金收购,股权价值约141亿美元、含债务企业价值约149亿美元,2025年6月18日宣布完成;承诺到2028年新增投资约110亿美元,并接受黄金股及治理安排。
- AI并购需求向实体产业延伸:电力、冷却、网络和工业自动化与软件、数据、人才共同构成并购补足能力的方向;拥有独特数据、深度嵌入客户业务的软件企业与能够较快投入使用、缓解供电和建设约束的基础设施资产更受战略买方青睐。
- 医疗创新与传统产业遵循不同估值逻辑(默沙东收购EyeBio含13亿美元首付款及最高17亿美元里程碑付款),私募退出与新增收购不一定同步恢复;未来十二至十八个月基准情景下大型交易活跃、中型交易与私募回款改善较慢,复苏扩散取决于融资条件与估值分歧收敛。
论述逻辑
- AI技术革命与产业整合需求 → 2026年上半年美国并购金额约1.54万亿美元、较上年同期增长近80%,但数量由6916宗降至5718宗,美国占全球比重升至54%,大型交易主导、中小交易疲软 → 产业互补为交易创造空间,融资成本(美联储9月加息25个基点至3.75%-4.00%)与买卖双方估值差距影响落地,买方增量价值=协同现金流现值-收购溢价-整合及约束成本,协同兑现速度决定回报(年化协同4亿美元对应约5亿美元增量价值,推迟两年降至接近零) → 监管塑造交易边界:反垄断延续2023年《并购指南》、HSR申报表回退并将门槛调整为1.339亿美元、CFIUS推进已知投资者试点并将审查延伸至交割后治理与黄金股安排 → 四宗案例验证价值创造与执行约束:埃克森美孚以资源与开发能力互补将协同预期上调至40亿美元,微软以云游戏权利调整完成约754亿美元交割,Kroger—Albertsons约246亿美元交易因竞争问题终止,日本制铁以110亿美元投资承诺与黄金股完成收购 → 结论:产业互补决定收益来源,监管条件改变收益实现空间,买方定价基础应是最终获批方案下的现金流 → 未来机会沿AI配套基础设施、医疗创新与传统产业提效分化,未来12-18个月大型交易先行,中型交易与私募退出在基准情景下逐步修复,复苏扩散取决于融资条件改善、估值分歧收窄与私募回款增加。
关键展望
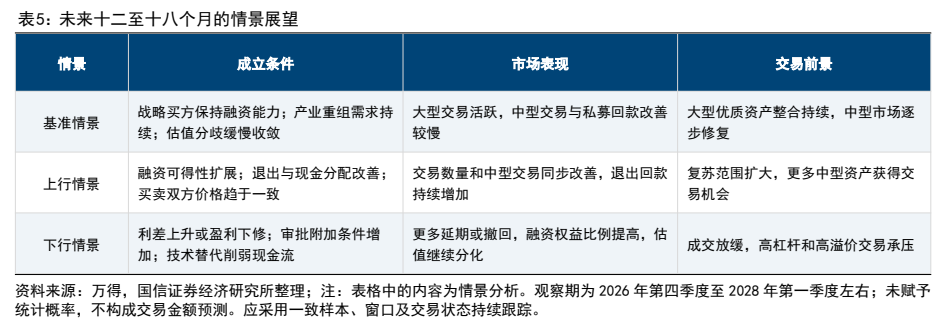
- 未来十二至十八个月,围绕技术能力、能源保障和核心业务的大型交易预计仍将活跃,中型交易与私募退出有望逐步恢复;情景观察期为2026年第四季度至2028年第一季度左右,报告未赋予统计概率、不构成交易金额预测。
- 上行情景成立条件为融资可得性扩展、退出与现金分配改善、买卖双方价格趋于一致,复苏范围扩大、更多中型资产获得交易机会;下行情景为利差上升或盈利下修、审批附加条件增加、技术替代削弱现金流,成交放缓、高杠杆和高溢价交易承压。
- AI并购机会从软件、数据和人才延伸至电力、冷却、网络及工业自动化,医疗创新、传统产业提效及AI配套基础设施领域的交易需求有望延续;随着融资条件改善、买卖双方估值分歧收窄、私募退出回款增加,市场复苏有望逐步扩展至中型交易。
- 风险提示:融资成本和估值变化、监管审查及诉讼、协同兑现和整合、技术替代、产业需求及跨境政策风险。
推荐标的
- 报告为专题研究,未给出任何个股评级、目标价或推荐标的;文中作为案例分析的交易双方包括埃克森美孚与先锋自然资源、微软与动视暴雪、Kroger与Albertsons、日本制铁与美国钢铁,并以默沙东收购EyeBio(13亿美元首付款、最高17亿美元里程碑付款)说明分阶段支付安排。
关键图表
图1. 报告的分析框架
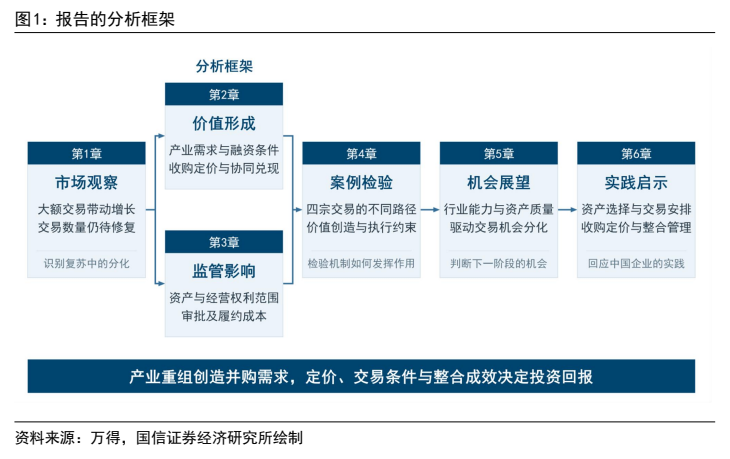
图2. 美国交易金额与数量出现分化
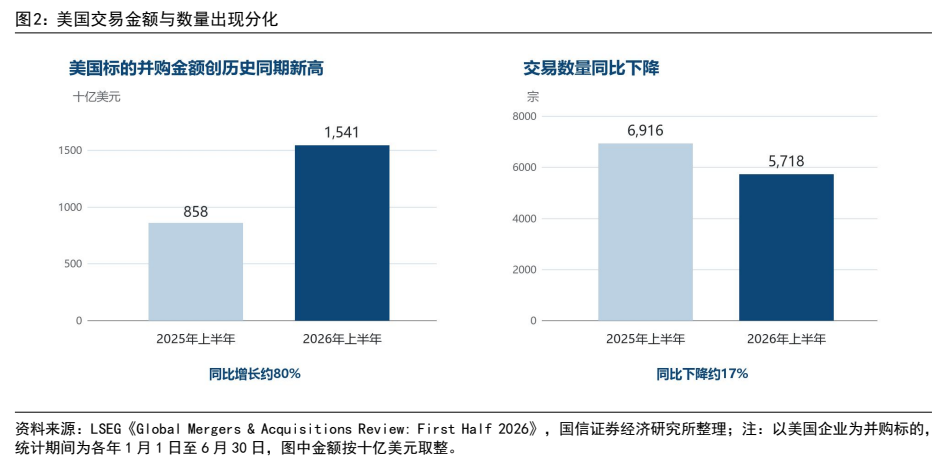
图3. 全球上半年并购金额的变化
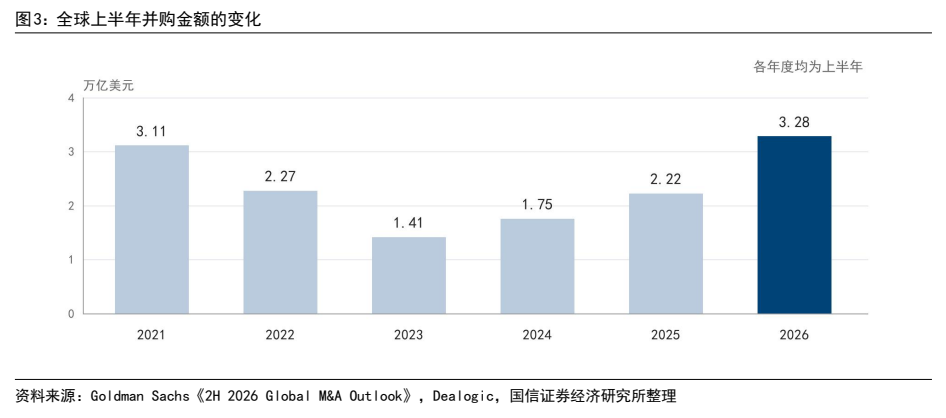
图4. 表 1: 从协同预期到买方增量价值
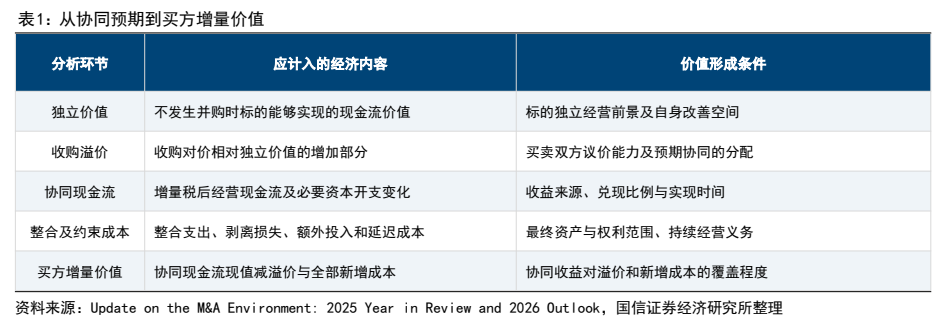
图5. 买方增量价值对协同与折现率的敏感性
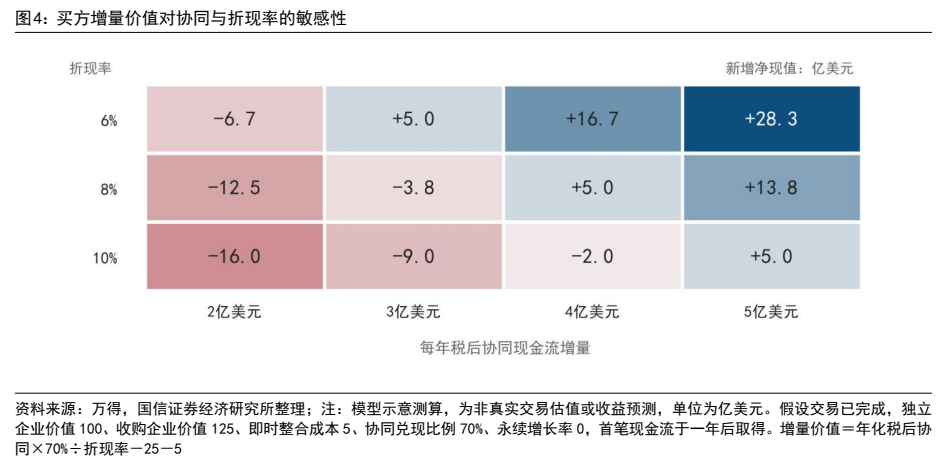
图6. 表 2: 美国并购主要监管要求及其经济影响
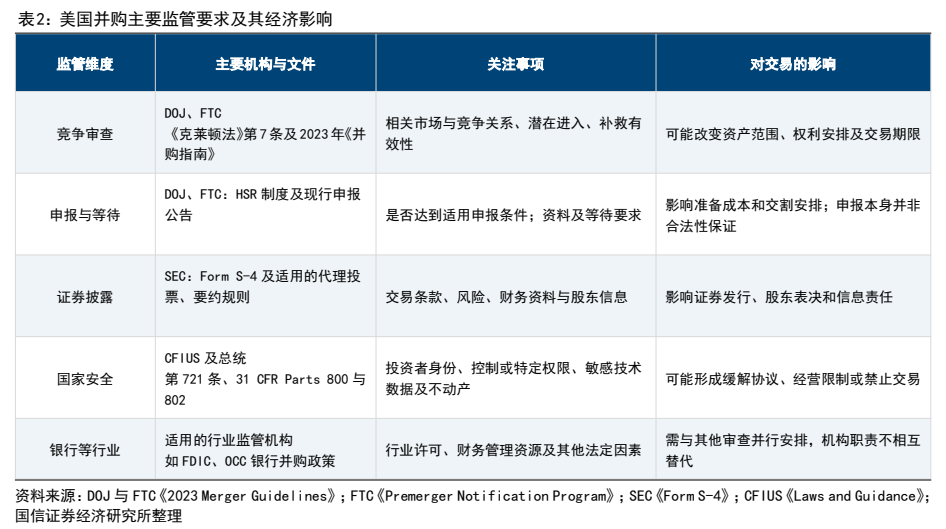
图7. 表 3: 2025 年以来政策变化及适用边界
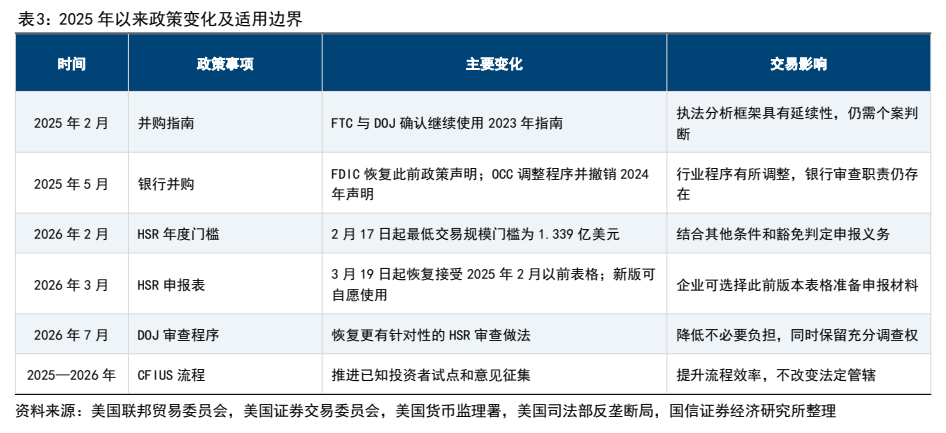
图8. 表 4: 四宗交易的结果与价值来源
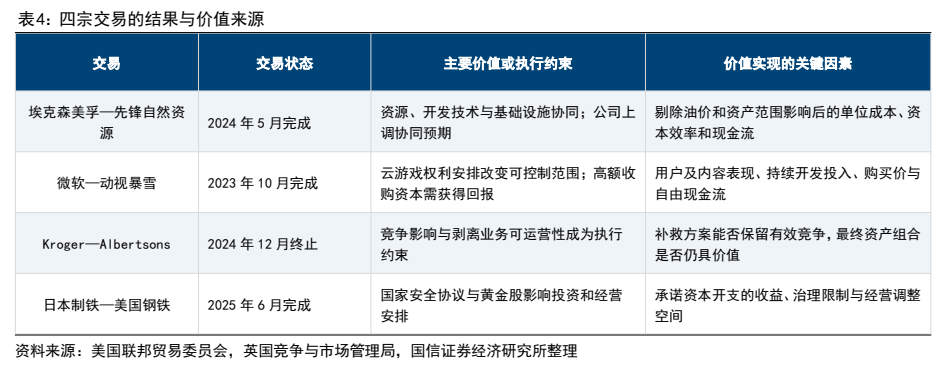
图9. 表 5: 未来十二至十八个月的情景展望