高盛 ASM International (ASMI.AS):美国路演主要收获;重申买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
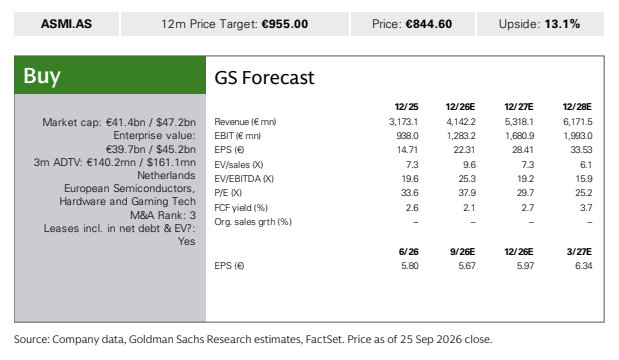
高盛2026年9月28日报告总结ASM International (ASMI.AS)管理层(CEO Hichem M'Saad、CFO Paul Verhagen、投资者关系负责人Victor Bareño)美国路演的四大要点,并重申买入评级:12个月目标价€955.00,较2026年9月25日收盘价€844.60有13.1%上行空间。 其一,1.4nm采用与技术领先继续支撑先进Logic需求,管理层预计1.4nm转换将是通过2027/28的主要行业投资驱动,客户对先进节点爬坡的信心相对以往节点转换增强,支撑1.4nm ALD强度提升,且公司凭借在化学、材料与前驱体开发数十年的积累在ALD和Epitaxy持续获得份额。 其二,行业从6F²向4F² DRAM的迁移因良率挑战和客户当前享有的经济性推迟一到两年,但管理层认为存储内容增长保持不变。 其三,中国需求保持健康,但占销售额比重预计随时间下降。 其四,R&D投资仍是优先事项,经营杠杆和基于价值的定价支持利润率扩张。 报告还指出截至2027年底的能见度相对历史标准非常强,新市场参与者的项目构成额外上行期权;高盛预测收入从12/25的€3,173.1mn增至12/26E €4,142.2mn、12/27E €5,318.1mn和12/28E €6,171.5mn,EPS从€14.71升至12/28E €33.53,对应12/26E P/E 37.9x。
主要观点
- 重申买入评级:12个月目标价€955.00,较2026年9月25日收盘价€844.60有13.1%上行空间;公司市值€41.4bn/$47.2bn。
- 1.4nm转换支撑先进Logic需求:管理层对1.4nm转换保持乐观,预计其将是通过2027/28的主要行业投资驱动,客户对先进节点爬坡信心相对以往节点转换增强,支撑1.4nm节点ALD强度提升。
- ASMI在ALD和Epitaxy两个领域的份额提升,源于其在化学、材料与前驱体开发上数十年的专业积累。
- 在先进节点热预算收紧背景下,新薄膜与沉积技术带来低温工艺、更低杂质和更好的3D图案化能力,收益横跨Logic与Memory应用。
- 先进Logic路线图存在增量上行空间,新市场参与者的项目构成额外上行期权;截至2027年底的能见度相对历史标准非常强,受强劲客户需求和持续行业产能约束支撑。
- 存储方面,6F²向4F² DRAM的行业迁移因良率挑战和客户当前享有的经济性推迟一到两年,但管理层认为存储内容增长保持不变。
- 中国需求保持健康,但占销售额比重预计随时间下降。
- R&D投资仍是优先事项;在高盛看来,经营杠杆与基于价值的定价支持利润率扩张。
- 高盛预测:收入12/25为€3,173.1mn、12/26E €4,142.2mn、12/27E €5,318.1mn、12/28E €6,171.5mn;EPS从12/25的€14.71升至12/26E €22.31、12/27E €28.41、12/28E €33.53。
- 估值与季度轨迹:12/26E EV/sales 9.6x、EV/EBITDA 25.3x、P/E 37.9x;季度EPS 6/26为€5.80,9/26E €5.67、12/26E €5.97、3/27E €6.34。
- 目标价自2023年10月(€460.00)以来持续上调,最近一次为2026年6月10日上调至€955.00(当日收盘€906.60)。
- 公司M&A Rank为3,对应被收购概率低(0%-15%),因此不计入目标价。
论述逻辑
- 高盛举办美国投资者路演(CEO Hichem M'Saad、CFO Paul Verhagen、IR负责人Victor Bareño出席)→ 管理层确认1.4nm采用将是到2027/28的主要行业投资驱动,ALD强度提升且ALD/Epitaxy份额提升 → 先进Logic需求支撑增长,新市场参与者项目带来上行期权、截至2027年底能见度很强 → 存储端6F²→4F²迁移虽推迟一到两年但内容增长不变 → 中国需求健康但收入占比趋降 → R&D优先叠加经营杠杆与基于价值的定价支持利润率扩张 → 综合支撑重申买入,12个月目标价€955.00(较€844.60上行13.1%)。
关键展望
- 1.4nm转换预计是到2027/28的主要行业投资驱动。
- 截至2027年底的需求能见度相对历史标准非常强,受强劲客户需求和持续行业产能约束支撑。
- 6F²向4F² DRAM的行业迁移预计推迟一到两年,主因良率挑战和客户当前享有的经济性。
- 中国需求占销售额比重预计随时间下降。
- 高盛季度EPS预测:9/26E €5.67、12/26E €5.97、3/27E €6.34;年度维度12/27E EPS €28.41、12/28E EPS €33.53。
- 评级窗口为12个月目标价€955.00;报告未给出上述内容之外的额外量化催化剂时点或风险清单。
推荐标的
- ASM International (ASMI.AS):买入(Buy),12个月目标价€955.00,现价€844.60(截至2026年9月25日收盘),上行空间13.1%;理由:1.4nm驱动先进Logic需求、存储内容增长不变、截至2027年底能见度强、经营杠杆与价值定价支持利润率扩张。
- 本报告评级为相对覆盖宇宙;覆盖宇宙包括ASM International、ASML Holding、BE Semiconductor Industries、CD Projekt、Ericsson、Infineon、Logitech、Nebius Group、Nokia、STMicroelectronics、Stillfront、Technoprobe S.p.A.,报告未对其中其他公司给出评级或目标价。
关键图表
图1. 12个月目标价:6955.00 现价:€844.60 上涨空间:13.1%