中邮证券 海外宏观周报:美联储加息落地,年内或再收紧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
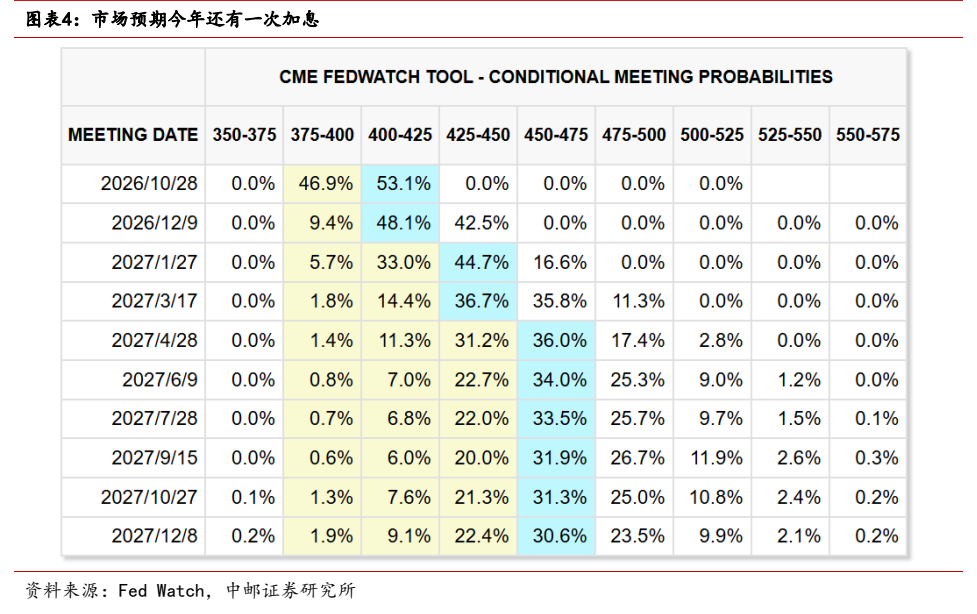
美联储上周以 12 票赞成、0 票反对一致决定加息 25 个基点,将联邦基金利率目标区间提升至 3.75%-4.00%,整体立场进一步转向鹰派。 最新经济预测将今年实际 GDP 增速中值由 2.2%上调至 2.3%,失业率预测由 4.3%下调至 4.1%,核心 PCE 通胀预测由 3.3%上调至 3.4%。 利率预测中值显示 2026-2029 年末分别为 4.1%、4.1%、3.9%和 3.6%,意味着年内多数官员预计再加息一次,并在明年维持利率不变。 美联储主席沃什将本次行动定义为撤回一部分宽松,强调金融条件难称具有限制性且政策将取决于数据。 全球范围内,日本央行将政策利率上调至 1.25%,英国央行维持在 3.75%但有 3 名委员支持加息,地缘冲突推升能源风险并强化全球紧缩预期。 机构预计年内美联储仍可能再加息一次,明年能源供给冲击消退后或迎来降息,高利率环境下市场将更青睐盈利与现金流扎实的企业。
主要观点
- 美联储全票通过加息 25 个基点至 3.75%-4.00%,点阵图预测中值显示年内或再加息一次且明年维持利率不变。
- 美联储全面上调经济与通胀预期并下调失业率,对通胀容忍度降低,推动通胀回归 2%目标。
- 沃什定调加息为撤回部分宽松,重申整体金融条件未达限制性,且未对下次会议提供前瞻指引。
- 加息决议后 10 年期美债收益率一度冲上 5%以上,但美股受人工智能板块支撑显现韧性,标普 500 基本持平。
- 美国 8 月零售销售环比增长 1.2%好于预期,但工业产出持平、制造业产出下降 0.3%,需求与供给端分化。
- 霍尔木兹海峡受阻叠加东西管道遇袭,沙特原油出口受限并取消部分欧洲船货,后经由其他港口和阿曼水域转运缓解。
- 日本央行加息至 1.25%创 31 年新高,英国央行维持 3.75%但紧缩异议增加,全球政策预期偏向紧缩。
- 美联储副主席鲍曼就银行监管发表讲话,强调改革大型银行压力测试框架并提高透明度。
论述逻辑
- 美国国内需求展现韧性且基础通胀缺乏实质改善 → 美联储全票加息 25 个基点并上调经济预测与点阵图终点利率 → 全球央行(日本、英国)同步呈现鹰派倾向叠加中东地缘扰动原油供给 → 利率高位维持时间或延长,市场风格偏向能够兑现盈利和现金流的标的。
关键展望
- 基准政策路径调整为年内仍可能再加息一次,明年能源供应影响消退后可能迎来降息。
- 需重点观察沙特东西输油管道修复进度、霍尔木兹海峡通航情况以及联合国会议背景下美伊谈判的进展。
- 风险提示:若中东冲突持续推升能源价格并传导至核心通胀,高利率维持时间将超预期,美股估值面临承压风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 美国初请失业金人数(万人)
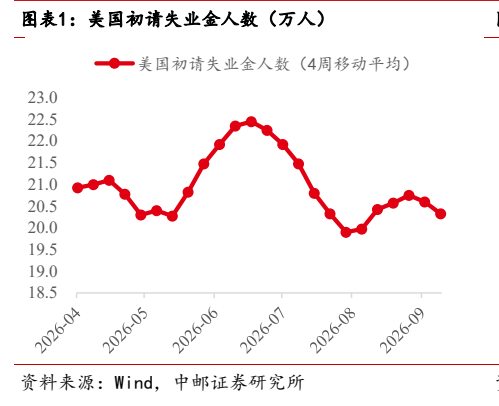
图2. 图表 2: 美国续请失业金人数(万人)
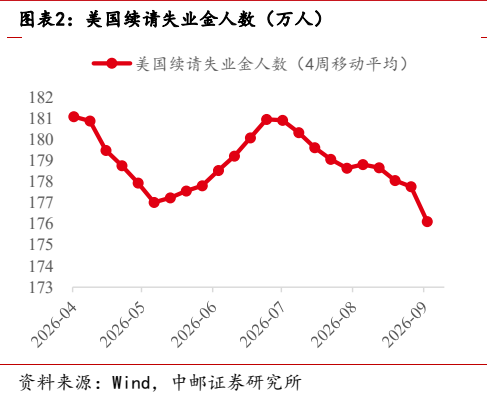
图3. 图表 3: 美国全美住宅建筑商协会 (NAHB) /富国银行住房市场指数
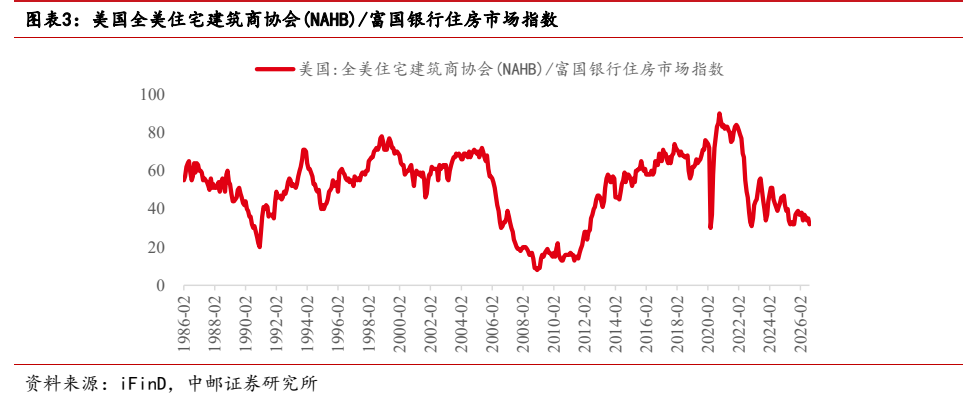
图4. 图表 4: 市场预期今年还有一次加息