国盛证券 西藏民爆龙头迎新主,民爆协同蓄势、矿业潜力可期——高争民爆(002827.SZ)首次覆盖报告
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高争民爆控股股东变更为西藏地矿集团并于9月完成过户,公司拟更名为“西藏地质矿产发展股份有限公司”,主业拓展为“矿山投资开发”与“民爆生产销售服务”双主业。 控股股东地矿集团拥有采矿权3宗、探矿权71宗,参股巨龙、朱诺、金龙、多龙等铜矿及拉果措盐湖锂矿,权益铜资源超1100万吨,并承诺同业竞争业务优先由上市公司收购。 民爆主业方面,公司通过收购海外民爆及政策奖励将工业炸药年产能由2.2万吨提升至6.2万吨,在西藏自治区内占比约47%,受益于雅下水电站及巨龙等大型矿山建设释放的长期需求。 国盛证券预计公司民爆业务2026-2028年归母净利润分别为1.5/2.1/2.7亿元,同比-22%/+34%/+28%;地矿集团参股铜矿+锂矿2028年权益净利润约34亿元对应价值约400亿元,2032年底远期权益价值超1300亿元,首次覆盖给予“买入”评级。
主要观点
- 西藏国资委将藏建集团持有的34%股份无偿划转至地矿集团,主业拟新增矿山投资开发。
- 地矿集团矿产资源储备丰富,铜资源超1100万吨,并就同业竞争给予上市公司优先收购权。
- 地矿集团参股铜矿规划2032年权益产能达21万吨/年,对应权益净利润约106-127亿元。
- 拉果措盐湖锂矿二期规划新增4万吨,达产后地矿集团锂盐权益产能预计达1.62万吨/年。
- 2026年1-8月西藏工业炸药销量同比增长52%,雅下水电及大型铜矿支撑长期需求。
- 公司工业炸药年产能由2.2万吨提升至6.2万吨,区内产能占比约47%居优势地位。
- 公司具备矿山工程施工总承包与爆破作业双一级资质,持续向采剥、选矿等一体化延伸。
- 公司预计2026-2028年民爆归母净利润分别为1.54/2.07/2.66亿元,对应PE为128/95/74倍。
论述逻辑
- 西藏国资委将34%股权划转至地矿集团 -> 公司拟更名并确立“矿山开发+民爆”双主业 -> 地矿集团矿权丰厚且出具优先收购承诺 -> 矿产资源逐步注入增厚估值与利润;同时西藏水电及矿山拉动民爆高景气 -> 公司炸药产能扩张至6.2万吨一体化服务延伸 -> 驱动民爆主业长期成长并给予买入评级。
关键展望
- 2026年底朱诺铜矿计划建成投产,地矿集团权益产能为铜1.8万吨/年、银4.6吨/年、钼278吨/年。
- 2027年底拉果措二期规划建成,项目锂盐总产能达到6万吨/年,地矿集团合计权益产能1.62万吨/年。
- 金龙铜矿一期计划2028年投产年产铜10万吨,2032年底二期投产年产达30万吨;多龙铜矿规划2030年投产达30万吨铜。
- 主要风险包括民爆需求不及预期、市场竞争加剧、矿山投资开发业务进展不及预期及测算误差风险。
推荐标的
- 高争民爆(002827.SZ):首次覆盖给予买入评级(封面评级标注为增持/正文及投资建议为买入),收盘价71.05元(2026年09月21日),未给出具体目标价。
关键图表
图1. 图表 1: 高争民爆发展历程图
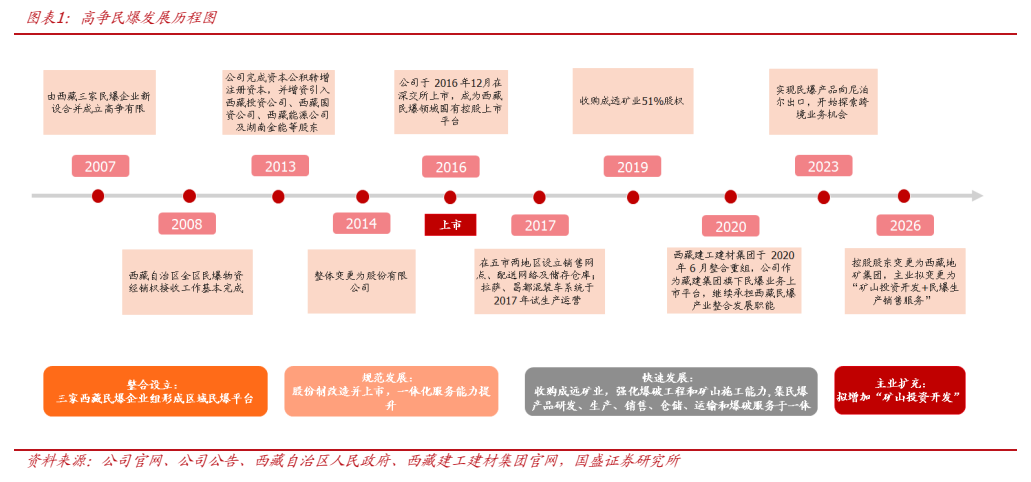
图2. 图表 7: 高争民爆归母净利润及增速
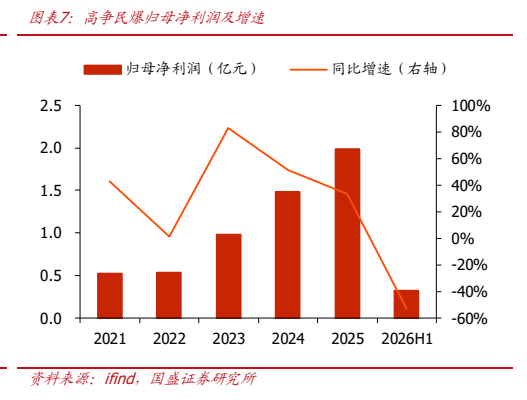
图3. 图表 3: 高争民爆核财务指标览
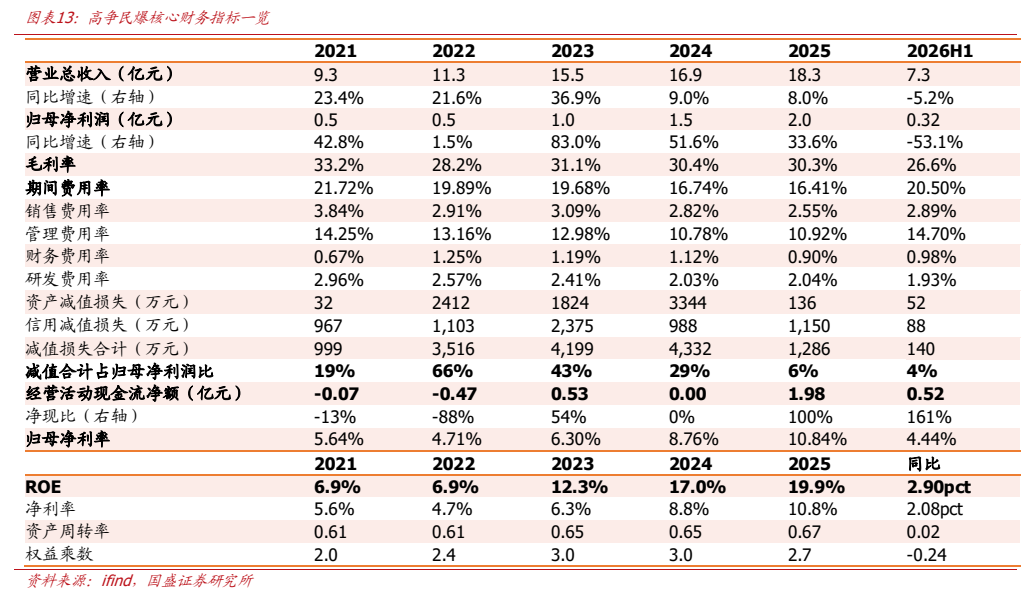
图4. 图表 19: 地矿集团矿产资源梳理
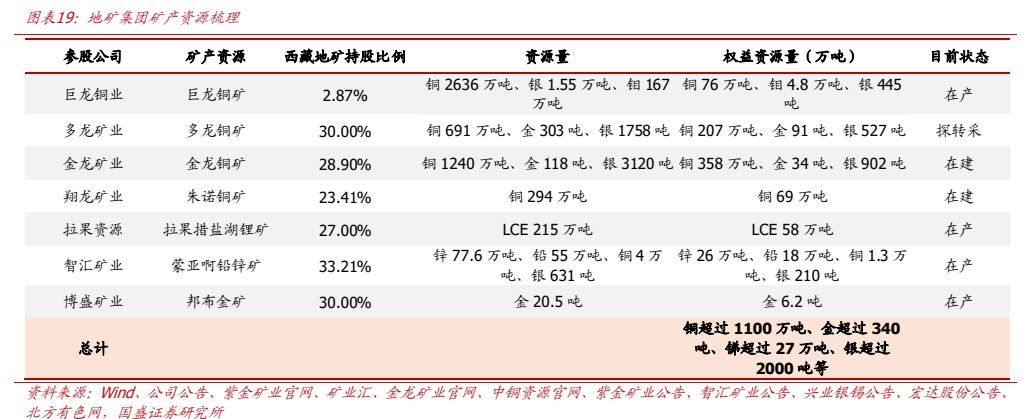
图5. 图表 24: 特提斯成矿域及矿产示意图
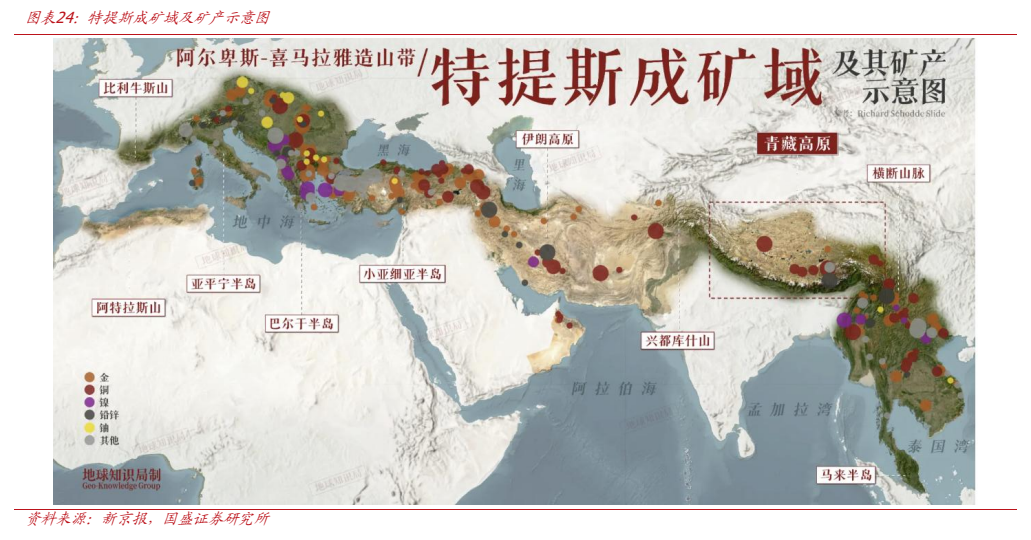
图6. 图表 30: 西藏民爆销售总值及同比增速
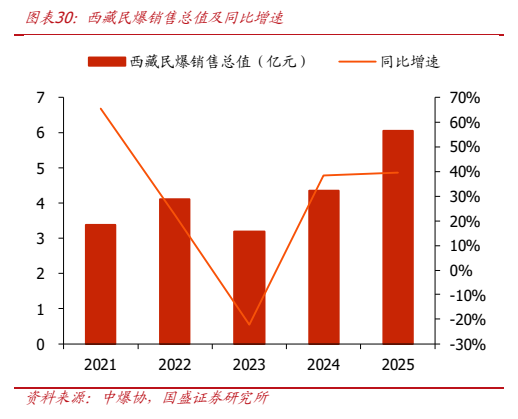
图7. 图表 36: 许可证制度贯穿民爆业务全流程
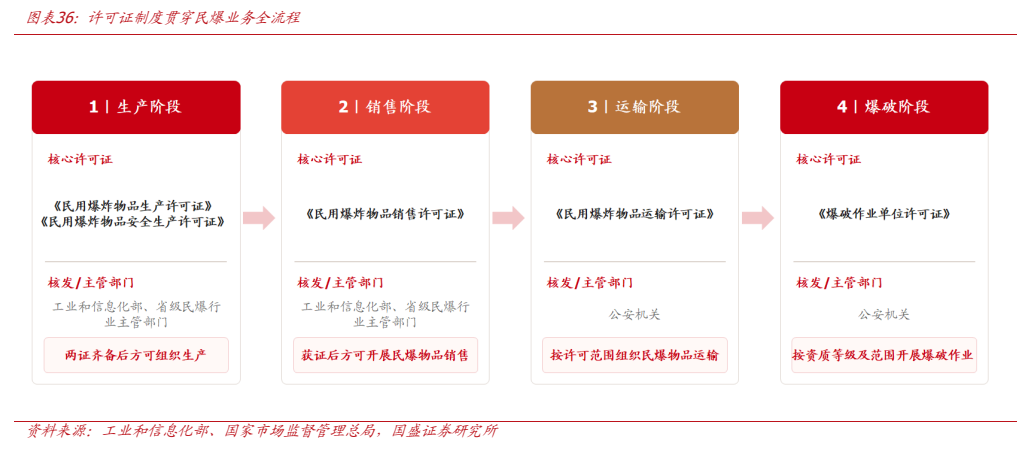
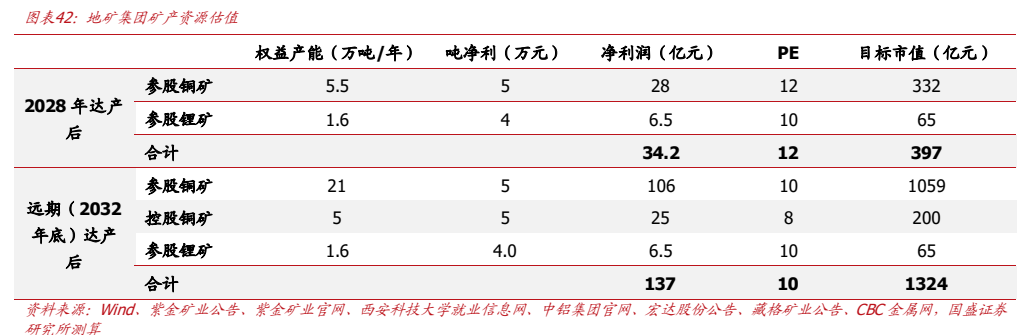
图8. 图表 42: 地矿集团矿产资源估值