国金证券 石油化工行业周报地缘风险溢价持续上升支撑价格震荡上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周石油石化板块整体呈现震荡上行态势,主要受地缘政治风险溢价上升及实物通航量增加的双重驱动。 原油价格受美伊局势紧张及美国飓风影响短期产量下滑支撑,WTI现货收于91.85美元,BRENT现货收于132.95美元。 炼油板块汽油需求回落,柴油刚需支撑强劲,炼厂开工率有所波动。 聚酯与烯烃产业链受成本端支撑与需求预期偏弱的博弈影响,市场表现分化。 整体来看,地缘政治扰动仍是当前市场核心驱动力,需警惕地缘缓和带来的价格回摆风险。
主要观点
- 原油价格在地缘风险溢价支撑下震荡上行
- 美国原油库存下降,产量受飓风影响短期下滑
- 国内主营炼厂开工负荷下降,炼油毛利分化
- 乙烯市场延续偏弱运行
- 丙烯市场价格推涨,但后续或有回落
- 涤纶长丝市场高位震荡为主
论述逻辑
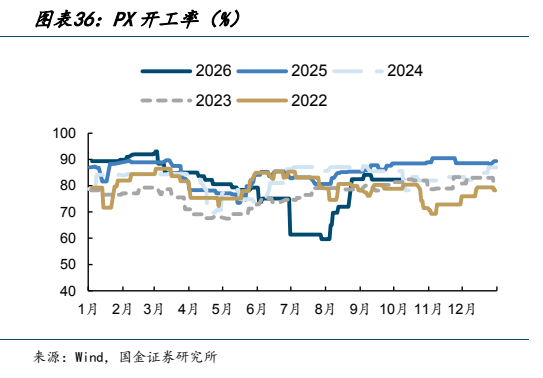
- 地缘政治紧张(美伊局势、海峡袭击)→ 风险溢价上升与物流受阻 → 原油及成品油价格上涨 → 产业链成本传导 → 终端需求疲弱与成本高企博弈 → 行业利润分化与开工调整。
关键展望
- 原油价格短期仍将处于高位偏强状态
- 成品油价格预计高位回落或下行
- 乙烯市场延续偏弱运行
- 丙烯市场价格或将推高后有所回落
推荐标的
- 报告未明确给出具体个股推荐评级,仅列示了相关标的市场表现数据。
关键图表
图1. 图表 1: 本周板块变化情况
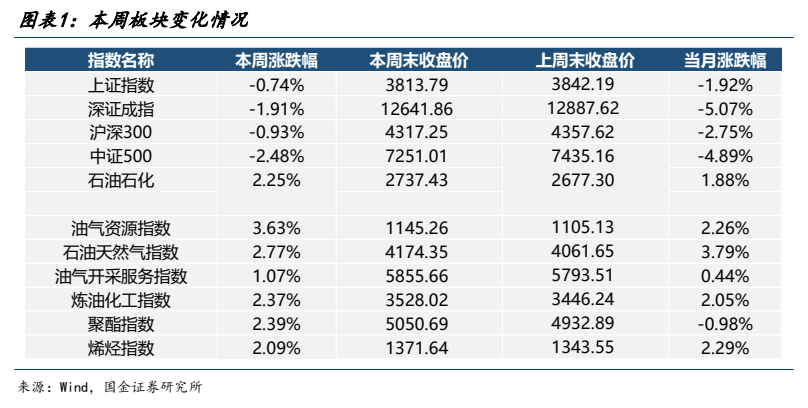
图2. 图表 4: 石化产品价差跟踪情况
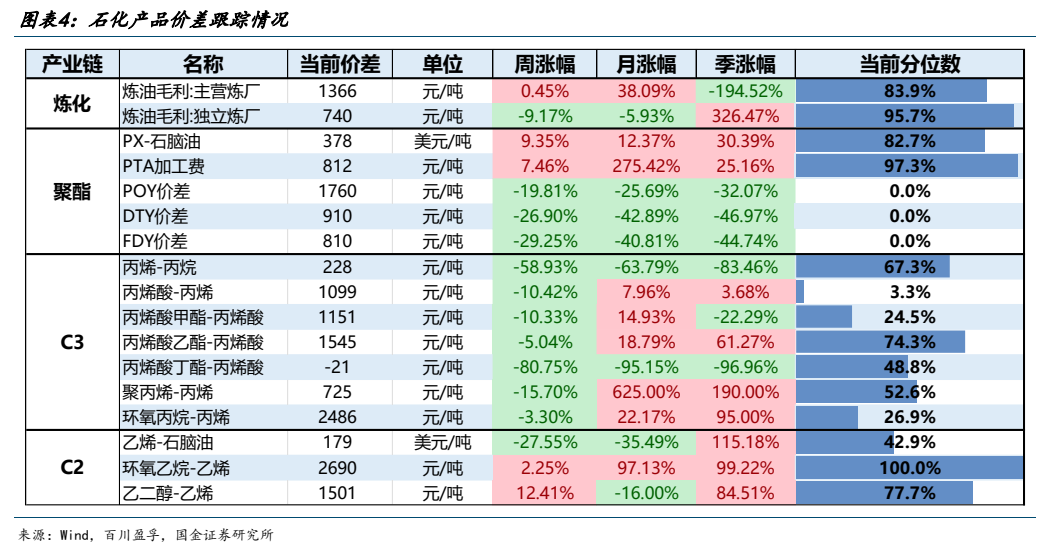
图3. 图表 7: 美国原油及战略原油库存量
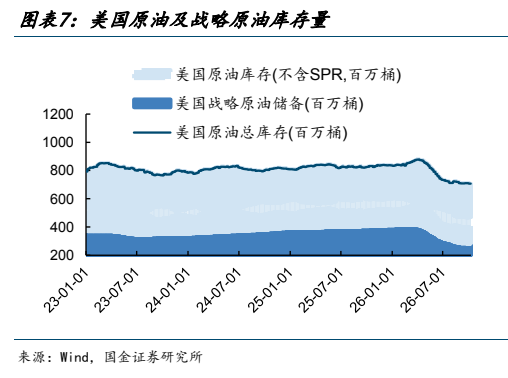
图5. 图表 14: 美国柴油需求(千桶/日)
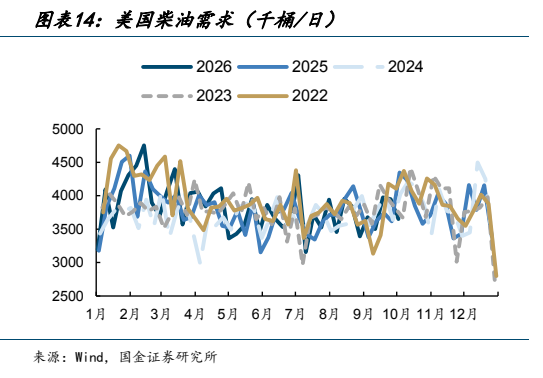
图6. 图表 17: 美国汽、柴、煤油与燃料油库存量(百万桶)
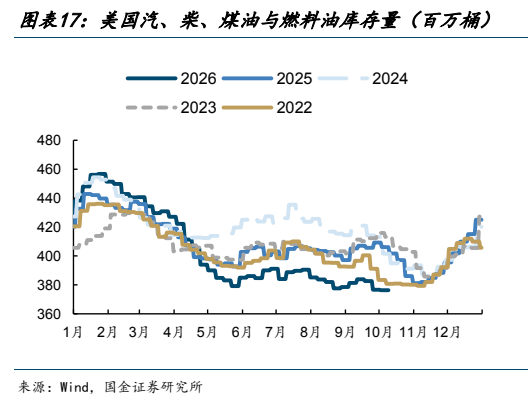
图7. 图表 20: 山东地方炼厂开工率(%)
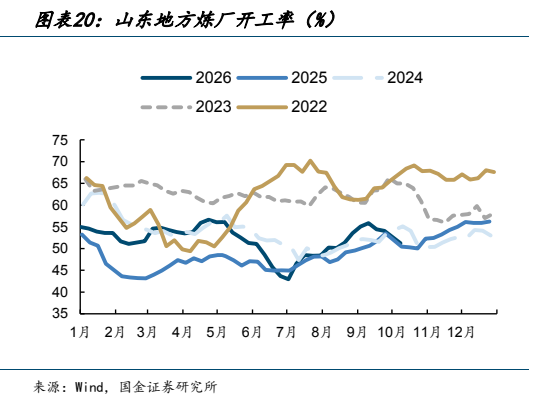
图8. 图表 23: 乙烯开工率(%)
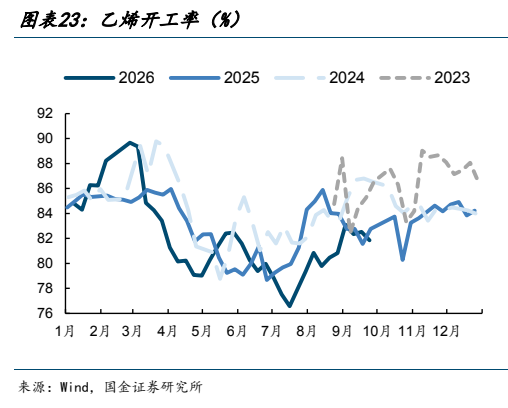
图9. 图表 26: 乙烯下游库存(万吨)
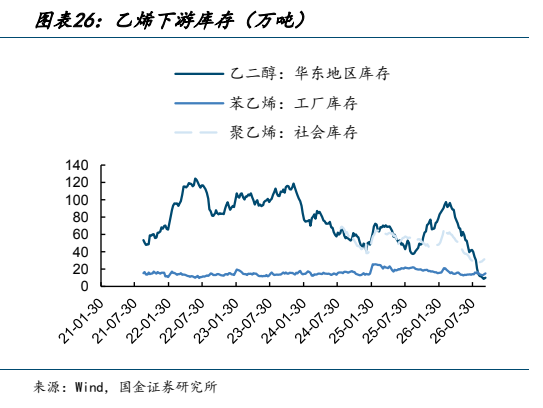
图10. 图表 30: 丙烯酸价格及价差(元/吨)
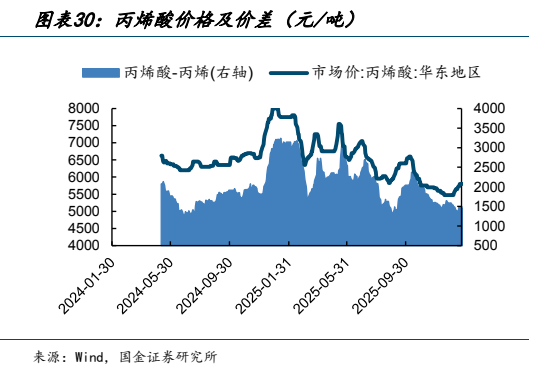
图11. 图表 33: PTA 库存天数
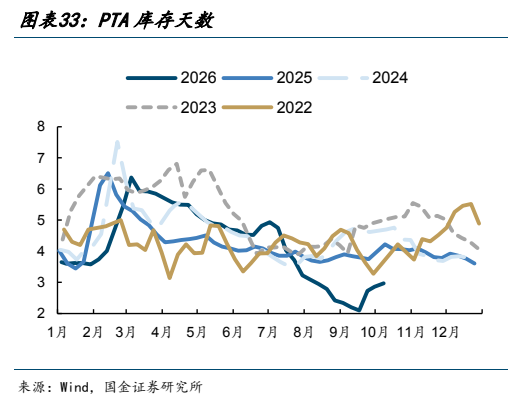
图12. 图表 36: PX 开工率(%)