高盛 安海斯 布希英博(ABI.BR)美国资本市场日第一天核心要点:聚焦增长策略、BEES平台及美国市场
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛参加了百威英博(Anheuser-Busch InBev)在圣路易斯举办的美国资本市场日(CMD)第一天会议,管理层对过去五年取得的显著进展以及未来增长前景表现出充足信心。 公司增长支柱涵盖新兴市场人口红利驱动与发达市场高端化、以AI赋能的品类引领策略、B2B数字平台BEES的变现与拓展空间、D2C数字化生态对创新的赋能,以及针对美国业务的产品组合优化与运营网络精简。 高盛重申对百威英博(ABI.BR)及美股ADR(BUD)的“买入”评级,12个月目标价分别为86.00欧元和99.00美元。 当前估值对应15倍CY27e P/E与9倍EV/EBITDA,具备历史与同业吸引力。 在约1%销量增长、1%产品结构改善及坚挺定价支撑下,公司维持中个位数内生EBITDA算法,预计FY27-29e EPS复合年增长率达约11%,且自由现金流至FY30e有望达到156亿美元,叠加FY26e净负债/EBITDA降至2.5倍,为资本回报和选择性并购打开了灵活性空间。
主要观点
- 新兴市场享受人口与人均消费提升红利,发达市场聚焦高端、无酒精及Beyond Beer,资本配置灵活性显著增强。
- 公司推行以消费者为中心的品类增长战略,依托创新与AI增强营销能力以驱动核心业务发展。
- B2B平台BEES连接400万零售商并覆盖30个市场,FY26e预计创造约600亿美元GMV,已成为集团EBITDA增长的第7大贡献体(若视作国家)。
- BEES Marketplace平台GMV已达50亿美元,吸引雀巢、百事与欧莱雅等快消巨头入驻,轻资产且高利润率的3P与服务模式支撑盈利扩张,2030年潜在可触达市场(TAM)达0.8-1万亿美元。
- D2C平台(如Ze Delivery、TaDa和Perfect Draft)带来第一手数据竞争壁垒,2019年以来D2C市场线上啤酒增速是非D2C市场的5倍,并在巴西实现Michelob Ultra测试成本降低60倍。
- 美国业务大力实施精简,Beyond Beer与精酿SKU削减60-75%(该项无法从文本确认)并下架30多个品牌,关闭3家啤酒厂、11家精酿啤酒厂及17家精酿酒吧以优化网络效能。
- 美国多品类布局锁定核心客群,Michelob Ultra领跑高端啤酒,无酒精啤酒渗透率对比海外市场具备充足向上修复空间,Cutwater鸡尾酒将亮相2027年超级碗。
- 估值处于15倍CY27e市盈率与9倍EV/EBITDA,高盛预测FY27-29e EPS复合增速达约11%,FY30e自由现金流可达156亿美元,净负债/EBITDA预计在FY26e降至2.5倍。
论述逻辑
- 资本市场日展示战略进展与业务韧性 → 数字化双轮(BEES与D2C生态)拓宽变现通道并降低创新成本 → 美国业务果断精简冗余产能与SKU聚焦高潜能品类 → 驱动稳健中个位数EBITDA与约11%的EPS复合增长 → 强劲现金流快速压降杠杆至2.5倍以下,释放股东回报与外延并购潜力 → 支撑买入评级与25%以上目标价上行空间。
关键展望
- 资本市场日第二天(9月23日)CFO将就资本配置及股东回报路径展开进一步具体阐述。
- BEES平台计划拓展至食品饮料、消费品及电子产品,预计至2030年对应的可触达市场规模(TAM)将达0.8-1万亿美元。
- 预调鸡尾酒品牌Cutwater计划持续扩张产品线,并已锁定于2027年超级碗进行大型品牌营销激活。
- 高盛预计FY27-29e百威英博每股收益复合年增长率约为11%,自由现金流年增约5%并在FY30e达到156亿美元;FY26e、FY27e、FY28e的净负债/EBITDA预计分别改善至2.5倍、2.3倍和2.0倍。
推荐标的
- 百威英博(ABI.BR):维持“买入”(BUY)评级,12个月目标价86.00欧元,较现价68.34欧元具备25.8%的上行空间;强劲基本面、MSD内生EBITDA算法及估值吸引力构成支撑。
- 百威英博ADR(BUD):维持“买入”(BUY)评级,12个月目标价99.00美元,较现价78.20美元具备26.6%的上行空间。
关键图表
图1. 百威英博强调通过股息和回购显著增加资本配置:百威英博与同行的资本配置对比(数据截至2026年7月)
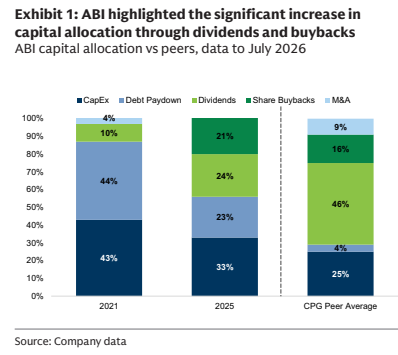
图2. 盈利能力更强且更轻资产,实现强劲增长:按业务模式划分的BEES平台GMV(十亿美元,2026年年化)
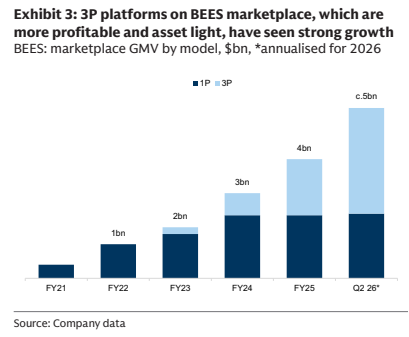
图3. 来自Zé Delivery数据的洞察助力集团提高在巴西的品牌留存率:百威英博巴西品牌留存率份额(%,2026年上半年)
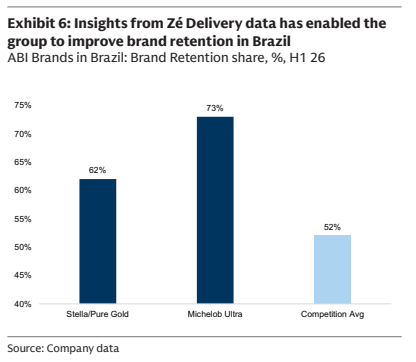
图4. 百威英博在啤酒销量份额上持续增长:百威英博美国啤酒销量市场份额同比
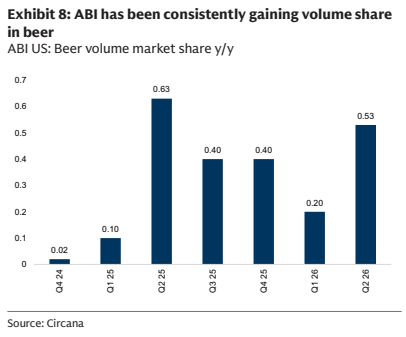
图5. 我们预计2026财年内生销售额增长5.3%:内生收入增长(按销量和价格/产品组合拆分)
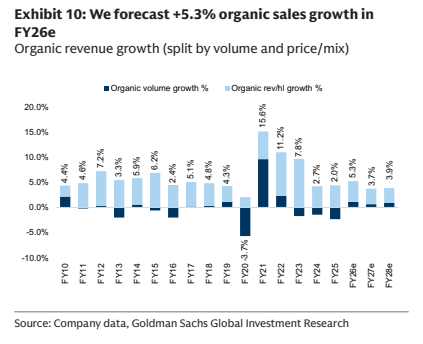
图6. 我们预计百威英博将继续去杠杆:净负债(百万美元)及净负债与EBITDA比率(倍)
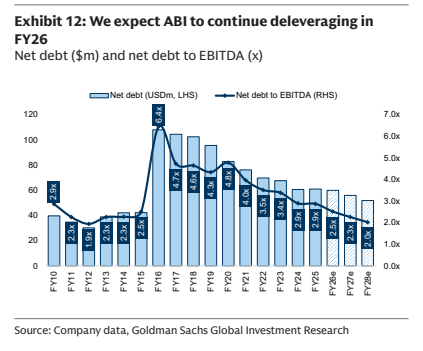
图7. 百威英博:损益表摘要
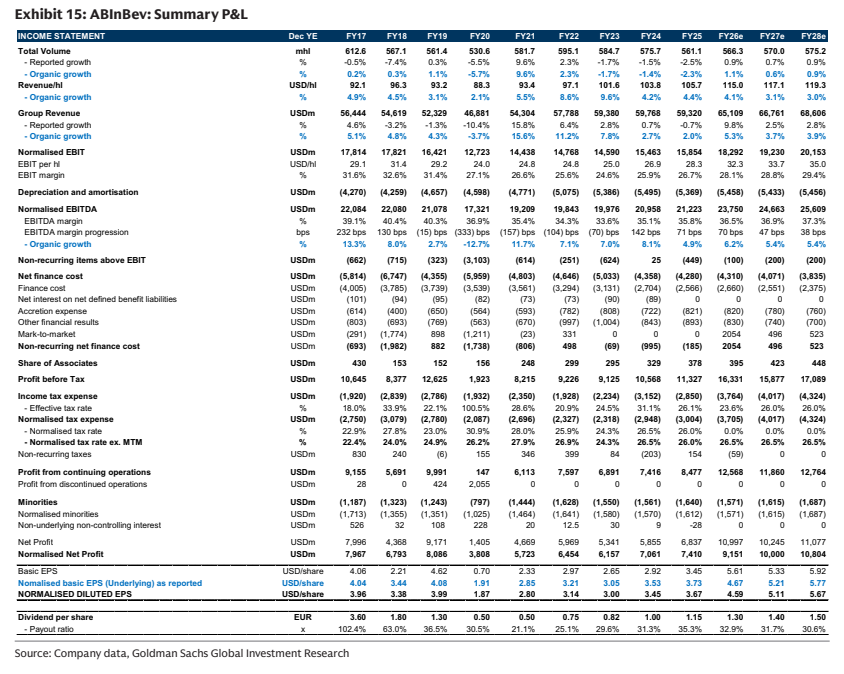
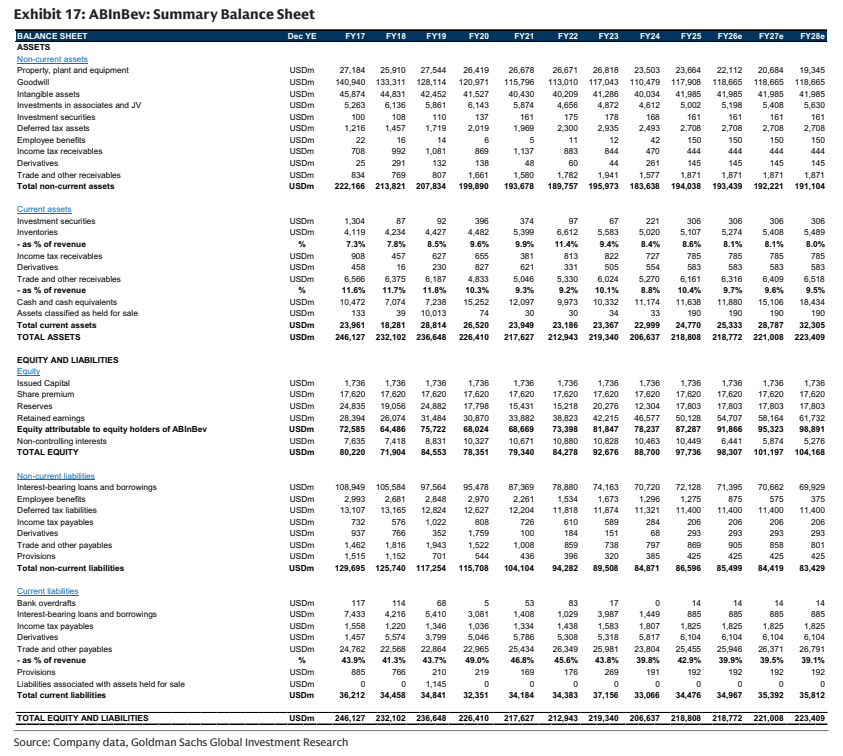
图8. 百威英博:资产负债表摘要