计算机行业:AI电力瓶颈下燃机重估,景气上行+国产出海趋势依旧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AIDC 电力瓶颈加速显现、燃机正成为核心供能中枢,报告维持计算机行业“增持”评级。 EIA 预计美国电力需求 2026、2027 年连续创历史新高(41350→42440 亿千瓦时),数据中心负荷申请逼近 1 太瓦、并网审批排队 4-7 年,传统电网扩容无法匹配 AI 基建落地速度,构成燃机重估的底层逻辑。 缺电倒逼下,全球 CSP 厂商分两条路径自建供电:xAI 以移动式燃机抢时间(SpaceX 于 2026 年 3 月签署 8.05 亿美元采购协议、4 月再签约 20 亿美元移动式燃机采购协议),Meta、微软、谷歌、亚马逊、甲骨文分别布局 Franklin Farms 1500MW、Project Kilby 2.67GW、Tallgrass 2.7GW、GW Ranch 7.65GW、Project Stargate 1.2GW 等大型电站;叠加韩国、东南亚、中东能源转型与 2000 年采购高峰机组(设计寿命 25-30 年)的存量替换,燃机获三重需求拉动。 海外机头订单前置锁定:GEV 燃气设备在手积压叠加机位预约由 100GW 增至 116GW、预计 2026 年末不低于 125GW,西门子能源单季签约 15GW、在手订单积压 1620 亿欧元,三菱重工将全年 GTCC 订单指引由 2.3 万亿日元上调至 2.4 万亿日元。 全球供需缺口拉大打开国产出海窗口:杰瑞股份获海外云厂商 14.65 亿美元订单(占 2025 年营收 61.33%、首笔预付款已收到),上海电气中标马来西亚砂拉越 500MW 级联合循环项目,东方电气 G50 重燃首次成套出口哈萨克斯坦。 报告建议关注主机及 EPC、叶片缸体及结构件、高温合金等材料、控制系统四大环节;风险为 AI 发展及投资不及预期、行业竞争加剧、全球地缘政治风险。
主要观点
- 核心判断:AIDC 电力瓶颈加速显现,燃机正成为核心供能中枢,行业评级“增持”维持。
- 数据中心缺电是需求主驱动:EIA 预计美国电力需求 2026、2027 年连续创历史新高(41350→42440 亿千瓦时),数据中心成为主要推手之一;2008-2023 年美国发电量复合增速仅 0.1%,供给端近乎零增长。
- 电网扩容无法匹配 AI 落地速度:美国数据中心负荷申请合计逼近 1 太瓦,并网审批排队 4-7 年;德州每月涌入数十吉瓦用电申请,但 2025 年全年仅有略超 1GW 获得电网审批;2026 年上半年美国与数据中心相关的燃气发电提案数量近乎翻倍,在建天然气发电装机达 378GW、占全球总量的三分之一,其中仅德州就达 122GW。
- 商业回报倒挂催生自建电站:1GW 数据中心年收入可达 100-120 亿美元,400MW 项目提前 6 个月投产即可带来数十亿美元增量收益;xAI Colossus 首簇算力 122 天上线、Colossus II 缩短至 91 天,已在数据中心附近部署超 500 兆瓦燃机,全美多达 12 家燃气发电设备供应商各自手握 400MW 以上现场发电订单。
- 周边国家能源转型打开燃机中长期需求:韩国规划至 2038 年 LNG 发电占比 10.6%、煤电压缩至 10.1%;东南亚 2024 年总发电量 1457 太瓦时、煤电占比 47%、天然气占比 26%、风光合计仅 4%,新马印数据中心年耗电量超 10 太瓦时;沙特 62% 电力来自天然气,计划 2030 年实现天然气与可再生能源各占 50%。
- 存量替换周期开启:上世纪 90 年代末-2002 年采购高峰(GE 2001 年出货超 60GW、西门子 2002 年达 20+GW 峰值)机组设计寿命 25-30 年,批量进入大修延寿或整机替换窗口,与 AI 新增需求时间重合,推高全球燃机整机及 MRO 服务景气度。
- 全球 CSP 自建供电分两条路径:抢时间路线为 xAI 大量采用移动式燃机;中长期大规模布局包括 Meta Franklin Farms 1500MW(两台 754 兆瓦机组、可混烧 30% 氢气,预计 2028 年底投运)、微软 Project Kilby 2.67GW、谷歌 Tallgrass 2.7GW+Duane Arnold 核电 615MW、亚马逊 GW Ranch 7.65GW、甲骨文 Project Stargate 1.2GW(未来将增加约 1.4GW)等。
- GEV 订单与产能前置:2Q26 总订单 242 亿美元、有机同比+88%,电力业务订单有机同比+134%;燃气设备在手积压叠加机位预约由 100GW 增至 116GW,预计 2026 年末不低于 125GW;本季度新增 20GW 合约中 18GW 为机位预留、仅 2GW 为确认订单,完成 10GW 预留转正式订单、出货 3GW;产能计划 2026Q3 年化 20GW、2028 年 24GW、2030 年 30GW。
- 西门子能源 FY26Q3 集团总订单 179 亿欧元、订单出货比 1.57、在手订单积压 1620 亿欧元,燃气业务单季签约 15GW(12GW 为机位预留转正式订单)、交付 6GW;三菱重工 FY26Q1 集团订单 2.02 万亿日元、同比+25.7%,GTCC 新签 9300 亿日元、同比+54%,全年 GTCC 指引由 2.3 万亿日元上调至 2.4 万亿日元。
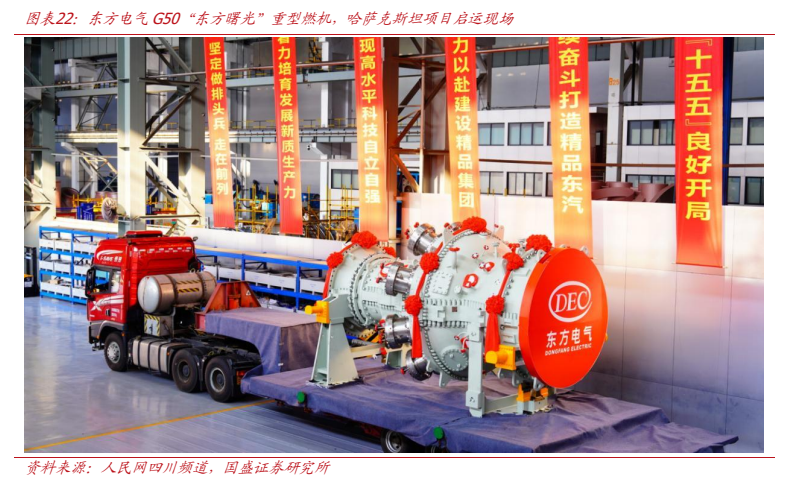
- 国产燃机三条出海路径订单兑现:杰瑞股份(EPC 成套集成)获海外云厂商 14.65 亿美元合同(约 99.5 亿元人民币,占 2025 年营收 61.33%,计划 2027 年分批交付、首笔预付款已收到);上海电气(F 级整机成套出海)中标马来西亚砂拉越萨马拉朱 3 号机组 500MW 级项目、实现燃机首台套海外应用;东方电气(完全自主重燃)G50 F 级 50 兆瓦重燃 8 月 28 日从四川德阳启运哈萨克斯坦,将提供 3 台套燃机成套设备。
- 建议关注四大环节 16 家公司:主机及 EPC(杰瑞股份、上海电气、东方电气、福鞍股份、中国动力、汽轮科技)、叶片缸体及结构件(豪迈科技、联德股份、万泽股份、应流股份)、高温合金钨铜合金等材料(隆达股份、钢研高纳、航宇科技)、控制系统(科远智慧)。
- 风险提示:AI 发展及投资不及预期、行业竞争加剧、全球地缘政治风险(供应链中断或核心零部件出口受限)。
论述逻辑
- 需求侧:AI 算力快速扩张 → 数据中心成为美国电力需求增长头号驱动力 → EIA 预测 2026、2027 年电力需求连续创新高,负荷申请逼近 1 太瓦。
- 供给侧:发电量 2008-2023 年复合增速仅 0.1% + 并网审批排队 4-7 年 → 电网扩容无法匹配 AI 建设速度 → 而 1GW 数据中心年收入 100-120 亿美元、提前 6 个月投产收益巨大 → 头部厂商一致选择绕开电网自建电站,燃气轮机成为快速落地的规模化供电方案。
- 需求叠加:AI 自建供电 + 韩国/东南亚/中东能源转型 + 2000 年采购高峰机组存量替换,三重需求共振 → GEV、西门子能源、三菱重工确认订单与机位预约同步走高、客户需提前预定产线机位,交付能力成为行业核心竞争要素。
- 国产映射:全球重型燃机供需缺口持续拉大 → 出海窗口打开 → 杰瑞股份、上海电气、东方电气分别对应集成总包、合作技术整机、完全自主重燃三条路径且订单落地 → 建议关注主机及 EPC、结构件、材料、控制系统四大环节,维持行业“增持”评级。
关键展望
- GEV 给出明确积压与产能指引:2026 年末燃气设备在手积压叠加机位预约合计不低于 125GW;产能 2026Q3 年化 20GW、2028 年 24GW、2030 年目标 30GW 年化产出。
- 三菱重工将 2026 财年全年 GTCC 订单指引由 2.3 万亿日元上调至 2.4 万亿日元;西门子能源订单出货比 1.57、在手订单积压 1620 亿欧元,为后续季度验证点。
- 海外 CSP 项目时间表:亚马逊 GW Ranch 2027 年第一季度首次供电、2028 年并网发电 1 吉瓦、2031 年装机容量超过 5 吉瓦;Meta Franklin Farms 预计 2028 年底投运;谷歌 Duane Arnold 核电预计 2029 年第一季度重新并网、Cape Station 预计 2028 年投运;微软 Project Kilby 2027-2028 年施工安装、2020 年代后期全面商业运营。
- 杰瑞股份 14.65 亿美元订单计划 2027 年分批交付,首笔预付款已收到、项目推进正常;公司判断美国 14420 号行政令对现有业务直接影响有限、不存在重大不利影响。
- 区域转型节奏:韩国规划至 2038 年 LNG 发电占比 10.6%、煤电压缩至 10.1%(2026 年对退煤规划重新评估、落地节奏存在调整);沙特计划 2030 年实现天然气与可再生能源各占 50%;报告提示需求释放节奏受天然气/LNG 价格、接收站管道配套、各国能源安全政策波动制约。
- 风险提示:AI 发展及投资不及预期、行业竞争加剧、全球地缘政治风险;报告未给出个股目标价与盈利预测。
推荐标的
- 行业评级:计算机行业“增持”(维持);报告未给出个股评级与目标价,以下均为“建议关注”标的。
- 主机及 EPC:杰瑞股份(14.65 亿美元海外云厂商订单、占 2025 年营收 61.33%)、上海电气(中标马来西亚砂拉越 500MW 级联合循环项目)、东方电气(G50 首次整机出口哈萨克斯坦、提供 3 台套燃机成套设备)、福鞍股份、中国动力、汽轮科技。
- 叶片、缸体及结构件:豪迈科技、联德股份、万泽股份、应流股份。
- 高温合金、钨铜合金等材料:隆达股份、钢研高纳、航宇科技。
- 控制系统:科远智慧。
- 海外产业链跟踪标的(报告未给予评级,其订单与产能数据为行业景气核心证据):GE Vernova、西门子能源、三菱重工。
关键图表
图1. 图表 1: 美国按行业划分的终端用电量变化
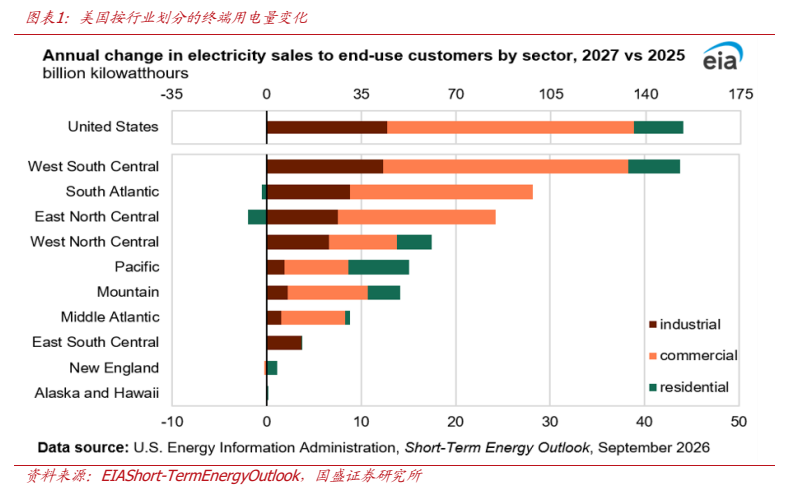
图2. 图表 3: 美国各州数据中心负荷申请热力图(近 1 太瓦)
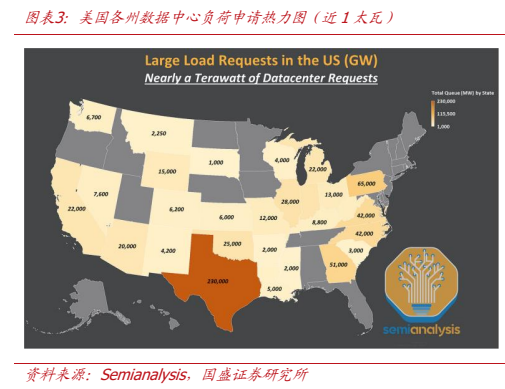
图3. 图表 4: 德克萨斯州大型负荷请求与批准供电量对比
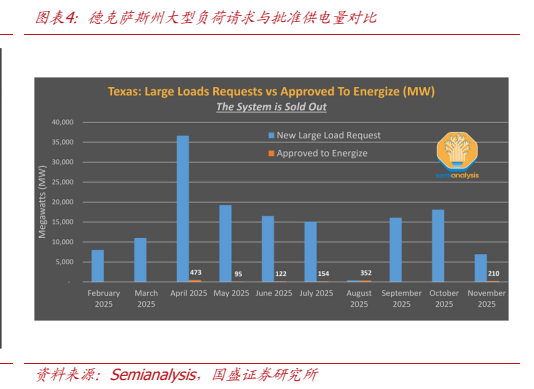
图5. 图表 9: 韩国 2030 年与 2038 年电力供给规划
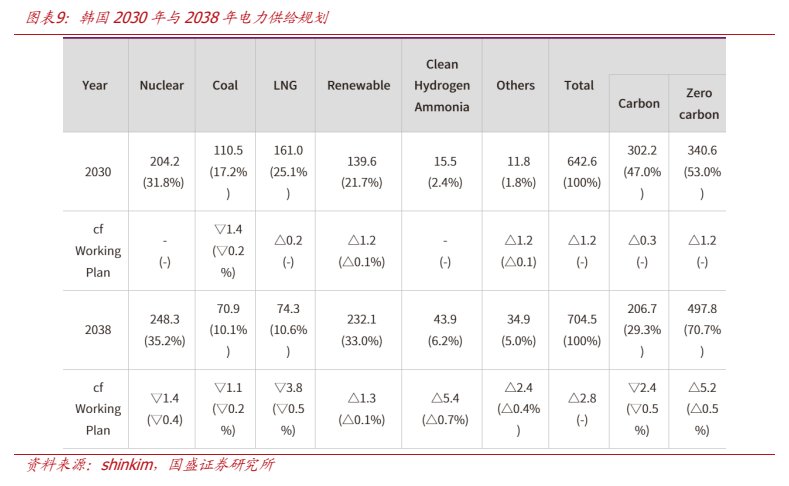
图6. 图表 11: 沙特吉赞燃机联合循环电站
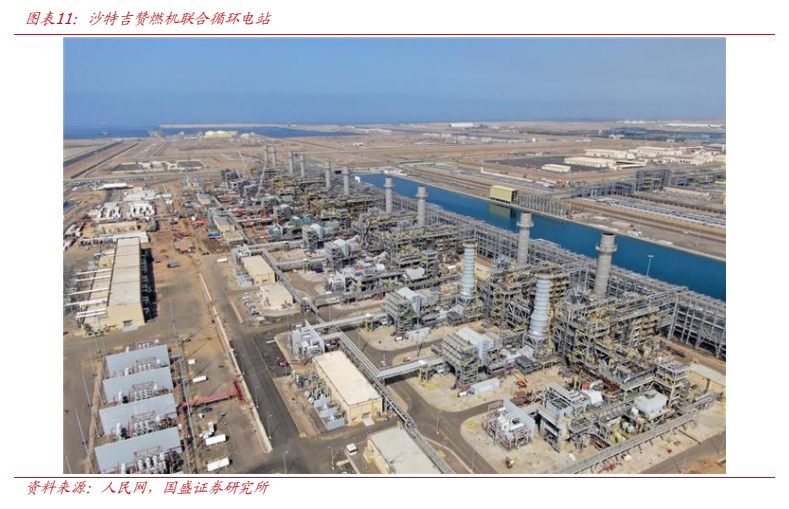
图7. Franklin Farms 发电站开工仪式
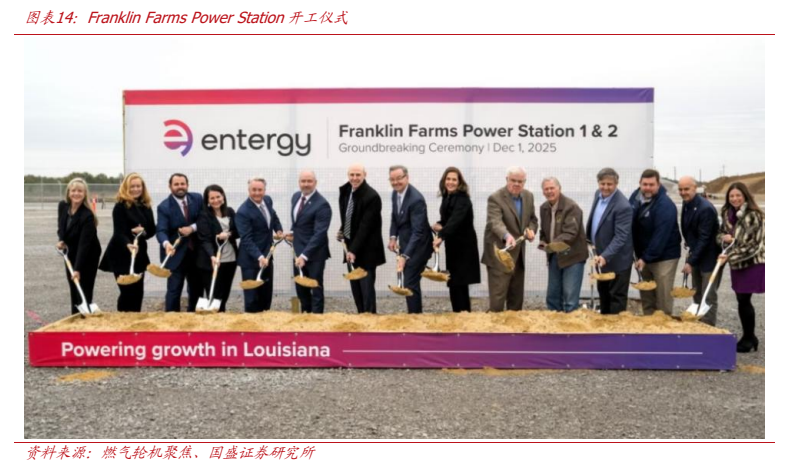
图8. 图表 15: GEV2Q26 燃气轮机销量
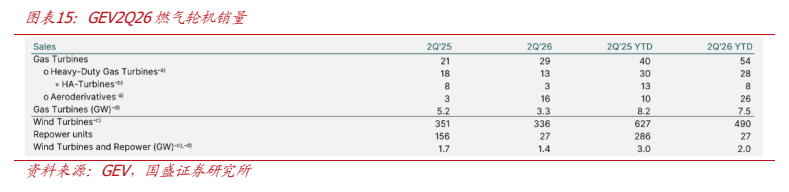
图9. 图表 17: 西门子 GasServices 订单积压增加至 1620 亿欧元

图10. 图表 19: 杰瑞股份燃气轮机成套发电机组
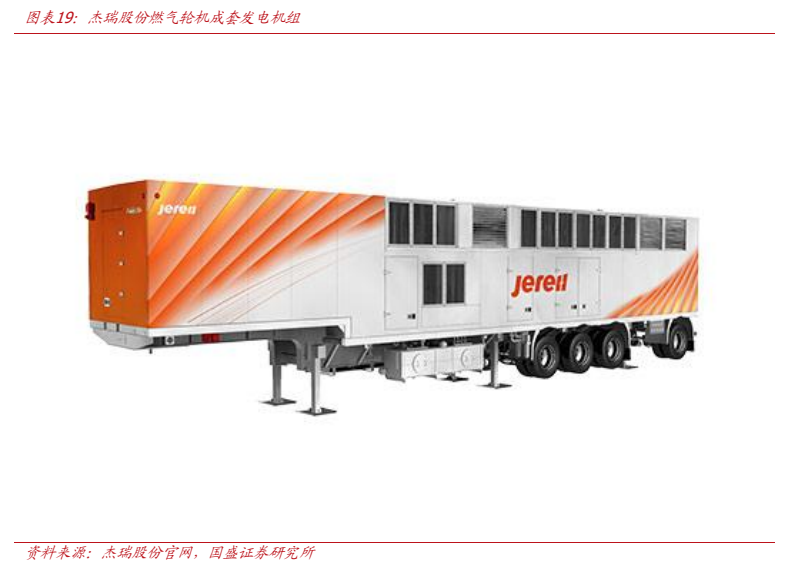
图11. 图表 20: 上海电气 AE94.3AF 级燃气轮机三维模型
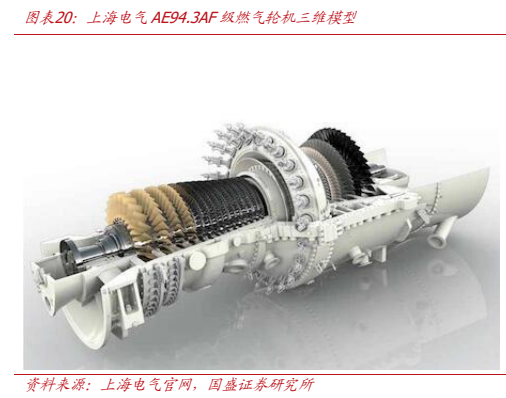
图12. 图表 22: 东方电气 G50“东方曙光”重型燃机,哈萨克斯坦项目启运现场