高盛中国每周速览:市场下跌1%;能源驱动的PPI通胀加速而核心CPI通胀放缓;5月贸易和信贷数据均超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周中国市场下跌1%,能源驱动的PPI通胀加速,而核心CPI通胀放缓。5月贸易和信贷数据均超预期,出口同比增长8.6%,进口增长5.2%,新增人民币贷款1.5万亿元,社融增量2.1万亿元。PPI同比上涨6.4%,核心CPI同比上涨0.9%。报告认为,通胀分化持续,政策需平衡增长与物价稳定。
主要观点
- 市场下跌1%,主要受全球风险偏好下降和国内经济数据分化影响。
- 能源驱动的PPI通胀加速至6.4%,主要受原油和煤炭价格推动。
- 核心CPI通胀放缓至0.9%,反映内需疲弱。
- 5月出口同比增长8.6%,进口增长5.2%,均超市场预期。
- 新增人民币贷款1.5万亿元,社融增量2.1万亿元,信贷扩张支持经济。
- 贸易顺差扩大至780亿美元,外需韧性较强。
- 通胀分化加剧,PPI与CPI剪刀差扩大至5.5个百分点。
- 政策层面,央行维持利率不变,但强调结构性宽松。
- 房地产销售面积同比下降15%,投资增速放缓至3.2%。
- 工业增加值同比增长6.8%,制造业PMI为51.2。
论述逻辑
报告从市场表现出发,指出下跌1%的背景。随后分析通胀数据:能源价格推升PPI至6.4%,而核心CPI仅0.9%,显示成本传导不畅。接着,贸易和信贷数据超预期,出口和进口分别增长8.6%和5.2%,贷款和社融增量均高于预期,表明外需和信贷支持经济。但内需疲弱和房地产下行制约增长。结论是政策需在稳增长和防通胀之间权衡。
关键展望
报告未明确给出未来验证点或时间窗口,但指出通胀分化和信贷扩张的持续性需关注。
推荐标的
报告未明确给出推荐标的。
关键图表
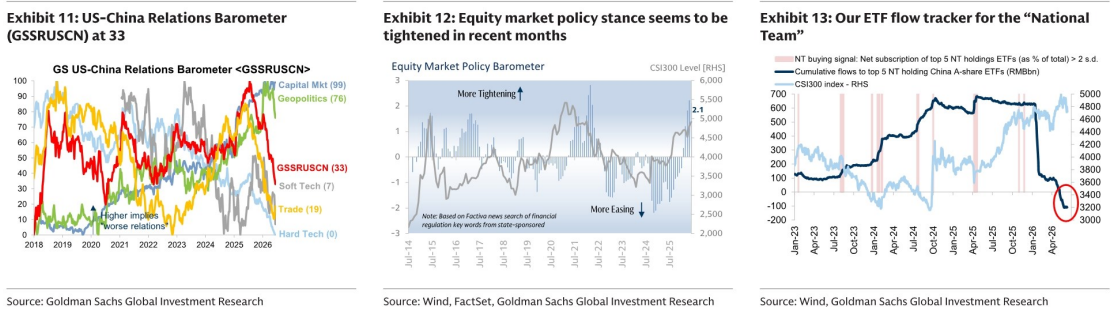
图1. 香港IPO市场保持活跃,65家公司排队
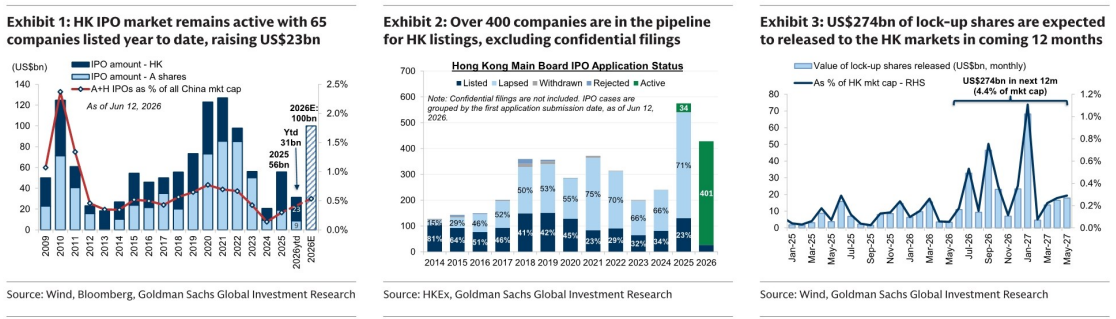
图2. 超过400家公司正在筹备中
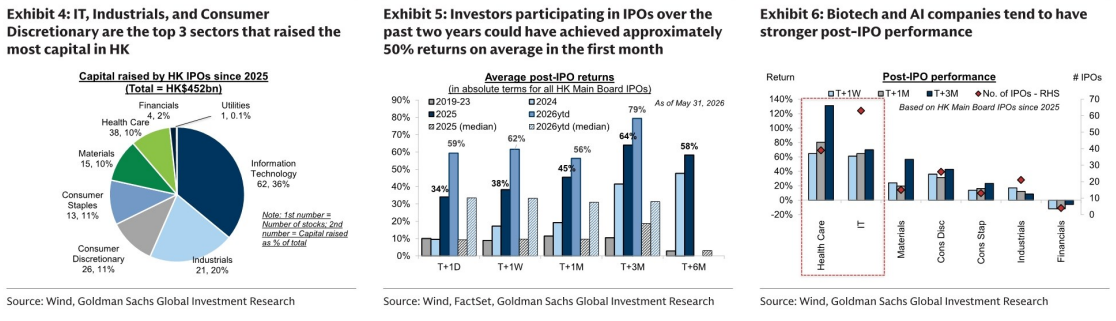
图3. 预计有2740亿美元的锁定期股票解禁
图4. IT、工业和消费类公司
图5. 参与IPO的投资者