伯恩斯坦:同步大市
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德州仪器Q2 2026业绩超预期,营收54.63亿美元、EPS 2.14美元、毛利率61.4%,均显著高于Street预期(52.34亿/1.93美元/59.5%),其中包含5美分非指引内收益。 工业板块同比增约30%、环比约10%;数据中心收入同比翻倍、环比增约20%;汽车同比增十几岁中段%、环比高个位数增长。 Q3指引同样远超共识(59.0亿/2.40美元/约62% vs Street 56.1亿/2.15美元/60.4%),驱动因素延续工业、数据中心和汽车。 全年资本开支维持20亿至30亿美元区间,可能偏向高端(2025年约46亿)。 报告上调FY26/FY27 EPS至8.33/9.16美元,目标价从250美元上调至290美元(维持约30倍FY27/28平均EPS),维持Market-Perform评级。 分析师认为强劲业绩已被市场充分预期,当前估值偏高,更倾向在其他半导体标的中寻找机会。
主要观点
- Q2 2026营收54.63亿美元、EPS 2.14美元、毛利率61.4%,大幅超越Street预期52.34亿/1.93美元/59.5%,其中含5美分非指引内收益
- 工业板块同比增约30%、环比约10%,为本季度最强劲增长引擎之一
- 数据中心收入同比翻倍、环比增约20%,但目前仅占低十几岁百分比的销售额
- 汽车业务同比增十几岁中段%、环比高个位数%,表现更趋正面
- 个人电子产品同比持平、环比高个位数增长;通信设备同比和环比均继续增长
- 毛利率61.4%超预期约185个基点,受益于更好的营收和产能利用率
- Q3指引远超共识:59.0亿/2.40美元/约62% vs Street 56.1亿/2.15美元/60.4%,季节性接近甚至略高于正常水平
- 这是公司2009年以来Q2环比增长最强的一季,工业周期持续性将是核心关注点
- Q4营收的季节性可能被共识错误建模:Street预期环比仅降约低个位数%,而疫情前正常季节性为降高个位数至低十几岁%
- 目标价从250美元上调至290美元,维持约30倍FY27/28平均EPS估值倍数不变
- FY26 EPS预期上调至8.33美元(旧7.62美元),FY27 EPS预期上调至9.16美元(旧8.22美元)
论述逻辑
- Q2业绩全面超预期(工业同比约30%、数据中心翻倍、汽车十几岁中段%)→ Q3指引同样大超共识 → 上调FY26/27 EPS → 但强劲基本面已被市场充分定价且估值偏高(Forward P/E FY26约35倍、FY27约32倍)→ 维持Market-Perform,目标价上调至290美元但隐含约-1%下行空间 → 更倾向在其他半导体标的中寻找机会
关键展望
- 未来核心关注点包括:工业周期能持续多久、数据中心(目前低十几岁%占比)何时变得真正有意义、个人电子产品年底走势、定价举措能否推高毛利率
- Q4季节性建模偏差值得在10月关注,共识可能仍低估了环比降幅
- 上行风险:复苏好于预期、毛利率更高、现金回报更好;下行风险:复苏不及预期、市场份额流失(中国及其他地区)、毛利率进一步恶化
推荐标的
- 德州仪器(TXN):评级Market-Perform,目标价290美元(旧250美元),7月22日收盘价294.19美元,隐含约-1%上行/下行空间;估值方法为30倍FY27/28平均GAAP摊薄EPS约9.55美元
关键图表
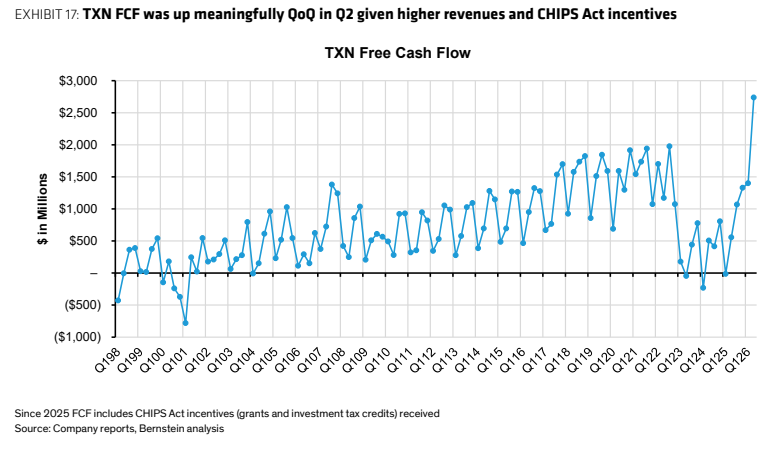
图1. 自由现金流连续增长至27.38亿美元,上季度为13.99亿美元
图2. TXN第二季度业绩超出指引高端,营收和利润均超预期
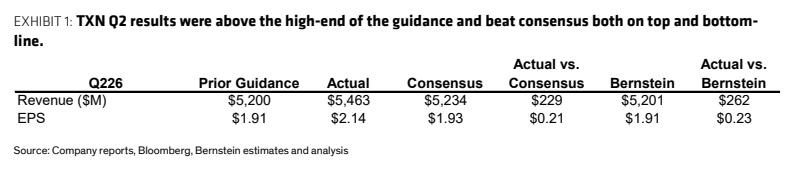
图3. 模拟和嵌入式业务同比和环比均增长,其他收入环比增长,同比略有下降
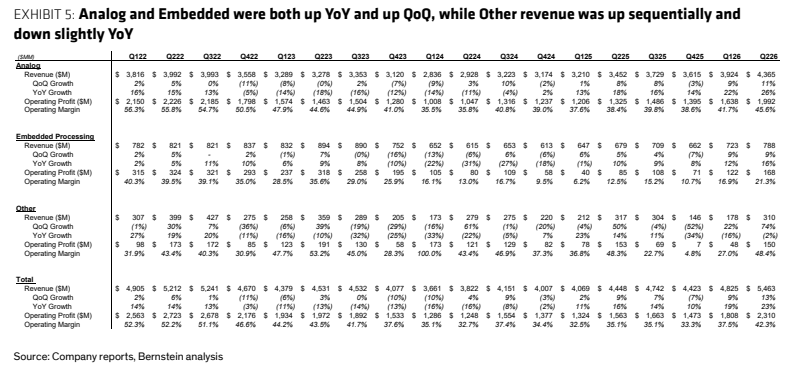
图4. 毛利率环比上升约335个基点
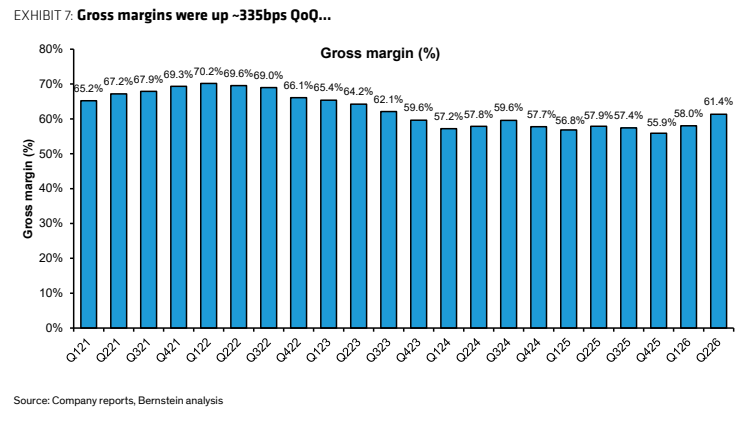
图5. 第三季度指引暗示毛利率约62%,环比上升约50个基点
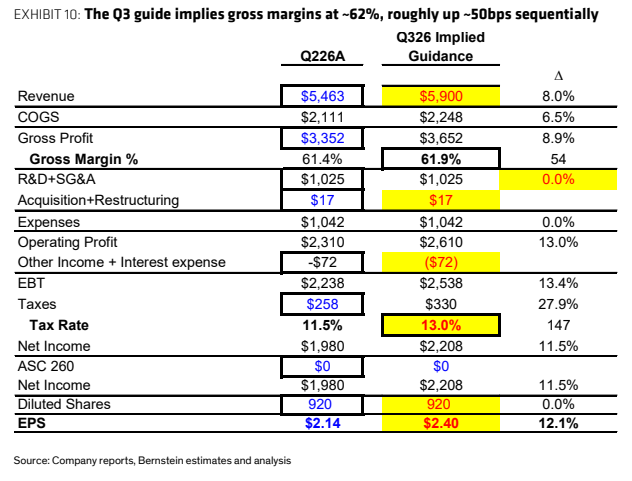
图6. 第四季度营收预估可能再次出现模型错误,市场预期仅下降低个位数百分比
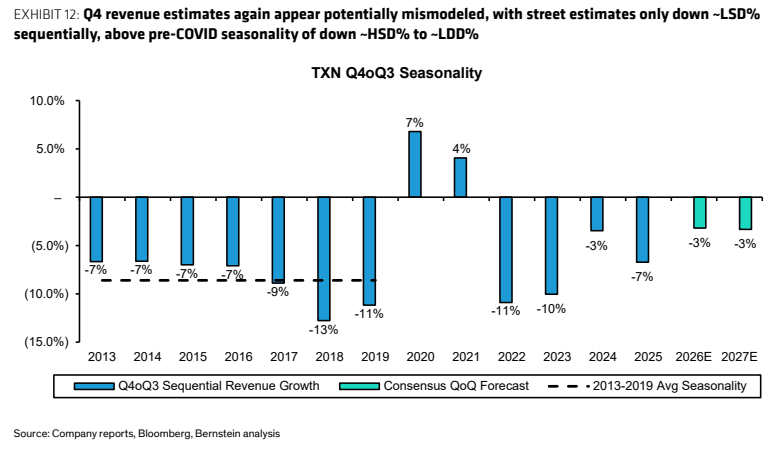
图7. 股息逐年增加,2026年年度化股息同比增长约4%
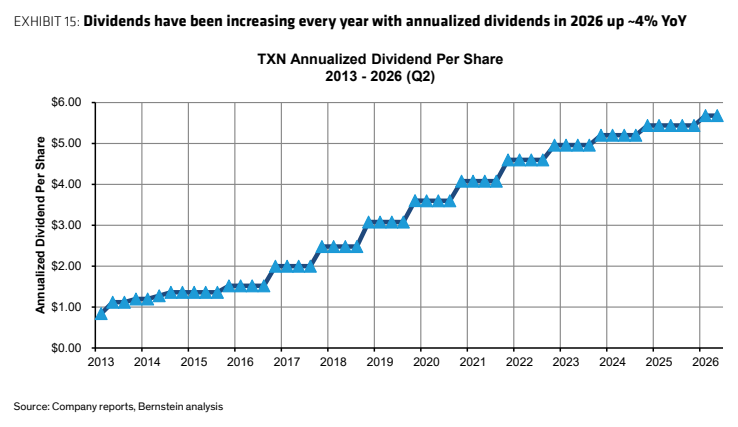
图8. TXN第二季度自由现金流环比大幅增长,得益于营收增加和CHIPS法案激励