吴晋恺 王钦扬 苏晨 公司研究 公司深度 厦门钨业(600549):是钨矿资源龙头,更是AI材料平台
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
厦门钨业已成长为覆盖钨钼、稀土及能源新材料的综合性 AI 新材料平台,2025 年实现营收 462.65 亿元(同比+31.4%),归母净利润 23.09 亿元(同比+33.6%)。 受全球钨供给受限与国内开采指标趋严影响,叠加 AI 算力扩张拉动半导体及高端 PCB 需求,钨价中枢有望持续上移,截至 2026 年 7 月 24 日 65%钨精矿均价为 41.30 万元/吨。 公司三级钨资源体系逐步完善,原矿自给率目标从约 20% 提升至 70%,博白巨典油麻坡钨钼矿计划 2027 年完工,预计年产钨精矿 3200 吨。 报告深度看好 AI 驱动下的高端材料国产替代机遇,公司子公司厦门金鹭投产后棒材总产能将提升至超 7800 吨以应对 PCB 钻针需求,贝思科钛酸钡扩建 2400 吨项目预计 2028 年 10 月达产。 同时,公司携手中船特气填补日企高纯钨粉供给空缺,延伸半导体产业链。 国金证券预测公司 2026-2028 年归母净利润分别为 49.8/63.9/79.7 亿元,给予“买入”评级,目标价 75.2 元。
主要观点
- 三大主业协同增长,钨钼板块贡献核心盈利。2025年公司营收462.65亿元,同比+31.4%,归母净利润23.09亿元,同比+33.6%。
- 供给约束叠加AI算力需求,推动钨价中枢上移,截至2026年7月24日国内65%钨精矿均价为41.30万元/吨。
- 公司钨资源自给率目标从约20%大幅提升至70%,博白巨典油麻坡钨钼矿预计2027年完工,年产钨精矿3200吨。
- AI服务器驱动PCB钻针需求高增,厦门金鹭扩产后棒材总产能将提升至超7800吨以加速国产替代。
- MLCC核心介质材料钛酸钡需求放量,子公司贝思科现有产能约1960吨,扩建2400吨项目预计2028年10月达产。
- 受益于日企六氟化钨供给承压,公司拟与中船特气深化合作,以高纯钨粉切入半导体材料供应链。
- 预计2025-2030年全球MLCC市场规模将由234.4亿美元增至478.8亿美元,CAGR约15.4%。
- 受AI算力基础设施建设驱动,2025-2030年全球PCB钻针市场规模将由60亿元增至100亿元,CAGR约10.8%。
论述逻辑
- 全球钨供给弹性受限、国内开采指标趋严,叠加AI算力扩张驱动半导体及高端PCB需求,导致供需紧平衡并推升钨价中枢。
- 公司通过完善三级钨资源体系,推进博白巨典油麻坡钨矿及多座在产矿山增储,将原矿自给率从20%提升至70%,夯实上游资源壁垒。
- 在中游材料端,公司加速扩产钻针棒材、MLCC钛酸钡并深化高纯钨粉合作,精准承接高端钨材料国产替代红利。
- 基于业务全面多点开花带来的盈利高增预期,国金证券预测公司2026-2028年利润高速增长,并给予目标价75.2元的买入评级。
关键展望
- 公司2026-2028年归母净利润预计分别为49.8/63.9/79.7亿元,对应EPS分别为3.13/4.03/5.02元。
- 预计2026-2028年65%钨精矿均价分别为58/80/80万元/吨。
- 博白巨典油麻坡钨钼矿主体工程预计于2027年建成,行洛坑资源储量核实及深部勘查计划于2026年底完成。
- 贝思科2400吨钛酸钡扩产项目预计于2028年10月达产,届时年产能将提升至4360吨。
推荐标的
- 厦门钨业(600549):首次覆盖给予“买入”评级,给予2026年24倍PE,目标价75.2元。
关键图表
图1. 公司业务版图稳步扩张
图2. 光伏需求驱动细钨丝销量快速增长
图3. 图表

图4. 昆山钨钼矿资源储量情况(截至2026年3月收购完成)
图5. 图表

图6. 2025年稀土业务营收回升(亿元)
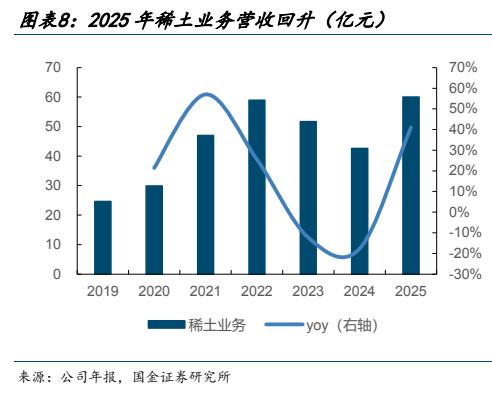
图7. 钨价上行带动行洛坑营收增长

图8. 日本供给承压叠加原料涨价六氟化钨价格快速上行
