高盛 Netflix(NFLX.US)第三季度2026 业绩前瞻:解析Key Themes和Investor Debates
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
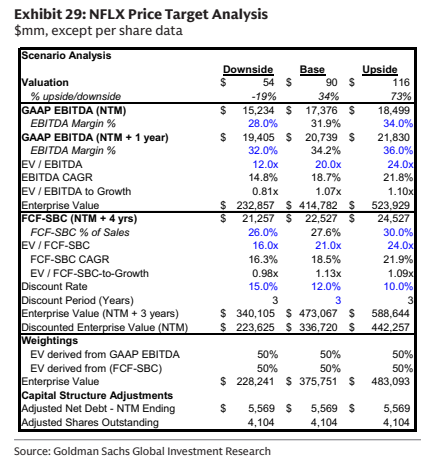
高盛重申对Netflix(NFLX.US)的“买入”评级,12个月目标价维持在90.00美元,较当前股价67.06美元具备34.2%的上行空间。 自7月16日上一季财报公布以来,Netflix股价下跌(10)%,落后同期标普500指数的+3%,主要反映出市场对其用户参与度指标以及未来内容资本开支的担忧。 行业数据显示,2026年7月流媒体占全美电视消费总量的~49.0%,但Netflix的份额在过去12个月内下降约100bps至7.8%,而YouTube则升至14.2%。 不过,Top 20市场中应用MAU环比与同比多数向好,意大利与西班牙QoQ增幅达+10%。 高盛认为现金内容支出增速仍将低于收入增速,且数字广告业务正持续积累运营动能,维持积极展望。
主要观点
- 维持Netflix买入评级与90.00美元目标价,看好34.2%的上涨空间。
- 自7月16日财报以来股价下跌(10)%,大幅跑输标普500指数(+3%),市场对参与度指标与内容资本开支存在争论。
- 高盛预测2026年与2027年收入分别为51,347.1百万美元和57,410.0百万美元,EPS预期为3.58美元和3.77美元。
- 第三季度部分国际市场调价,英国AVOD上涨33%至7.99英镑,埃及Standard上涨12%至190埃镑,美国各档位价格环比持平。
- 前20大市场App MAU总体稳定,美国MAU为105.7mm(QoQ -1%,YoY -10%),意大利与西班牙环比均增长+10%。
- 流媒体行业竞争格局趋于正常化,各平台更加关注成本结构、恢复内容外授权并聚焦现有市场。
- Netflix在美国移动端流媒体时长份额从2026年第二季度的47%小幅下滑至第三季度的46%。
- 流媒体占全美电视观看份额上升至49.0%,但Netflix份额过去12个月内从8.8%降至7.8%(减少约100bps),YouTube升至14.2%。
- Top 10影视内容总观看时长在2026年第三季度同比下降-11%,其中英语电视剧下降-17%,非英语电视剧增长+5%。
论述逻辑
- 财报后股价跑输且第三方数据分化 -> 引发关于流媒体心智份额丢失及未来是否需大幅增加现金内容开支的两大投资者争论 -> 行业数据验证显示美国电视消费份额确实降至7.8%,但全球Top 20市场MAU整体维持增长且竞争趋向理性 -> 认为内容结构改善与广告业务动能将支撑估值修复,推导维持买入评级与90.00美元目标价。
关键展望
- 基准情景下目标价为90美元(对应20.0x EV/EBITDA与34%上行空间),下剧情景为54美元(-19%),上剧情景为116美元(+73%)。
- 主要下行风险包括:订阅用户增长不及预期、调价时点及幅度引致流失率上升、广告套餐推进慢于预期、并购相关风险以及行业竞争加剧。
推荐标的
- Netflix Inc.(NFLX.US):买入评级,目标价90.00美元,现价67.06美元。
关键图表
图1. 美国应用月活跃用户数(MAU)

图2. 全球Netflix应用月活跃用户数的国家占比

图3. Netflix美国及全球使用时长
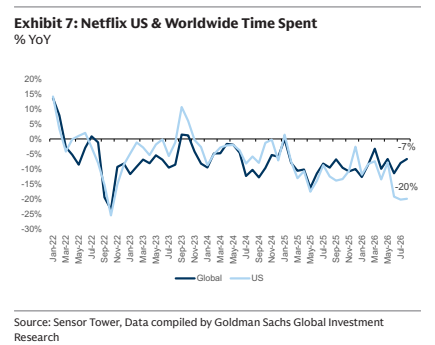
图4. 流媒体持续抢占整体电视消费份额,以YouTube为首(Netflix过去12个月份额流失约100个基点)

图5. 按观看格式划分的观看份额变化:过去12个月同比美国月度观看份额的百分点变化

图6. 按流媒体服务划分的观看份额变化:过去12个月同比美国各流媒体服务月度观看份额的百分点变化

图7. Top 10榜单观看量——英语电视剧
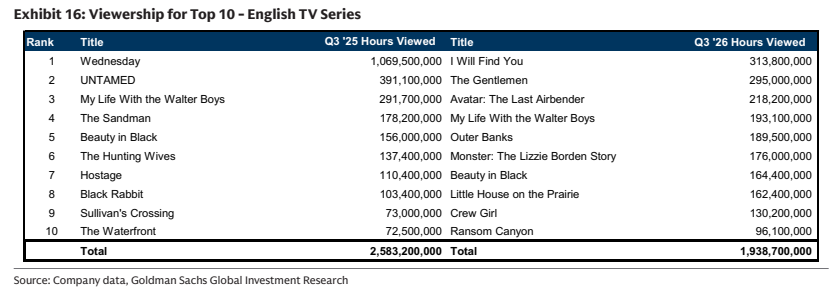
图8. Top 10榜单观看量——非英语电视剧
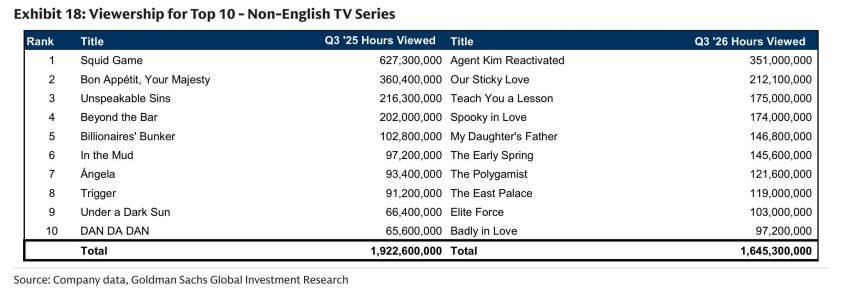
图9. 各季度内容类别的影片数量
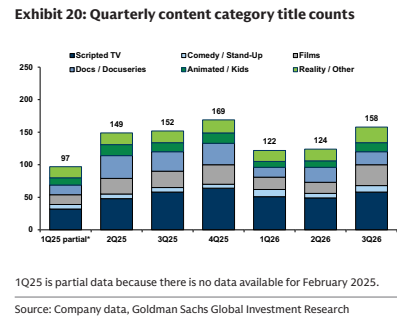
图10. NFLX——盈利预测变动汇总(单位:百万美元,每股数据除外)
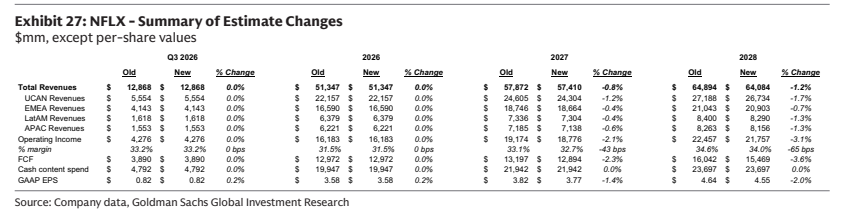
图11. NFLX目标价分析(单位:百万美元,每股数据除外)