伯恩斯坦 中国汽车:加速全球扩张 日本大本营中的东盟机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为东盟是中国车企的关键出口市场,也是全球增长最快的汽车市场之一:IHS预测东盟轻车销量将从2025年的c.3.3mn辆增至2033年的c.4.6mn辆,对应c.5% CAGR,其中2030年预计达c.4.1mn辆;印尼、泰国、马来西亚合计占区域2025年销量的68%,其中印尼与泰国预计分别以c.8%和c.7% CAGR领跑。 报告预测东盟EV销量到2030年增至三倍至1.4-1.6mn辆、渗透率升至c.35-40%,而EV渗透率已从2022年的1%升至2025年的16%、超过美国。 中国品牌份额从2020年不足2%升至2025年的逾11%,报告预计本十年末或达c.20-30%;日系份额从2017年峰值78%降至2025年的56%,BYD是区域最大份额赢家(2025年5%、占东盟EV销量26%),丰田仍以31%份额稳居第一。 文化亲近、政策激励与地理邻近强化东盟机遇,但多数中国品牌仍依赖CBU进口,泰国等政府担忧本地价值捕获不足,2026年政策信号显示进口EV激励可能趋紧,本地制造与采购能力将日益成为关键差异。 分市场看,泰国2025年轻车市场约c.610k辆、EV渗透率23%,中国玩家PV份额已达28%;马来西亚受本地品牌与缓慢电动化制约,但本地组装EV享有关税与消费税优惠至2027年底。 报告重申丰田Outperform,认为其凭本地生产基础、供应链与新EV车型投放仍是日系中的明显赢家。
主要观点
- 东盟是中国车企的战略增长前沿:经济扩张与保有量爬坡支撑结构性需求,IHS预测东盟轻车销量从2025年c.3.3mn辆增至2033年c.4.6mn辆、CAGR约4.5%(首页另一表述为2030年达c.4.1mn辆、c.5% CAGR)。
- 印尼、泰国、马来西亚是最大市场,合计占区域2025年销量的68%;印尼与泰国预计分别以c.8%和c.7% CAGR领跑,马来西亚因保有率已最高预计增长平稳。
- 东盟保有率仍低:每千人约100辆(中国约250辆;马来西亚540、泰国170、新加坡120、印尼70、越南60、菲律宾40),人均GDP约US$6.2k不足全球平均约US$13.6k的一半,收入增长有望支撑新车销售。
- 报告预测东盟EV销量到2030年增至三倍至1.4-1.6mn辆、渗透率升至c.35-40%;EV渗透率已从2022年的1%升至2025年的16%,超过美国。
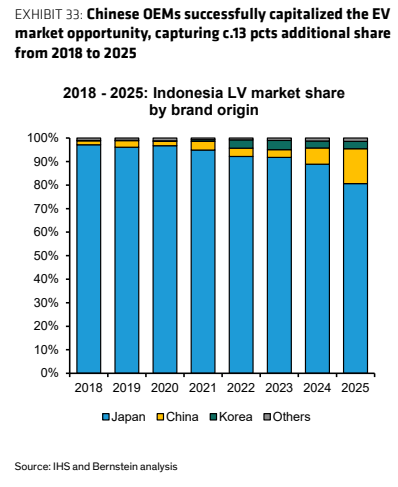
- 中国品牌份额从2020年不足2%升至2025年的逾11%,报告预计本十年末或达c.20-30%;日系份额从2017年峰值78%降至2020年70%、2025年56%。
- BYD是区域最大份额赢家:从2022年前可忽略水平升至2025年5%份额,并以26%的东盟EV销量份额成为区域EV领跑者;VinFast已达4%,而Isuzu与Honda分别失去5ppt和3ppt份额。
- 其他中国车企中,Chery(含Jaecoo)、SAIC(MG与Wuling)、Great Wall 2025年分别占东盟乘用车市场3%、2%、1%。
- 中国品牌成功归因于技术与成本领先、有价格竞争力的EV阵容,以及在电动化、智能座舱与ADAS上对年轻消费者的吸引力;消费偏好相似使其能以有限本地化复制中国EV打法。
- 日本车企在东盟两极分化:Isuzu、Honda、三菱、日产份额明显流失,而Toyota与Daihatsu守住甚至扩大阵地,丰田以31%份额成为日系中的明显赢家;其在东盟EV存在有限主要反映产品线窄而非竞争力缺失。
- 政策转向是关键变量:多数中国品牌依赖CBU进口,泰国等政府担忧本地价值捕获不足,2026年已见的政策变化显示进口EV激励可能不再那么慷慨,本地制造与采购能力将日益成为竞争差异。
- 泰国2025年轻车市场约c.610k辆、预计2030年达c.870k辆(7% CAGR),EV渗透率23%为东盟第三高;中国玩家PV份额升至28%,BYD、SAIC、Great Wall、GAC分别占11%、5%、3%、3%,丰田在激烈竞争下守住地位,Honda与三菱份额明显下滑。
- 马来西亚扩张偏慢:Perodua与Proton 2018-2025年合计获得约270 bps份额,低能源成本削弱EV吸引力,CBU EV豁免自2026年起到期;本地组装EV继续享有关税豁免(5%-30%)与至2027年底的10%消费税减免,ACFTA下中国CBU EV仅5%关税(韩国OEM为30%);Chery 2026年扩产100k辆,XPeng已宣布建厂计划。
论述逻辑
- 东盟中产扩张与低保有率(每千人约100辆 vs 中国约250辆)→ IHS预测轻车销量从2025年c.3.3mn辆增至2033年c.4.6mn辆(c.4.5% CAGR)→ 优惠EV政策与中国OEM扩张推动EV渗透率从2022年1%升至2025年16%、2030年销量增至三倍至1.4-1.6mn辆(渗透率c.35-40%)→ 中国品牌凭技术成本领先、智能化配置与相似消费偏好,份额从<2%(2020)升至>11%(2025),BYD占区域EV销量26%、总份额5%,VinFast达4%;日系整体份额从78%(2017)滑落至56%(2025)→ 但日系内部两极分化,Toyota/Daihatsu守住阵地并以31%份额成为明显赢家 → 由于CBU进口依赖引发政策收紧(进口EV激励趋吝、马来CBU豁免2026年到期),本地制造与供应链能力成为下一个胜负手 → 结论:东盟对中国品牌是真实且可观的机遇(份额或达c.20-30%),而丰田凭本地生产基础、供应链与EV组合扩张仍居区域领导地位。
关键展望
- 东盟EV销量到2030年增至三倍至1.4-1.6mn辆、渗透率升至c.35-40%;东盟轻车销量到2030年约c.4.1mn辆、到2033年c.4.6mn辆。
- 中国品牌东盟份额预计本十年末或增至c.20-30%。
- 进口EV激励可能随时间收紧,2026年已见的政策变化是信号,本地制造与采购能力将日益重要。
- 马来西亚CBU EV关税与消费税豁免自2026年起到期;本地组装EV享有关税豁免(5%-30%)及至2027年底的10%消费税减免;Chery 2026年扩产100k辆,XPeng本地工厂量产预计今年开始。
- 丰田随其全球新EV车型加速投放,报告预计其东盟EV组合将相应扩大,支撑其在增长最快细分市场的地位。
推荐标的
- 丰田(Toyota):Outperform(重申);理由是已建立的生产基础、本地供应链与不断扩充的EV组合,使其有能力维持区域领导地位。
- 铃木(Suzuki):Outperform。
- 本田(Honda):Market-Perform。
- 日产(Nissan):Underperform。
- 斯巴鲁(Subaru):Underperform。
- 马自达(Mazda):Underperform。
- 报告提及BYD(东盟EV份额26%、总份额5%)、VinFast(4%)、Chery、SAIC、Great Wall、GAC、XPeng、Perodua、Proton等市场参与者,但未对其给出评级。
关键图表
图1. 据IHS预测,东盟轻型汽车销量将从2025年的330万辆增至2033年的460万辆,隐含约5%的复合年增长率
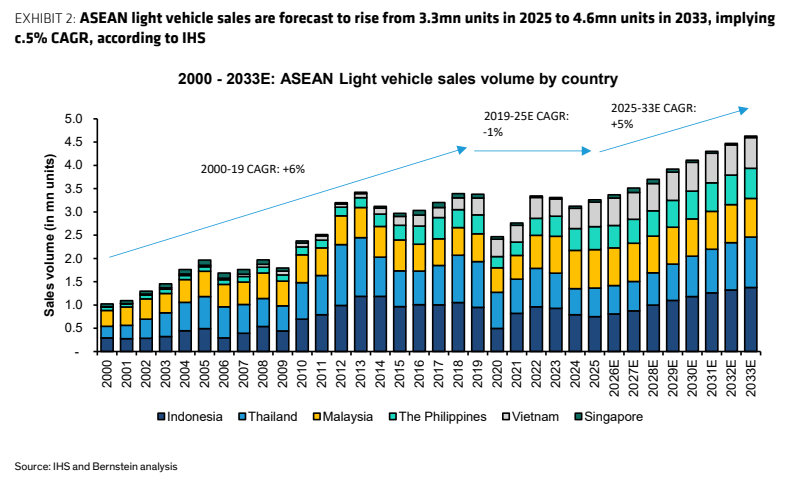
图2. 东盟汽车保有量渗透率仍然相对较低,约为每千人100辆
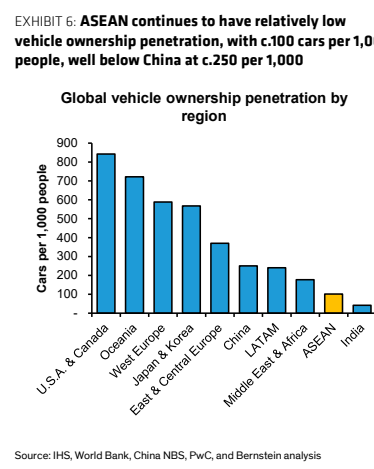
图3. 据估计,印度尼西亚新车均价较低,反映出小型MPV占主导地位
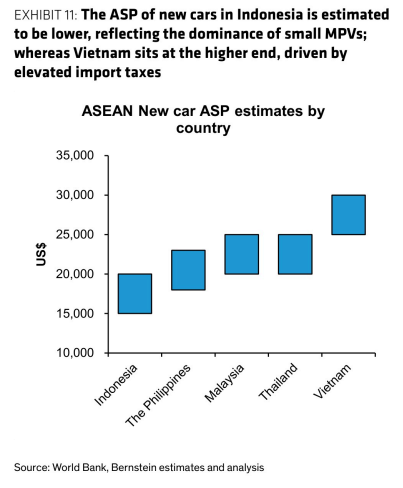
图4. 中国和东盟消费者在购买下一辆车时也都更愿意更换品牌,反映出品牌忠诚度较低、对新进入者更开放
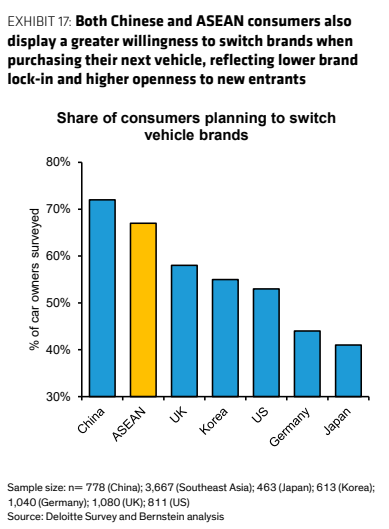
图5. 比亚迪在东盟电动车市场占据26%的份额,远超其他中国品牌
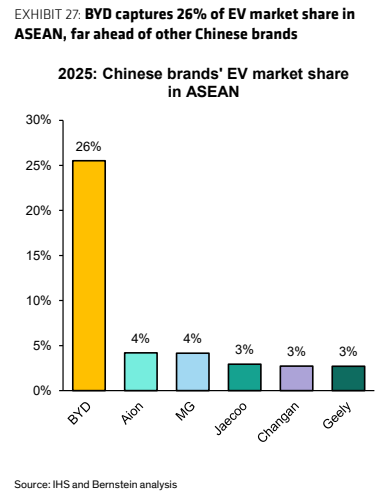
图6. 中国车企持续推出丰富的产品阵容以迎合当地买家
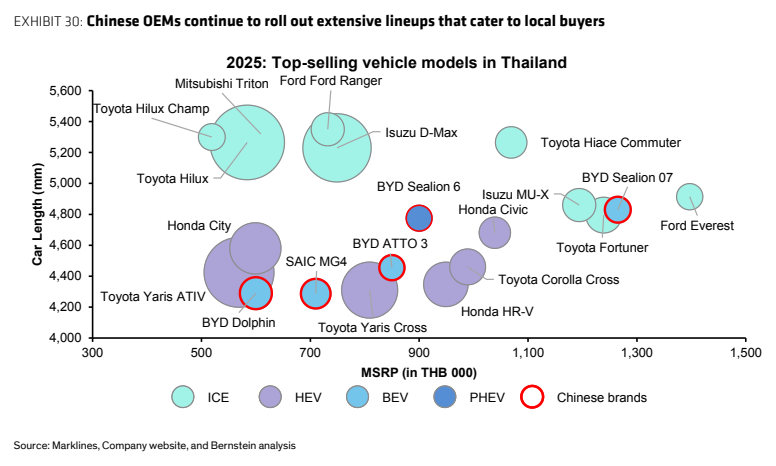
图7. 中国车企成功把握了电动车市场机遇,2018年至2025年间份额提升约13个百分点