东北证券 策略点评报告:四季度权益大宗价格中枢将继续上移
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
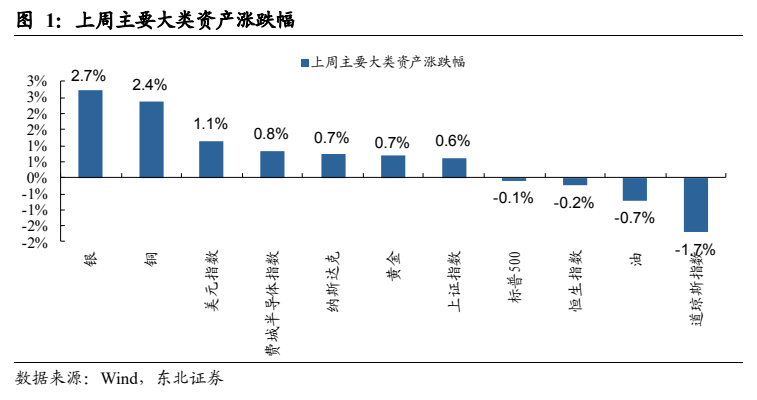
FOMC加息落地后市场走出利空出尽行情,上周银、铜、费城半导体分别上涨2.7%、2.4%和0.8%。 东北证券认为当前利率上行对经济与资产的影响相当有限,全球股市未来仍将由盈利驱动并维持价格中枢上移。 一方面大多数标普500公司债务以固定利率与长期限为主,利息支出相对于强劲利润依然较小,且云厂资本开支在算力需求景气下对利率上行并不敏感;另一方面市场已计入至少2-3次加息预期,政策鹰派意外门槛极高。 国内方面,基于企业盈利与出口现状,9月政治局会议出台大规模刺激计划的紧迫性较低;在M2增速下行与美债利率上行背景下,A股呈现结构性牛市并转向EPS驱动,看好硬科技及有色板块。 大宗商品领域,随着全球工业提速,工业金属价格中枢将进一步上移,未来大概率出现铜价与美债利率一同上行的复苏交易。
主要观点
- FOMC加息落地驱动利空出尽走势,大宗商品与半导体领跑主要大类资产。
- 标普500企业负债多为长期固定利率,云厂商资本开支对小幅加息不敏感。
- 市场已充分计入2-3次加息预期,若通胀回落将促使政策预期边际改善。
- 利率上行初期基本面受限有限,强劲盈利增长成为市场核心矛盾。
- 9月政治局会议推出大规模刺激的概率和紧迫性较低,政策预期保持平稳。
- 中国M2增速下行叠加美债利率上行,A股风格向EPS驱动的业绩市切换。
- 纯流动性定价资产难成主线,全球工业提速将支撑铜价与美债利率共振上行。
论述逻辑
- FOMC加息落地引发利空出尽 -> 标普500长债锁定低息且AI算力驱动云厂商CAPEX维持韧性 -> 市场已计入2-3次加息使政策超预期收紧门槛极高 -> 利率上行首阶段企业盈利压制估值影响 -> 全球股市维持利空出尽与价格中枢上移逻辑。
- 国内出口与盈利现状压低大规模刺激紧迫性 + M2下行配合美债走高 -> 流动性驱动让位于基本面 -> 资金聚焦有业绩支撑的硬科技及受益全球工业提速的有色金属(铜)。
关键展望
- 四季度权益与大宗商品价格中枢预计将继续上移,工业金属有望进一步向上突破。
- 铜价大概率将与美债利率一同走出典型的复苏交易行情。
- 关注通胀走势带来的政策边际转折,同时防范三大超预期宏观与地缘风险。
推荐标的
- 报告未明确给出具体个股推荐标的,行业层面明确看好硬科技板块与有色金属板块。
- 大宗商品策略上对铜长期看好;已持仓投资者建议长期持有,未建仓投资者可等待逢低建仓机会、无需追高。
关键图表
图1. 上周主要大类资产涨跌幅