摩根大通 微软(MSFT.US)细分重置更好地突出显示回报:Microsoft Cloud 投入资本回报率尽管资本密集度高,但仍在30 多岁左右企稳:重申增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
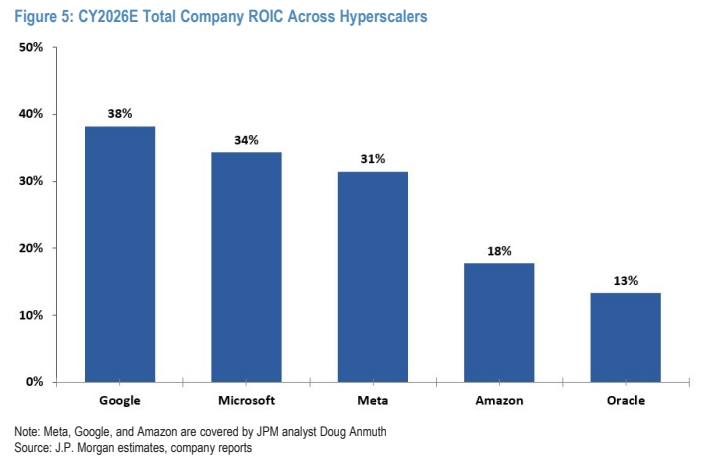
摩根大通重申微软(MSFT US)增持(Overweight)评级,目标价 $625.00(Dec-27),对应 2026 年 9 月 30 日收盘价 $512.90。 报告按 FY27 新报告结构更新模型:两个新分部 Agents and Infra(A&I)与 Devices and Consumer(D&C)取代此前三分部,GitHub 与 Security Copilot 从 Azure 划入 M365 commercial cloud,Azure 改以美元金额披露。 重置后 A&I 合并收入 $268B、经营利润 $136B,经营利润率超过 50%,约占公司收入与经营利润的 80%+。 借助新披露,报告测算 Microsoft Cloud ROIC 从 FY24 约 54% 降至 FY26 约 37%,并预计 FY27E-FY31E 企稳于约 32%-33%;统一口径的超大规模厂商对比中,微软 CY26E 总公司 ROIC 为 34%,仅次于 Google 的 38%,高于 Meta 的 31%、Amazon 的 18% 和 Oracle 的 13%。 估值上,$625 目标价基于 2028 年 EPS 约 24 倍 P/E,较可比公司约 20 倍前瞻 P/E 存在溢价。 报告维持 Azure 与 M365 Commercial Cloud 在 FY27 内收入加速的预期,FY27E/FY28E 收入分别为 392,917 与 474,632(百万美元),Adj. EPS 分别为 19.67 与 23.84。
主要观点
- 摩根大通重申微软增持(Overweight)评级,目标价 $625.00(Dec-27),现价 $512.90(2026 年 9 月 30 日)。
- 报告按 FY27 新报告结构更新模型:两个新分部 Agents and Infra(A&I)与 Devices and Consumer(D&C)取代此前三分部;GitHub 与 Security Copilot 从 Azure 划入 M365 commercial cloud,Azure 改以美元披露。
- 重置后的 A&I 分部合并收入 $268B、经营利润 $136B,经营利润率超过 50%,约占公司收入与经营利润的 80%+。
- 分部变化反映以可互调的 GPU 与 CPU 机队同时服务 M365 Copilot 和 Azure、持续平衡利用率与效率的管理方式;新披露将把投资者焦点从此前报告的 Intelligent Cloud 利润率转向 Microsoft Cloud 盈利能力。
- 整体盈利预测在分部调整后基本不变,并维持 Azure 与 M365 Commercial Cloud 在 FY27 内收入加速的预期。
- Microsoft Cloud ROIC 从 FY24 约 54%(AI 基建早期阶段)降至 FY26 约 37%,报告预计 FY27E-FY31E 企稳于约 32%-33%,远高于资本成本。
- 在统一、简化口径的超大规模厂商总公司 ROIC 对比中,微软 CY26E 为 34%,仅次于 Google 的 38%;Meta 为 31%、Amazon 为 18%、Oracle 为 13%。
- 多元化平台与纯基础设施提供商之间的 ROIC 差距,支持报告观点:在共享基础设施上叠加软件,是微软在 AI 建设资本密集度下仍能维持吸引力回报的原因。
- 投资逻辑核心:AI 基建是 Azure 与 M365 Commercial Cloud 增长加速的关键底层驱动;M365 云产品(含 Copilot)充当微软 AI 基础设施的内部客户,公司凭借全栈能力与供应约束优先选择高利润率机会。
- 估值:$625 的 Dec-27 目标价基于 2028 年 EPS 约 24 倍 P/E,较可比公司约 20 倍前瞻 P/E 有溢价;可比公司包括 AMZN、AAPL、GOOG、CRM、INTU、META。
- 财务预测:FY26A/FY27E/FY28E 收入 331,839/392,917/474,632(百万美元),收入增速 17.8%/18.4%/20.8%;Adj. EPS 17.28/19.67/23.84;Adj. P/E 29.7/26.1/21.5。
- 主要风险:消费与企业市场的激烈竞争、增长投入未必实现盈利、利润率与 EPS 提升慢于预期(含回购放缓)、Azure 增速快于预期放缓。
论述逻辑
- 微软按 FY27 新报告结构把分部重组为 Agents and Infra(A&I)与 Devices and Consumer(D&C)→ 新披露把 A&I 的 $268B 收入、$136B 经营利润(利润率超 50%、占公司收入与经营利润约 80%+)置于聚光灯下,凸显高回报业务权重 → 报告借助新披露框算 Microsoft Cloud ROIC:FY24 约 54% → FY26 约 37% → 预计 FY27E-FY31E 企稳于约 32%-33% → 与超大规模同业统一口径对比,微软 CY26E 总公司 ROIC 34% 仅次于 Google 的 38%、高于 Meta 31%/Amazon 18%/Oracle 13%,多元化平台与纯基础设施提供商的差距支持'软件叠加在共享基础设施上'的回报论点 → 回报水平远高于资本成本,应把市场争论从建设的资本密集度转向其产生的回报 → 结合 FY27 内 Azure 与 M365 Commercial Cloud 收入加速的预期 → 重申增持,目标价 $625(2028 年 EPS 约 24x P/E,高于同业约 20x)。
关键展望
- Microsoft Cloud ROIC 预计自 FY27E 起至 FY31E 企稳于约 32%-33%,利润增长与资本基础保持同步。
- 维持 Azure 与 M365 Commercial Cloud 收入在 FY27 内加速的预期。
- 目标价 $625.00 的时间窗口为 Dec-27,基于 2028 年 EPS 约 24x P/E。
- 季度 EPS 路径:FY27E Q1-Q4 分别为 4.71/4.84/4.89/5.23(美元),全年 19.67;FY28E 全年 23.84。
- 风险情形:若 Azure 增速快于预期放缓或回购节奏放慢,EPS 存在下修与股价承压风险。
推荐标的
- Microsoft(MSFT US):Overweight(增持),目标价 $625.00(Dec-27),现价 $512.90(30 Sep 26);理由:Azure 与 M365 Commercial Cloud 增长加速,Microsoft Cloud ROIC 企稳于资本成本之上。
- 估值可比公司(报告提及用于估值参照):AMZN、AAPL、GOOG、CRM、INTU、META;报告注明 Meta、Google、Amazon 由 JPM 分析师 Doug Anmuth 覆盖。
- 分析师覆盖宇宙(Coverage Universe,未在本报告附评级):Adobe (ADBE)、Akamai (AKAM)、Apple (AAPL)、Cloudflare (NET)、CoreWeave (CRWV)、Datadog (DDOG)、DocuSign (DOCU)、DoubleVerify (DV)、Dynatrace (DT)、Figma (FIG)、HubSpot (HUBS)、Intuit (INTU)、Microsoft (MSFT)、Monday.com (MNDY)、Oracle (ORCL)、Paycom (PAYC)、Salesforce Inc (CRM)、ServiceNow (NOW)、Snowflake (SNOW)、Twilio (TWLO)、Workday (WDAY)、Zoom Communications (ZM)。
关键图表
图1. 微软云投入资本回报率(ROIC)预估
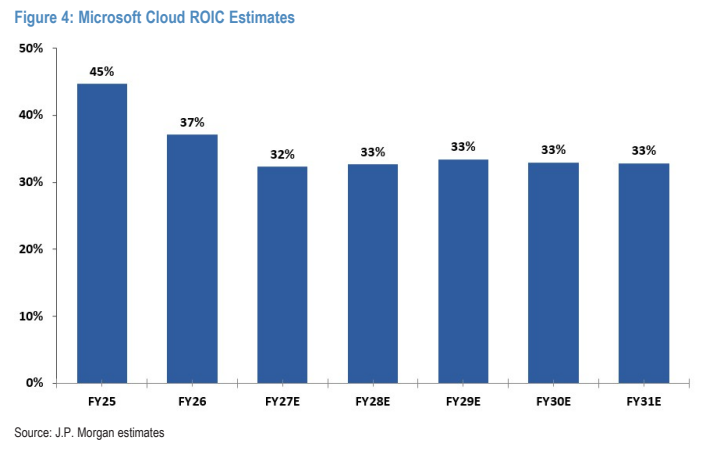
图2. CY2026E各超大规模云厂商公司整体投入资本回报率(ROIC)对比