摩根士丹利:半导体:2Q'26分销商调查:整体基本保持稳定
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
二季度分销商调查显示,半导体周期在一季度明显转强后仍保持建设性,但改善速度已经放缓。 报告预计 6 月季度业绩强劲,模拟与 MCU 对 9 月季度的增长预期依然健康,且没有受访者预计这两类产品需求下降。 终端市场分化明显:工业需求保持韧性,汽车市场则喜忧参半,弱于季节性的汽车预期由 6%升至 15%。 库存建设意向由 71%降至 50%,库存去化比例由 18%升至 30%,说明渠道仍有纪律,并未形成全面补库。 模拟与 MCU 出货高于需求,MCU 客户重复下单比例由 9%升至 21%,但定价和前瞻预期没有同步恶化,因此报告将动能放缓视为复苏的温和延续,而非趋势逆转。 摩根士丹利上调 TXN 的 6 月及 9 月季度预测,并将目标价从 221 美元提高至 230 美元,但维持低配观点。 报告认为 ADI 对模拟与工业复苏的映射最清晰,ON 最受益于选择性功率器件供应偏紧,NXP 可能受益于汽车需求好于担忧,而 MCHP 的验证时点更偏向下半年及第四季度。
主要观点
- 二季度调查延续一季度周期转强的方向,但改善节奏已趋于温和,报告并未将放缓视为复苏反转。
- 报告预计 6 月季度业绩强劲,9 月季度领先指标总体保持稳定。
- 模拟与 MCU 的增长预期仍然健康,且没有受访者预计两类产品需求下降。
- 工业市场维持韧性,而汽车市场表现分化;汽车弱于季节性的预期由 6%升至 15%。
- 整体库存建设意向由 71%降至 50%,库存去化比例由 18%升至 30%。
- 尽管总体补库意愿下降,模拟与 MCU 超过 5%的库存建设比例仍大致持平,体现渠道库存纪律,而非全面补库。
- 复苏主要由终端需求推动,同时伴随选择性补库和局部供应偏紧,尚未出现广泛缺货或全面补库存。
- 模拟与 MCU 当前出货高于需求,但定价与远期预期并未走弱,因此动能放缓更像温和延续。
- MCU 客户重复下单比例由 9%升至 21%,连接器重复下单比例由 6%升至 16%。
- 行业观点为“有吸引力”,调查计分卡显示增长预期健康、下行受到保护,定价坚挺但供应状况分化。
论述逻辑
- 一季度周期明显转强 → 二季度调查显示模拟、MCU 与工业需求继续保持健康 → 汽车需求和库存建设意向有所走弱,显示复苏速度放缓 → 定价及前瞻预期未恶化、渠道库存仍有纪律 → 因此报告判断当前是需求驱动的温和复苏延续,而非周期反转,并预期 6 月季度业绩强劲、9 月季度趋势总体延续。
关键展望
- 报告预计 6 月季度业绩强劲,模拟与 MCU 对 9 月季度的预期保持健康。
- TXN 更新后的预测意味着 6 月和 9 月两个季度均将实现高于季节性的增长,支撑因素包括模拟与工业需求、数据中心增长及坚挺定价。
- TXN 将率先检验调查趋势能否转化为收入和毛利率表现。
- MCHP 的 MCU 与定价改善逻辑更偏向下半年及第四季度,属于较晚的验证窗口。
- 汽车仍是关键不确定因素:库存消化似乎大体完成,但弱于季节性的预期有所增加。
推荐标的
- Texas Instruments(TXN.O):目标价由 221 美元上调至 230 美元,但维持低配观点;公司是收入及毛利率能否兑现行业趋势的首个检验。
- Analog Devices(ADI):报告认为其对模拟与工业市场复苏的映射最清晰。
- ON Semiconductor(ON):报告认为其对选择性功率器件供应偏紧的敞口最佳。
- NXP Semiconductors(NXP):若汽车需求好于市场担忧,公司可能受益。
- Microchip Technology(MCHP):逻辑集中在下半年及第四季度的 MCU 与定价改善。
- Wolfspeed(WOLF.N):报告覆盖表列示 NR,价格为 29.89 美元。
- Arm Holdings(ARM.O):报告覆盖表列示 E,价格为 267.19 美元。
- Cadence Design Systems(CDNS.O):报告覆盖表列示 O,价格为 330.11 美元。
- Synopsys(SNPS.O):报告覆盖表列示 E,价格为 384.28 美元。
关键图表
图1. 图表

图2. 图表
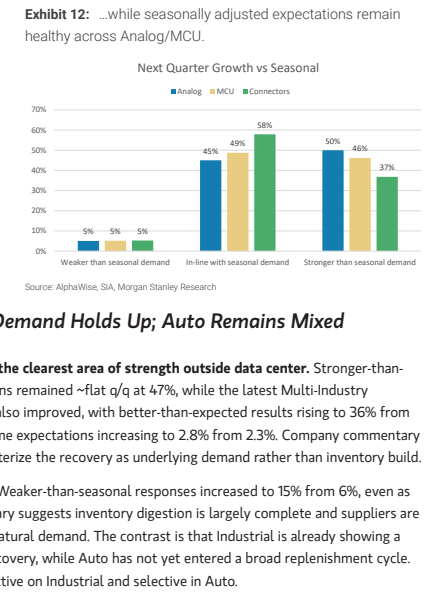
图3. 工业预期强于季节性

图4. 图表

图5. 图表

图6. 图表

图7. 连接器供应限制从28%下降

图8. 连接器调查受访者连接器销售量
