花旗 苹果公司(AAPL.O)前瞻:聚焦服务业务增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在苹果11月2日盘后公布9月季度(Sep-Q)财报前发布前瞻报告,维持买入(Buy)评级,目标价US$365.00,基于FY2028 EPS预估的33倍P/E,较其3年P/E均值溢价约20%;现价US$336.67(10月7日收盘),预期股价回报8.4%、股息率0.3%、总回报8.7%。 本季投资者焦点集中在服务业务:Sensor Tower数据显示Sep-Q App Store收入同比仅增2%(7/8/9月分别为1%/0%/5%),低于公司剔除2.5个百分点汇兑影响后约9.5%的总服务增速指引;但花旗认为服务收入组合日趋多元,App Store约占服务收入30%+(花旗估计)、广告约30%、云约10%,广告、云、视频与支付均实现强劲双位数增长,约25亿活跃装机量与超15亿付费订阅提供扩张跑道。 iPhone 18 Pro/Pro Max交付追踪显示换机周期较去年略弱,美国送达时间基本坚挺,中国Pro Max较去年慢约一周,部分需求或推迟至iPhone Duo发布后回流Pro/Pro Max。 花旗预计Sep-Q收入/EPS大体符合共识,但因今年发布节奏不同,12月季度收入/EPS低于共识;CY26/27 iPhone出货量增长维持1.4%/6.7%(247M/263M units)。 Meta Muse与代理式AI对服务既是增量风险(第三方代理可能绕开苹果的搜索、应用发现与交易),也存在上行期权(若agentic Siri成为主要代理层,可通过高级AI接入、商业/推荐费与第三方AI分发经济扩大服务TAM)。
主要观点
- 维持买入评级,目标价US$365.00,对应FY2028 EPS预估的33倍P/E,较苹果3年P/E均值溢价约20%,理由是毛利率扩张(剔除关税)、服务收入占比提升、Apple Intelligence逐步采用及强劲资产负债表
- Sensor Tower数据显示Sep-Q App Store收入同比增2%(7/8/9月分别为1%/0%/5%),低于公司剔除2.5个百分点汇兑影响后约9.5%的总服务增速指引,且近几个季度App Store数据已开始与公司总服务增速背离
- 花旗认为服务是多元化组合:App Store约占服务收入30%+(花旗估计)、广告约30%、云约10%,另有视频、音乐、支付与授权;广告、云、视频、支付正成为日益重要的增长引擎,均实现强劲双位数增长
- 约25亿活跃装机量、创纪录付费账户与超15亿付费订阅,叠加发达市场以外低渗透率,为服务扩张提供可观跑道,降低对App Store的依赖
- 与Citi Innovation Lab合作的iPhone 18 Pro/Pro Max交付追踪显示换机周期较去年略弱:美国送达时间大多坚挺,中国Pro Max较去年慢约一周;较短送达时间或反映消费者等待iPhone Duo而推迟的需求,发布后需求可能回流Pro/Pro Max
- 业绩预期:花旗预计Sep-Q收入/EPS大体符合共识,但12月季度收入/EPS因今年不同发布节奏而低于共识;CY26/27 iPhone出货量增长维持1.4%/6.7%(247M/263M units)
- EPS预测:FY2026E全年8.83E(Q4为1.95E)、FY2027E 9.73E、FY2028E 11.12E,均高于First Call共识(8.86E/9.63E/10.79E为FC Cons对应值)与Visible Alpha共识(8.84E/9.59E/10.68E)
- Meta Muse与代理式AI是把双刃剑:第三方代理可在不打开Safari、不搜索App Store、不启动单个App、不使用Apple Pay的情况下完成请求、服务选择与结账,冲击App Store发现/搜索广告、数字订阅与交易经济,但实物商品交易下行风险较小(苹果目前不收取佣金);若agentic Siri成为苹果设备主要代理层,则可通过高级AI接入、商业/推荐费、支付及第三方AI分发经济扩大服务TAM
- 投资策略:毛利率扩张由iPhone销售组合中更高混合ASP、新兴市场份额提升、持续自研蜂窝芯片降低BOM成本及更高毛利服务占比驱动;包括AR/VR在内的新品类发布尚未完全反映在当前预估中
- 主要风险:宏观走弱或消费需求转变导致手机市场超预期减速;美中紧张局势影响高度依赖台湾及中国大陆供应商/制造商的供应链;欧洲《数字市场法案》(DMA)等监管风险或迫使iPhone/iPad开放替代应用商店并降低该地区App Store收入;指数权重过高使机构投资者对加仓苹果趋于谨慎
论述逻辑
- 财报事件(苹果11/2盘后公布Sep-Q业绩)→ 第三方追踪数据(Sensor Tower显示Sep-Q App Store收入同比仅+2%,低于约9.5%总服务指引;交付追踪显示iPhone 18 Pro/Pro Max换机周期略弱于去年、中国Pro Max慢约一周)→ 花旗判断App Store疲软不代表服务失速:服务组合多元(App Store约30%+、广告约30%、云约10%,广告/云/视频/支付双位数增长),25亿装机与15亿+订阅提供扩张跑道 → 代理式AI带来增量担忧但构成双向变量,agentic Siri若成为主要代理层反而可扩大服务TAM → 据此推导业绩:Sep-Q收入/EPS大体符合共识、Dec-Q因发布节奏不同低于共识、CY26/27出货+1.4%/6.7%(247M/263M units)→ 结论:维持买入,目标价US$365(FY2028 EPS的33倍P/E,较3年均值溢价约20%),主要风险为宏观、美中供应链、欧洲DMA监管与权重股机构持仓顾虑。
关键展望
- 关键验证点:苹果将于11月2日盘后公布Sep-Q业绩,投资者焦点为服务业务增长动能
- 业绩预期:Sep-Q收入/EPS大体符合共识;12月季度收入/EPS因今年不同发布节奏低于共识
- 出货量展望:CY26/27 iPhone出货量增长维持1.4%/6.7%(247M/263M units)
- 需求回迁验证:iPhone Duo发布后,被推迟的需求可能回流至Pro/Pro Max
- 估值与评级:维持买入,目标价US$365.00(FY2028 EPS 33倍P/E,较3年均值溢价约20%);预期股价回报8.4%、股息率0.3%、总回报8.7%
- 风险提示:宏观走弱或消费需求转变、美中紧张局势冲击供应链、欧洲DMA监管压低App Store收入、指数权重过高使机构投资者谨慎
推荐标的
- Apple, Inc. (AAPL.O):买入(Buy),目标价US$365.00,现价US$336.67(07 Oct 26 16:00),预期股价回报8.4%、预期股息率0.3%、预期总回报8.7%,市值US$4,913,423M;估值基于FY2028 EPS预估的33倍P/E,较3年P/E均值溢价约20%,理由为毛利率扩张(剔除关税)、服务销售占比提升、Apple Intelligence逐步采用及强劲资产负债表
关键图表
图1. 第3周iPhone 18 Pro/Pro Max配送时间

图2. Sensor Tower App Store概览

图3. 苹果估值与Mag7同业对比
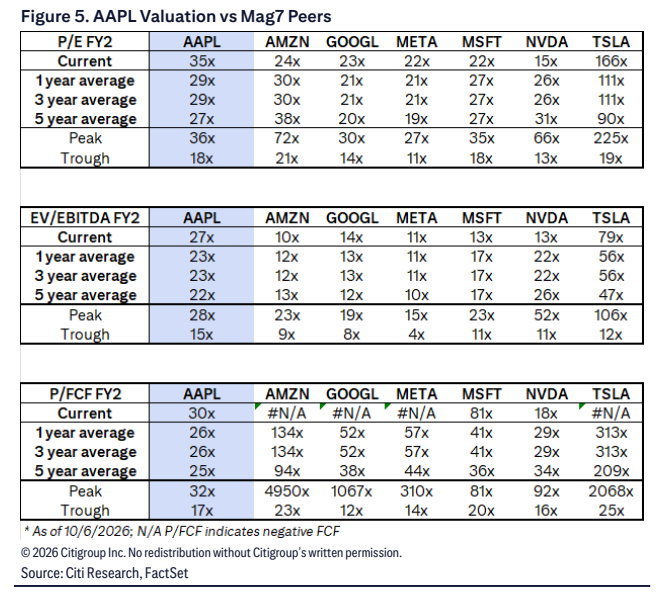
图4. 苹果ROIC %与同业对比

图5. 苹果历史市盈率与指数对比
