华创证券 电力设备及新能源行业深度研究报告:燃气发电设备,AIDC打开增量空间,中小燃与燃气发动机景气共振
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券维持电力设备及新能源行业“推荐”评级,认为全球燃气发电设备需求中枢上移,传统电力需求提供基本盘,AIDC 构成本轮重要新增变量。 2025 年全球发电用燃机需求达 96.1GW,较 2024 年的 57.4GW 明显增长,中性情景下需求由 2026 年的 81.4GW 增至 2030 年的 99GW,CAGR 约 5%。 美国数据中心 IT 设备装机容量由 2025 年约 49.5GW 增至 2030 年保守 163.5GW、乐观 215.1GW,对应累计新增配套设备容量需求约 195—300GW,中小型燃机与燃气发动机凭快速部署、模块化优势最适配表后供电场景。 供给端核心 OEM 进入扩产周期,中性情景全球燃机供给由 66GW 增至 98.5GW(CAGR 约 10.5%),名义供需缺口由 2026 年 15.4GW 收窄至 2030 年 0.5GW,但中小燃 2030 年仍有约 4.7GW 名义缺口;燃气发动机需求 CAGR 约 17.1%、供需维持动态平衡,是弹性最大的技术路线。 景气已由订单向收入和盈利传导:三大主机厂 FY2025 Book-to-bill 升至 1.66/1.89/1.91 倍,GE Vernova 新签订单隐含单位价值由约 3.31 元/W 升至约 7.27 元/W,三家相关业务利润率已达 17%—19%。 报告建议关注 Caterpillar、Cummins、Baker Hughes、Siemens Energy、GE Vernova,并提示 AIDC 建设不及预期、主机厂扩产超预期、表后渗透率不及预期及天然气价格与能源政策四类风险。
主要观点
- 全球燃机需求中枢上移:2025 年全球发电用燃机需求达 96.1GW,较 2024 年的 57.4GW 明显增长;中性情景下需求由 2026 年的 81.4GW 增至 2030 年的 99GW,CAGR 约 5%,三种情景对应 2030 年约 74—125GW。
- 主要区域同步高景气:2025H1 北美燃机订单 18.6GW 已超过 2024 全年的 14.9GW,中东及北非订单 12GW 相当于 2024 全年 16GW 的 75%;除美国外,中东、东亚及东南亚等地区亦存在持续新增电源需求。
- 美国电力需求重新加速且结构向商业部门切换:终端售电量增速由 2015—2019 年约 0.3%升至 2020—2025 年约 1.8%,EIA 预计 2025—2027 年 CAGR 约 2.4%;商业部门对新增用电贡献由约 26%升至约 78%;2023 年数据中心用电占全国用电量比重达 4.4%。
- AIDC 是本轮新增需求的重要变量:美国数据中心 IT 设备装机容量 2025 年约 49.5GW,2030 年保守情景 163.5GW、乐观情景 215.1GW,含 PUE 及冗余配套后 2030 年累计新增设备容量需求保守/乐观分别约 195GW/300GW;Enverus 预计 2026—2030 年约 22.5GW 数据中心负荷采用表后发电、需建设约 31.6GW 发电容量。
- 燃气发动机是弹性最大的技术路线:中性情景需求由 2026 年 15GW 增至 2030 年 28.2GW、CAGR 约 17.1%;Wärtsilä 预计 Engine Power Plants 年度可服务市场由 2024 年约 11GW 增至 2030 年约 28GW,其中调峰和平衡市场由约 4GW 增至 19GW。
- 核心 OEM 进入扩产周期但弹性分化:中性情景全球燃机供给由 2026 年 66GW 增至 2030 年 98.5GW、CAGR 约 10.5%;GE Vernova 燃机年化产出由 2026 年 20GW 提至 2030 年 30GW,Siemens Energy Gas Services 产能由 FY2024 约 17GW 提至 FY2028—2030 年均 30GW 以上;重燃扩产相对刚性,中小燃供给 CAGR 约 13.6% 快于重燃。
- 供需缺口逐步收窄但结构分化:中性情景全球燃机名义缺口 2026—2030 年为 15.4/12.7/5.0/2.7/0.5GW,矛盾集中于 2026—2027 年;重燃 2028 年缺口基本弥合,中小燃 2030 年仍有约 4.7GW 名义缺口,燃气发动机维持动态平衡。
- 订单结构重塑:AIDC 拓展采购主体,数据中心开发商、云服务商及第三方电力运营商直接采购,如 VoltaGrid 向 INNIO 采购 2.3GW 后追加 1.5GW,Wärtsilä 获美国数据中心客户累计超 2.4GW、Bergen Engines 获某美国 AI 数据中心客户超 3.0GW(订单统计截至 2026 年 7 月)。
- 量价利进入兑现阶段:三大主机厂 FY2025 Book-to-bill 分别升至 1.66/1.89/1.91 倍;GE Vernova 新签订单隐含单位价值由 4Q24 约 3.31 元/W 升至 2Q26 约 7.27 元/W、累计提升约 120%,2Q26 较存量订单 4.38 元/W 高约 66%;GE Vernova Power 利润率由 FY2021 4.3%升至最新季度 18.8%,三菱重工 Energy Systems 18.9%、Siemens Energy Gas Services 17.3%。
- 中小燃及燃气发动机厂商同步改善并上调目标:2026Q2 Baker Hughes IET、Caterpillar Power & Energy、Cummins Power Systems 利润率分别达 20.6%、24.6%、24.5%;Caterpillar 将 2030 年 Power Generation 销售额目标上调至 2024 年的 3 倍以上,Cummins 预计数据中心相关收入由约 50 亿美元增至 2030 年 90 亿美元以上、追加约 4.5 亿美元投资新增约 20GW 产能至约 55GW。
- 投资结论:燃气发动机受益市场扩容及备用电源向主电源延伸、需求弹性更强,重点关注 Caterpillar、Cummins;中小燃与 AIDC 快速交付及模块化需求匹配度高且供给约束突出,关注 Baker Hughes、Siemens Energy、GE Vernova。
论述逻辑
- 事件起点:传统煤电及燃油机组替代、新能源调峰与新兴市场电力需求构成基本盘,AIDC 快速建设进一步抬升新增稳定电源需求,2025 年全球发电用燃机需求达 96.1GW,明显超过 2024 年的 57.4GW。
- 需求推演 → 结构分化:中性情景全球燃机需求由 2026 年 81.4GW 增至 2030 年 99GW,其中美国数据中心配套容量增量保守约 195GW、乐观约 300GW;功率交付时间权重提升使中小型燃机与燃气发动机适用场景扩大。
- 供给推演 → 弹性分化:头部 OEM 进入扩产周期,中性情景 2030 年全球燃机供给约 98.5GW,但重燃制造链条长、产能释放刚性,中小燃与燃气发动机扩产更快(2030 年中小燃供给 22.5GW、燃气发动机 27.4GW)。
- 供需平衡推演:总量名义缺口由 2026 年 15.4GW 收窄至 2030 年 0.5GW,重燃 2028 年起基本弥合,中小燃受初始缺口影响 2030 年仍有约 4.7GW 缺口,燃气发动机需求高增与快速扩产下维持动态平衡。
- 兑现与结论:高价值订单进入交付推动量价利依次传导,三大主机厂 Book-to-bill 升至 1.66—1.91 倍、相关业务利润率达 17%—19%,最终落到投资建议——燃气发动机看需求高增(Caterpillar、Cummins),中小燃看供给约束下的确定性(Baker Hughes、Siemens Energy、GE Vernova)。
关键展望
- 供需验证点:中性情景 2026—2030 年全球燃机名义缺口为 15.4/12.7/5.0/2.7/0.5GW,短期矛盾集中于 2026—2027 年,2030 年前后名义供需趋于平衡;中小燃 2030 年保守/中性/乐观情景缺口分别约 1.6/4.7/8.3GW。
- 产能释放节奏:GE Vernova 计划 2026Q3 年化产出 20GW、2028 年约 24GW、2030 年约 30GW,并预计 2026 年底已签约燃机容量至少 125GW;Siemens Energy 大型燃机自 FY2027 起由约 35 台/年提升至约 50 台/年;Wärtsilä 累计规划 65% 产能扩张项目预计 2029 年一季度投产;Bergen Engines 自 2028 年起形成每年超 2GW BTM power 生产能力。
- 公司中期目标:Caterpillar 2030 年 Power Generation 销售额为 2024 年 3 倍以上、集团 2024—2030 年收入 CAGR 目标 6%—9%;Cummins 数据中心相关收入 2030 年 90 亿美元以上、总产能约 55GW;Siemens Energy FY2026 Gas Services 可比收入增长 16%—18%、FY2028 利润率 18%—20%;Baker Hughes 预计 2026—2028 年 IET 累计订单超 450 亿美元。
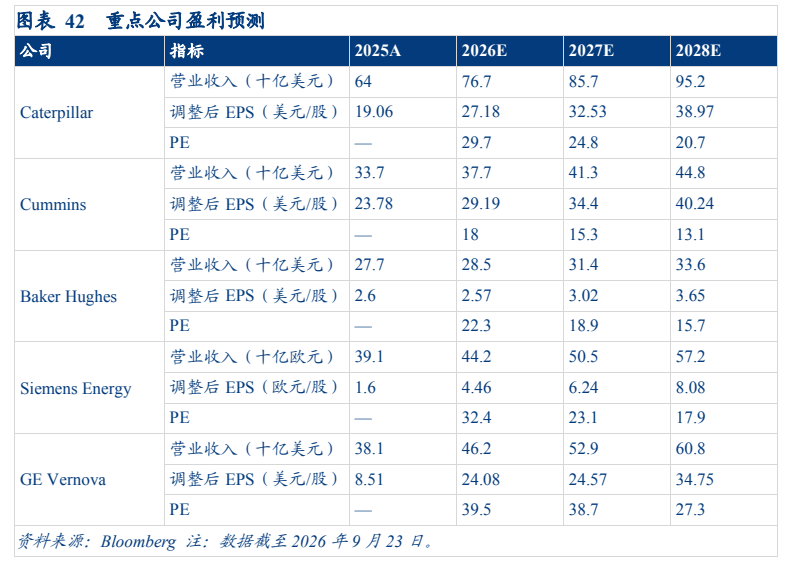
- 盈利与估值展望:结合 Bloomberg 一致预期(数据截至 2026 年 9 月 23 日),Caterpillar、Cummins、Baker Hughes、Siemens Energy 及 GE Vernova 盈利有望随高质量订单交付及新增产能释放持续提升,估值有望随业绩增长逐步消化。
- 风险提示:AIDC 建设及电力需求增长不及预期;主机厂扩产超预期导致供需格局宽松;AIDC 表后燃气发电渗透率不及预期;天然气价格及能源政策变化。
推荐标的
- 行业评级:推荐(维持)。
- 建议关注组合:Caterpillar、Cummins(燃气发动机需求增长弹性更强);Baker Hughes、Siemens Energy、GE Vernova(中小燃适配优势与供给约束并存)。报告未给出个股评级与目标价。
- Caterpillar:大型往复式发动机产能由此前规划的 2024 年 2 倍进一步提升至接近 3 倍、天然气工业燃机产能提升至 2024 年的 2.5 倍;持续 24 小时运行的天然气主电源机组全生命周期服务机会约为传统柴油备用机组的 40 倍;Bloomberg 一致预期 2026E 调整后 EPS 27.18 美元、PE 29.7。
- Cummins:追加约 4.5 亿美元投资新增约 20GW 大马力发动机及发电机组产能、推动总产能到 2030 年达约 55GW;2026 年 6 月宣布向 Circe Energy 西得州 AI 数据中心供应 HSK78 和 QSK60 天然气发电机组,2026—2030 年分批交付并作为微电网主电源;Bloomberg 一致预期 2026E 调整后 EPS 29.19 美元、PE 18。
- Baker Hughes:2026Q2 IET RPO 达 371 亿美元(GTE/GTS 分别 150/167 亿美元),GTE 新签订单 49.1 亿美元约为同期收入的 3.2 倍、IET Book-to-bill 达 2.2 倍,预计 2026—2028 年 IET 累计订单超 450 亿美元;Bloomberg 一致预期 2026E 调整后 EPS 2.57 美元、PE 22.3。
- Siemens Energy:FY2025 Gas Services 新签订单约 230 亿欧元(同比+43%)、期末 Backlog 约 540 亿欧元,约 78GW 新机订单对应潜在服务收入约 300 亿欧元、约 4 亿欧元/GW;FY2028 收入增长目标 mid-teens(约 15%)、利润率 18%—20%;Bloomberg 一致预期 2026E 调整后 EPS 4.46 欧元、PE 32.4。
- GE Vernova:2026Q2 Gas Power 设备 Backlog 及 Slot Reservation 由 2026Q1 的 100GW 增至 116GW,燃机年化产出规划 2030 年达 30GW;2026Q2 Power 收入 55 亿美元(同比+14%)、EBITDA 率 18.8%(同比+2.4pct);Crusoe 累计订购 29 台 LM2500XPRESS、接近 1GW;Bloomberg 一致预期 2026E 调整后 EPS 24.08 美元、PE 39.5。
关键图表
图1. 图表 1: 主要燃气发电技术路线性能对比

图2. 图表 7: 主要中小型燃机及燃气发动机代表产品参数对比

图3. 图表 12: 美国年度售电量及同比增长速度
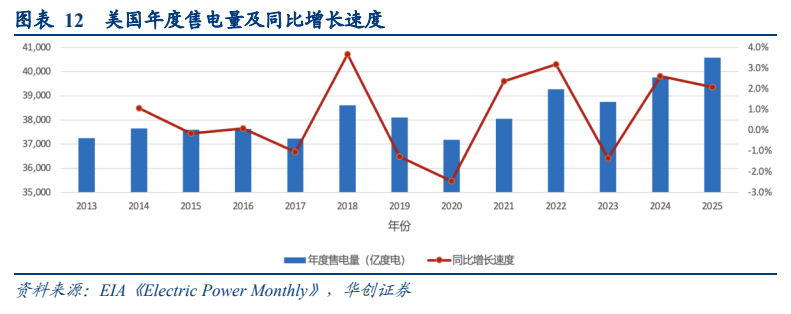
图4. 图表 18: 西门子产能扩产计划

图5. 表 23: 重型燃机供需测算(中性情景)
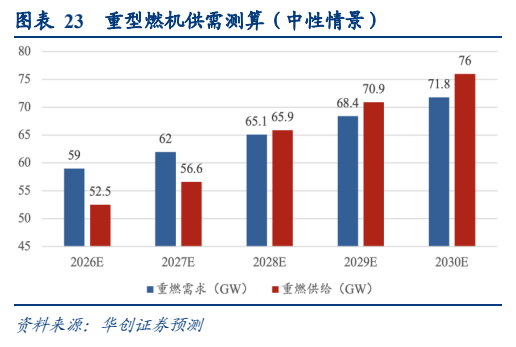
图7. 图表 36: 重点厂商中小燃及燃气发动机产品参数对比
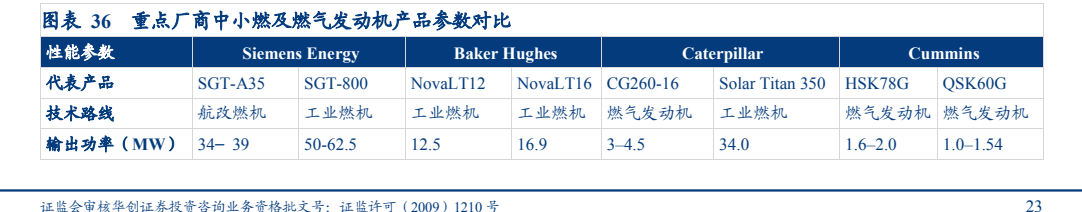
图8. 图表 42: 重点公司盈利预测