高盛:石油评论:加油站价格:持续昂贵
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,全球平均燃料零售价格仍高达202美元/桶(Exhibit 1),自2026年初涨势以来仅回撤约45%,而布伦特现货期货已回撤约70%。全球燃料零售价格与布伦特之间的价差达到创纪录的128美元/桶(28日移动平均,Exhibit 2左图),其中批发利润和零售利润分别高达27美元和100美元(Exhibit 2右图)。零售价格高企的原因在于美国和中国从2026年4月峰值回落有限,印度(政策稳定至5月中旬)和俄罗斯(燃料短缺推高价格)几乎未回落(Exhibit 3)。高盛认为,燃料零售价格相对于原油价格可能保持高位,原因包括炼油基本面紧张、地缘政治风险导致成品油供应冲击以及不对称传导。高盛预测2027年美国3-2-1产品利润为27美元/桶,远高于2013-2019年平均13美元/桶。中东和俄罗斯的炼油厂停产合计比季节性正常水平高出近5百万桶/日(Exhibit 6)。调查和客户对话表明,能源价格上涨推高消费价格的程度大于下跌时的拉低作用(Exhibit 7)。
主要观点
- 全球平均燃料零售价格仍高达202美元/桶(28日移动平均206美元/桶),自2026年初涨势仅回撤约45%,而布伦特现货期货已回撤约70%。
- 全球燃料零售价格与布伦特之间的价差达到创纪录的128美元/桶(28日移动平均)。
- 该价差由异常高的全球批发利润(27美元/桶)和零售利润(100美元/桶)构成。
- 美国和中国从2026年4月峰值回落有限,印度(政策稳定至5月中旬)和俄罗斯(燃料短缺推高价格)几乎未回落。
- 炼油基本面紧张:全球炼油利用率接近历史高位(Exhibit 4),成品油库存较低(Exhibit 5)。
- 高盛预测2027年美国3-2-1产品利润为27美元/桶,远高于2013-2019年平均13美元/桶。
- 地缘政治供应冲击:中东和俄罗斯的炼油厂停产合计比季节性正常水平高出近5百万桶/日(Exhibit 6)。
- 不对称传导:低零售库存、经济研究和调查(Exhibit 7)表明,能源价格上涨推高消费价格的程度大于下跌时的拉低作用。
- 燃料零售价格相对于原油价格可能保持高位。
论述逻辑
高盛首先展示全球燃料零售价格仍处高位且回撤有限,与布伦特价差创纪录。然后分解价差为批发和零售利润,并指出美国、中国、印度和俄罗斯的零售价格回落差异。接着从三个原因解释为何零售价格相对于原油可能保持高位:炼油基本面紧张(高利用率、低库存)支撑批发利润;地缘政治导致炼油厂停产;不对称传导使价格上涨更易传导。最后给出2027年利润预测和当前停产数据作为证据。
关键展望
报告未明确给出未来验证点或时间窗口,但指出燃料零售价格相对于原油价格可能保持高位,原因包括炼油基本面紧张、地缘政治风险和不对称传导。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 全球平均燃料零售价格仍高位运行,超过200美元/桶
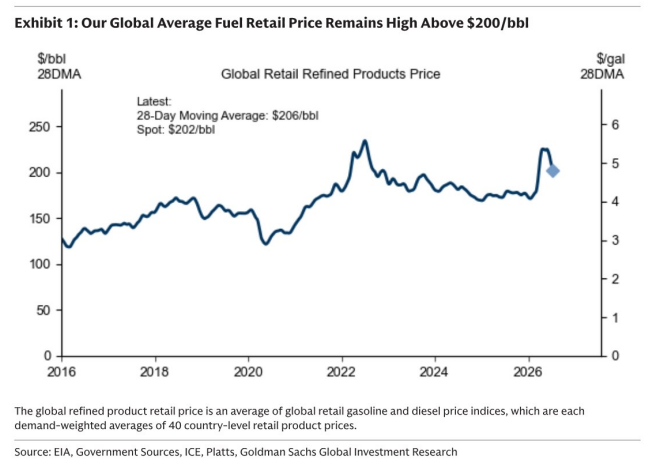
图2. 创纪录的128美元/桶全球燃料零售与布伦特价差包含异常宽的全球批发价差和
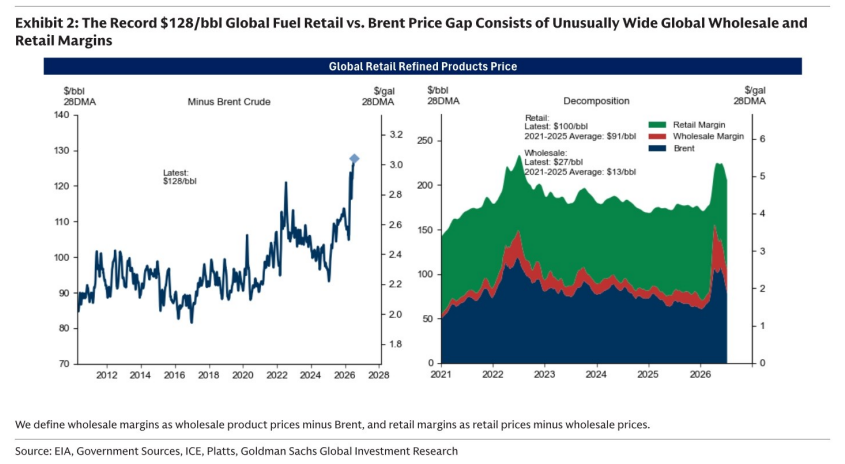
图3. 全球燃料零售价格仍处高位,因美国自2026年初峰值以来的跌幅有限

图4. 霍尔木兹事件前全球炼厂开工率接近历史高位
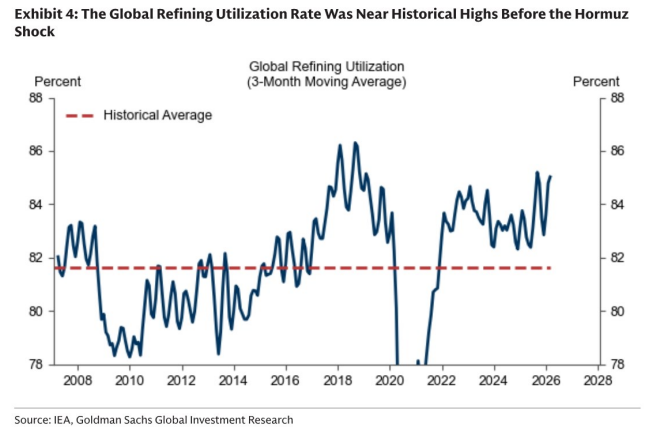
图5. 成品油库存处于低位

图6. 俄罗斯和中东地区炼厂停产合计超出季节性正常水平4.6百万桶/日
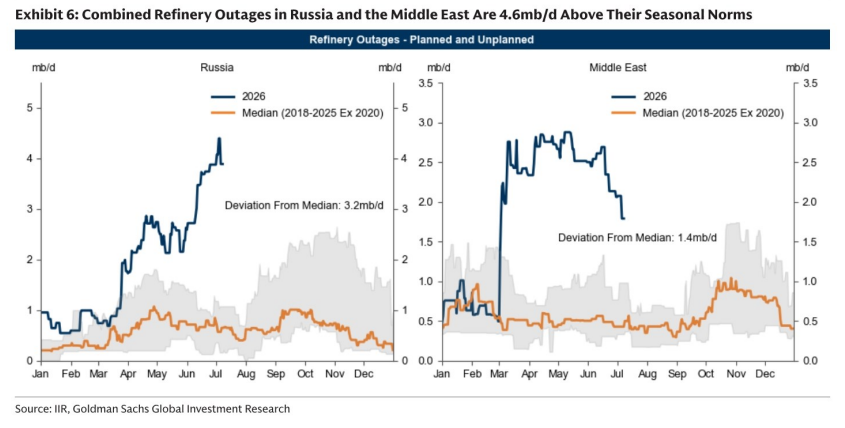
图7. 能源价格上涨后,企业报告售价上涨的可能性显著增加——如2021年和
